בנק מרכנתיל, مركنتيل
3.8פיננסייםעודכן 7 באוקטובר 2026
צילומי מסך
יתרונות
- אפשר לבצע העברות ותשלומים ישירות מהנייד
- בלי להגיע לסניף.
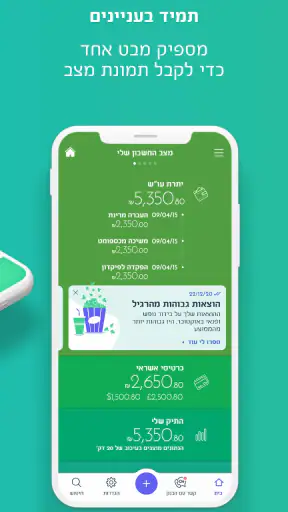
- הצגת פרטי החשבון והיתרות מקלה על מעקב שוטף אחר הכסף.
- זמינות השירות בכל שעה מאפשרת לבצע פעולות גם מחוץ לשעות הפעילות.
- ניהול החשבון דרך האפליקציה עשוי לחסוך זמן בשגרה.
- פתרון שימושי ללקוחות מרכנתיל שמעדיפים שירות בנקאי דיגיטלי.
חסרונות
- השימוש באפליקציה מיועד ללקוחות הבנק ודורש פרטי התחברות.
- חלק מהפעולות עשויות לדרוש אימות נוסף או אישור של הבנק.
- תקלות בחיבור לאינטרנט עלולות להפריע לביצוע פעולות בזמן אמת.
- היכולות באפליקציה אינן בהכרח מחליפות את כל השירותים בסניף.
- משתמשים שאינם מורגלים בבנקאות דיגיטלית עשויים להזדקק לזמן הסתגלות.
 ניתוח מאת Mobexer
כשאני חושב על בנק מרכנתיל בנייד, היתרון המרכזי הוא לא תחכום לשם תחכום, אלא האפשרות לטפל בענייני חשבון בלי להפוך כל פעולה קטנה לביקור בסניף או לשיחת טלפון. אפליקציית בנק מרכנתיל מיועדת ללקוחות שרוצים לעקוב אחר החשבון ולבצע פעולות שגרתיות מהמכשיר, והיא עושה את זה במסגרת מוכרת של אפליקציית בנק. היא לא תחליף לכל שירות אישי, אבל לשימוש היומיומי היא יכולה לחסוך זמן ולהפוך את ניהול הכסף לנגיש יותר.
שימוש יומיומי בחשבון, בלי לצאת מהקצב
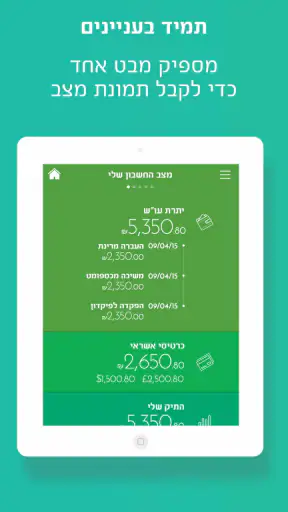
בפועל, הערך של אפליקציית בנק נמדד ברגעים קטנים: לבדוק אם חיוב כבר הופיע, להבין מה מצב החשבון לפני קנייה, או לוודא שהפעולה שביצעתי נקלטה. מרכנתיל ממקדת את ההצעה שלה בצפייה במידע ובביצוע פעולות בחשבון. זה נשמע בסיסי, אבל אלה בדיוק הדברים שלקוחות צריכים לעשות שוב ושוב, ולכן גישה מהטלפון יכולה להיות שימושית במיוחד כשאין זמן לפתוח מחשב.
תרחיש יומיומי טוב הוא תכנון הוצאות במהלך יום עמוס. לפני שאני מתחייב לתשלום או מעביר כסף, אני יכול לפתוח את האפליקציה ולבדוק את מצב החשבון במקום להסתמך על זיכרון או על הודעה ישנה. אחר כך, אם נדרשת פעולה, אפשר להמשיך באותו מקום. היתרון כאן הוא רצף: פחות מעבר בין ערוצים ופחות המתנה כדי לקבל תמונה עדכנית של ההתנהלות שלי.
כדאי להשתמש באפליקציה גם כנקודת בדיקה, ולא רק כשיש בעיה. בדיקה קצרה של החשבון אחרי הוצאה משמעותית עוזרת לי לזהות מוקדם אם משהו לא מסתדר, ולברר אותו לפני שהוא נשכח בין יתר החיובים. היא אינה מבטיחה שכל שאלה נפתרת מיד, אבל היא מקלה על מעקב יזום ומונעת מצב שבו אני מגלה באיחור שלא עקבתי אחרי החשבון.
איך היא משתלבת בשגרת ניהול הכסף
הדרך היעילה ביותר להשתמש באפליקציה היא להתייחס אליה כאל כלי לניהול שוטף, ולא כאל יומן פיננסי מלא. אני יכול לבדוק מידע ולבצע פעולות בנקאיות, אבל תכנון תקציב רחב עדיין דורש ממני להחליט מה חשוב לתעד, להשוות בין הוצאות ולחשוב קדימה. מי שמנהל את התקציב בגיליון או באפליקציה ייעודית יכול להיעזר במרכנתיל כמקור לתמונת החשבון, בלי לצפות שהיא תחליף את כל שיטת המעקב שלו.
טיפ מעשי הוא להיכנס עם שאלה ברורה: האם אני בודק יתרה, מאמת חיוב או רוצה להשלים פעולה? כך קל יותר להימנע מגלילה חסרת מטרה, ובמיוחד כשמשתמשים בטלפון תוך כדי תנועה. אם אני רואה תנועה שאינני מזהה, עדיף לעצור ולברר אותה בערוץ המתאים במקום לבצע פעולה נוספת מתוך ניחוש. זהו שימוש זהיר יותר באפליקציה, ולא ניסיון לפתור כל דבר על המסך הקטן.
יש גם יתרון פחות מובן מאליו לזמינות הניידת: היא יכולה לעזור לבני משפחה שמסייעים לאדם אחר להתמצא בענייני חשבון, כל עוד הפעולה נעשית בהרשאה ובאופן מסודר. עצם האפשרות לבדוק מידע מהטלפון עשויה לצמצם את הצורך להעביר פרטים בעל פה או להסתמך על צילום מסך ישן. עם זאת, בנקאות היא מידע רגיש, ולכן נוחות לא צריכה לבוא על חשבון שמירה על המכשיר ועל פרטי הכניסה.
היתרון הוא נגישות; הנוחות תלויה גם בהרגלים
מפתח האפליקציה הוא Israel Discount Bank ltd., והאפליקציה מוצעת בחינם. מבחינתי, אלה פרטים שמבהירים שמדובר בערוץ דיגיטלי של בנק מרכנתיל, ולא בכלי פיננסי עצמאי שמרכז חשבונות ממוסדות שונים. ההבחנה חשובה: היא מתאימה במיוחד למי שכבר מנהל חשבון במרכנתיל ורוצה גישה נוחה אליו, ופחות למי שמחפש מסך אחד להשוואה בין כמה בנקים או לניהול כלל הנכסים שלו.
האפליקציה נמצאת בקטגוריית הפיננסים, וההקשר הבנקאי שלה מורגש בציפיות הנכונות: זה מקום לבדיקת מידע ולטיפול בפעולות הקשורות לחשבון, לא אפליקציה חברתית או כלי השקעות כללי. גרסה 105.2.0 מיועדת למכשירים עם מערכת הפעלה 9 ומעלה. לפני התקנה, כדאי לבדוק שהמכשיר מעודכן ותואם; במכשיר ישן, בדיקת התאימות מראש יכולה לחסוך ניסיון התקנה מיותר.
הדירוג הממוצע הוא 3.8 מתוך 5, לצד כ־2.6 אלף דירוגים ו־719 ביקורות. אני רואה בזה תמונה מעורבת, לא הוכחה לכך שכל משתמש יחווה אותה באותה צורה. באפליקציות בנקאיות, שביעות הרצון תלויה לעיתים קרובות בפרטים קטנים: האם קל למצוא את הפעולה המבוקשת, האם הכניסה נוחה, והאם התקלה שאירעה נפתרה. לכן הייתי מתייחס לדירוג כאל סימן שכדאי להגיע עם ציפיות מעשיות, ולא כהבטחה לחוויה מושלמת.
איפה החוויה עלולה להרגיש מוגבלת
החיסרון המרכזי מבחינתי הוא שהנוחות של אפליקציה בנקאית אינה אומרת שכל צורך בנקאי מתאים למסך קטן. כשצריך להבין מצב חריג, לקבל הסבר מורכב או לטפל בנושא שדורש שיחה עם נציג, הצגת המידע לבדה לא בהכרח מספיקה. משתמשים שמצפים שכל עניין ייפתר באפליקציה עלולים להתאכזב אם הם נדרשים לעבור לערוץ אחר. אני מעדיף לראות אותה כערוץ יעיל לשגרה, עם אפשרות לפנות לעזרה כשעניין מסוים חורג ממנה.
גם פעולות פיננסיות דורשות ריכוז. מסך טלפון קטן, חיבור לא יציב או שימוש תוך כדי הליכה יכולים להגדיל את הסיכוי לטעות בהבנה או בבחירה. לכן כדאי לבצע פעולות חשובות כשיש זמן לקרוא את הפרטים, לוודא שהסכום והיעד נכונים ולבדוק את התוצאה לאחר מכן. מי שמעדיף לעבור על כל פרט בנוחות של מסך גדול עשוי להרגיש שהמחשב מתאים יותר לחלק מהמשימות, גם אם הטלפון זמין יותר.
מגבלה נוספת היא שהכלי מיועד ללקוחות מרכנתיל ולא מספק, מעצם היותו אפליקציית הבנק, תמונת מצב מאוחדת של חשבונות בבנקים אחרים. אם אני מנהל כספים בכמה מוסדות, אצטרך להמשיך לעבור ביניהם או להשתמש בכלי נפרד לתכנון כולל. זהו trade-off סביר: ערוץ ייעודי עשוי להיות מתאים יותר לטיפול בחשבון של הבנק, אך אינו בהכרח הפתרון הנוח ביותר למי שרוצה לרכז את כל חייו הפיננסיים במקום אחד.
לבטיחות יש גם צד מעשי שאסור לדלג עליו. לא כדאי להשאיר את הטלפון פתוח ללא השגחה, לשתף פרטי גישה או לבצע פעולה רגישה ברשת ציבורית כשאפשר להמתין. אם אני משתמש במכשיר משותף או ישן, אני מקפיד במיוחד לצאת מהחשבון ולוודא שהטלפון מוגן. אלה אינם תחליף לאמצעי האבטחה של הבנק; אלה הרגלים בסיסיים שמקטינים סיכון בשימוש בכל שירות פיננסי נייד.
למי היא מתאימה, ומי יעדיף ערוץ אחר
הקהל המתאים ביותר הוא לקוח מרכנתיל שרוצה לבדוק את חשבונו ולבצע פעולות שגרתיות מהטלפון, בלי להפוך כל בירור קטן למשימה נפרדת. היא מתאימה גם למי שמעדיף לבדוק את החשבון בזמן שנוח לו, למשל לפני קנייה, אחרי קבלת תשלום או בסוף היום. למשתמש כזה, האפשרות להיכנס לחשבון מהנייד יכולה להיות שיפור ממשי לעומת הסתמכות על ביקור בסניף או על מחשב בבית.
לעומת זאת, מי שמחפש כלי להשוואת חשבונות, לניהול תקציב מתקדם או למעקב אחר כספים בכמה בנקים, כנראה יפיק יותר מכלי פיננסי משלים או מאתר הבנק שבו הוא מנהל חשבון נוסף. גם מי שמעדיף לקבל ליווי אנושי בכל פעולה עשוי להרגיש נוח יותר עם שירות טלפוני או עם סניף. זו אינה ביקורת על השימושיות של האפליקציה, אלא התאמה לצורך: אפליקציה בנקאית מועילה כשהיא חוסכת צעדים, אך לא כשהיא מאלצת אותי לנהל שיחה מורכבת דרך ממשק שלא נועד לכך.
מרכנתיל מוצגת בחנות כאפליקציה עם 500 אלף התקנות, והיא מיועדת לכל הגילים בסיווג PEGI 3. תאריך ההשקה שלה הוא 28 בדצמבר 2010, דבר שממקם אותה כשירות ותיק יחסית בעולם המובייל; עם זאת, ותק לבדו אינו מדד לאיכות של כל פעולה או לכל מכשיר. בפועל, מה שחשוב לי כמשתמש הוא לבדוק שהגרסה העדכנית פועלת היטב במכשיר שלי, ושדרך הגישה מתאימה לאופן שבו אני מנהל את החשבון.
השוואה לחלופות בנקאיות
בהשוואה לכניסה לחשבון דרך אתר בנק במחשב, היתרון של האפליקציה הוא הזמינות: קל יותר לבדוק משהו קצר באמצע היום, בלי לפתוח מחשב ולחפש את פרטי החשבון. האתר עשוי להיות נוח יותר כשאני רוצה לשבת ולסקור מידע לאורך זמן, ואילו הטלפון מתאים לבדיקה או פעולה נקודתית. אלה ערוצים משלימים, לא בהכרח מתחרים; הבחירה הטובה תלויה בשאלה אם מהירות הגישה חשובה יותר מנוחות עבודה על מסך גדול.
בהשוואה לאפליקציות שמרכזות מידע ממוסדות שונים, מרכנתיל מציעה גישה שממוקדת בבנק שלה. מי שצריך רק לנהל את חשבון מרכנתיל עשוי להעדיף את הפשטות הזאת על פני הוספת שירות ביניים, ואילו מי שמחפש תמונה כוללת של כמה חשבונות יעדיף כנראה כלי איחוד. אני לא הייתי מתקין אפליקציה כזאת מתוך ציפייה שהיא תחליף מנהל תקציב או ייעוץ פיננסי; הייתי בוחר בה כדי לקבל גישה לחשבון של מרכנתיל, ואת יתר המשימות משאיר לכלים שמתאימים להן.
השורה התחתונה
בנק מרכנתיל נראית לי בחירה הגיונית ללקוחות הבנק שרוצים להעביר חלק מהניהול השוטף לטלפון. החוזקה שלה היא הנגישות לחשבון והיכולת לבדוק מידע או לטפל בפעולה בלי לתכנן מראש ביקור במקום אחר. החולשה היא אותה ציפייה שעלולה להתלוות לכל אפליקציה בנקאית: ניידות אינה מבטיחה שכל נושא מורכב ייפתר באופן מיידי, והטלפון אינו תמיד המקום הנוח ביותר לבדיקות ממושכות.
ההמלצה שלי פשוטה: אם יש לכם חשבון במרכנתיל ואתם רוצים ערוץ נייד לשגרה, שווה לנסות אותה ולבחון אם היא משתלבת בהרגלים שלכם. כדאי להתחיל בבדיקת מידע פשוטה, ללמוד היכן נמצאות הפעולות שאתם צריכים, ואז להשתמש בה בנחת ולא תחת לחץ. אם אתם זקוקים לריכוז של כמה בנקים, לניתוח תקציב מתקדם או לעזרה אישית בכל צעד, עדיף לשלב אותה עם אתר הבנק, שירות אנושי או כלי ייעודי אחר. כך היא ממלאת תפקיד ברור: גישה נוחה לחשבון מרכנתיל, בלי לדרוש ממנה להיות כל הפתרון הפיננסי שלכם.
שאלות נפוצות
מהי אפליקציית בנק מרכנתיל, ומה אפשר לעשות בה?
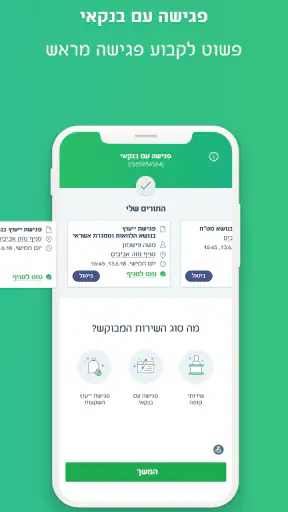
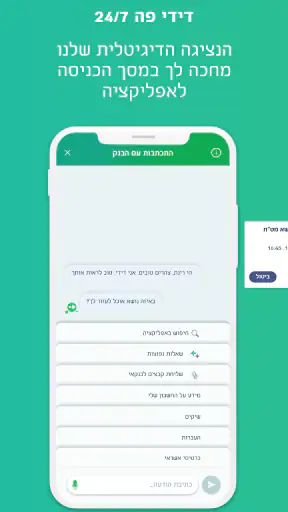
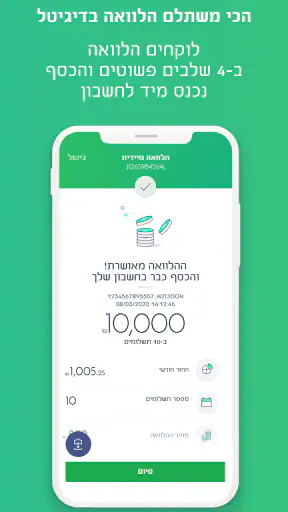
אפליקציית בנק מרכנתיל מאפשרת ללקוחות הבנק לבצע מגוון פעולות בנקאיות מהטלפון, בלי להגיע לסניף. בהתאם לסוג החשבון ולהרשאות המשתמש, ניתן בדרך כלל לבדוק יתרות ותנועות, לעקוב אחר כרטיסים, לבצע העברות ולנהל פעולות נוספות. היצע השירותים עשוי להשתנות, ולכן כדאי לבדוק באתר הבנק או באפליקציה אילו פעולות זמינות עבור החשבון שלכם.
איך מתחברים לאפליקציה בפעם הראשונה, והאם צריך להיות לקוח של הבנק?
השימוש בשירותים האישיים מיועד ללקוחות בנק מרכנתיל, והכניסה עשויה לדרוש פרטי זיהוי, סיסמה או אמצעי אימות נוסף. בתהליך הראשוני ייתכן שתתבקשו להירשם לשירות הדיגיטלי או לאמת את זהותכם לפי הנחיות הבנק. אם אין לכם חשבון, או אם פרטי ההתחברות אינם פועלים, בדקו את אפשרויות ההצטרפות והתמיכה הרשמיות לפני שתנסו שוב.
אילו פעולות אפשר לבצע באפליקציה, והאם כל השירותים זמינים לכל לקוח?
באפליקציה ניתן לצפות במידע על החשבון ולבצע פעולות דיגיטליות שהבנק מעמיד לרשותכם, כגון בדיקת תנועות, העברות וניהול שירותים מסוימים. עם זאת, הזמינות יכולה להיות תלויה בסוג החשבון, בהרשאות, באמצעי האימות ובתנאים שקובע הבנק. פעולות מסוימות עשויות לדרוש אישור נוסף או טיפול מול נציג, ולכן מומלץ לבדוק את הפרטים העדכניים בתוך האפליקציה.
האם בטוח להשתמש באפליקציית בנק מרכנתיל בטלפון?
אפליקציות בנקאיות מיועדות להגן על מידע ופעולות באמצעות מנגנוני הזדהות ואבטחה, אך חשוב שגם המשתמש ישמור על כללי זהירות. הורידו את האפליקציה רק מחנות רשמית, השתמשו בנעילת מסך ובסיסמה ייחודית, ואל תמסרו קוד אימות או פרטי כניסה למי שפונה אליכם. הימנעו מביצוע פעולות רגישות ברשת אלחוטית ציבורית, ודווחו לבנק מיד על פעילות חשודה.
מה כדאי לבדוק לפני שמורידים את האפליקציה, ומה לעשות אם היא לא עובדת?
לפני ההורדה, ודאו שבחרתם באפליקציה הרשמית של בנק מרכנתיל, בדקו את דרישות מערכת ההפעלה וקראו את פרטי העדכון וההרשאות בחנות. חיבור אינטרנט יציב ומערכת הפעלה מעודכנת עשויים לסייע בשימוש תקין. אם מופיעה שגיאה, נסו לעדכן או להפעיל מחדש את האפליקציה, אך אל תמסרו פרטי חשבון לגורם לא מוכר; לקבלת עזרה, פנו לערוצי התמיכה הרשמיים של הבנק.