בנק הפועלים - ניהול החשבון
4.6פיננסייםעודכן 7 באוקטובר 2026
צילומי מסך
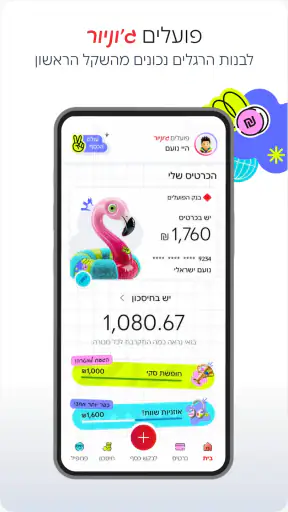
יתרונות
- אפשר לבדוק יתרות ותנועות בחשבון בלי להגיע לסניף.
- העברות כספים ותשלומים זמינים ישירות מהאפליקציה.
- התחברות ביומטרית עשויה להקל על הגישה לחשבון.
- התראות על פעולות בחשבון עוזרות לעקוב אחר פעילות שוטפת.
- ריכוז פרטי החשבון והפעולות במקום אחד מקל על הניהול היומיומי.
חסרונות
- השימוש מחייב חשבון בבנק הפועלים ופרטי הזדהות מתאימים.
- חלק מהפעולות עשויות לדרוש אימות נוסף או אישור באמצעי אחר.
- תקלות או תחזוקה בשירות עלולות למנוע גישה זמנית לחשבון.
- הצגת מידע עדכני תלויה בחיבור אינטרנט יציב.
- ממשק ואפשרויות מסוימות עשויים להשתנות לפי סוג החשבון וההרשאות.
 ניתוח מאת Mobexer
ניהול חשבון בנק מהטלפון נשמע פשוט, עד שמגיע רגע שבו צריך לבדוק תנועה לא מוכרת, להבין אם חיוב כבר ירד או להספיק לטפל בחשבון בלי להגיע לסניף. בנק הפועלים - ניהול החשבון מיועדת להפוך את הטלפון לערוץ יומיומי להתנהלות מול הבנק. בעיניי, הערך שלה אינו בכך שהיא מחליפה כל שיחה או טיפול מורכב, אלא בכך שהיא מאפשרת להתחיל מבדיקת החשבון במקום אחד זמין, בזמן שמתאים לי.
זו אפליקציה פיננסית של BankHapoalim, שמיועדת ללקוחות הבנק ולא למי שמחפש כלי תקציב עצמאי. היא חינמית, והדירוג הממוצע שלה הוא 4.6 מתוך 5 על סמך כ־89 אלף דירוגים. אלה נתוני היקף מרשימים, אבל הם אינם ערובה לכך שכל פעולה תהיה נוחה לכל משתמש; חוויית הבנקאות תלויה גם בסוג החשבון, בצורך האישי ובמידת הנוחות של כל אחד עם טיפול בכסף דרך הנייד.
החשבון בכיס, בלי להפוך כל בדיקה לפרויקט
מה שהופך גישה סלולרית לשימושית בעיניי אינו עצם האפשרות לפתוח אפליקציה, אלא הדרך שבה היא משתלבת ברגעים הקטנים של היום. אם אני בדרך לעבודה ונזכר בחיוב שאמור להופיע, אני לא צריך לחכות שאגיע הביתה כדי להתחיל לברר. אני יכול להיכנס, לבדוק את המצב ולחשוב על הצעד הבא. באותה מידה, לפני קנייה לא שגרתית אפשר לעצור לרגע ולבדוק את החשבון במקום להסתמך על הערכה מהזיכרון.
כדאי לזכור שהבדיקה עצמה אינה תחליף לתכנון. אני לא רואה בה דרך קסם לדעת אם כל קנייה מתאימה לתקציב, אלא אמצעי לקבל החלטה עם תמונה בנקאית זמינה יותר. מי שמחפש מעקב ארוך טווח, חלוקה של הוצאות לקטגוריות או תכנון משותף של משק הבית עשוי להזדקק גם לכלי אחר. היתרון כאן ממוקד יותר: להתחיל מהחשבון בבנק הפועלים, בלי להרחיק את הבירור למועד נוח יותר.
התועלת גדלה כשאני מגיע לאפליקציה עם שאלה ברורה. למשל: האם הפעולה שאני מצפה לה כבר משתקפת בחשבון, האם אני בודק את החשבון שהתכוונתי לבדוק, והאם מה שאני רואה מצריך טיפול. שאלה ממוקדת עוזרת לא ללכת לאיבוד בין בדיקה שגרתית לבין החלטה כספית. אם אני לא בטוח מה משמעות המידע, עדיף לעצור ולא לפרש אותו בחופזה.
היתרון המרכזי: להתחיל את הטיפול בחשבון מהטלפון
גישה יומיומית במקום המתנה לרגע פנוי
היכולת החשובה ביותר כאן היא עצם ניהול החשבון בסלולר. בשימוש מעשי, פירוש הדבר הוא שאפשר לפנות לאפליקציה כשעולה שאלה בנקאית, במקום לדחות את הבדיקה עד שאהיה מול מחשב או פנוי להגיע לסניף. זה שינוי קטן בהרגל, אבל הוא עשוי לעזור במיוחד למי שרוצה לעקוב מקרוב אחר הפעילות הכספית ולא להסתמך רק על בדיקה תקופתית.
אני רואה באפליקציה בעיקר נקודת פתיחה: נכנסים לחשבון, בודקים מה קורה ומחליטים אם צריך להמשיך לטפל בעניין בערוץ דיגיטלי או לפנות לעזרה. אין צורך להפוך כל פעולה קטנה למשימה שתלויה בשעות פתיחה או במחשב בבית. מנגד, חשוב לא לבלבל בין נוחות גישה לבין עצמאות מלאה בכל מצב: כשמדובר בהחלטה מורכבת או במקרה שלא ברור איך לטפל בו, עדיין צריך להפעיל שיקול דעת ולא ללחוץ על אפשרויות בלי להבין את משמעותן.
ההבחנה הזאת חשובה גם למי שעובר מאתר הבנק לאפליקציה. מסך קטן נוח לבדיקה מהירה, אך פחות מתאים לקריאה ממושכת של פרטים או להשוואה בין מידע רב. לכן, בעיניי, כדאי להשתמש בטלפון לבדיקות ממוקדות ולפעולות שגרתיות, ולעבור למסך גדול או לערוץ שירות אחר כשצריך להתעמק במסמכים, להסביר מצב מורכב או לקבל החלטה משמעותית.
איך להפוך בדיקה מהירה להרגל מועיל
דרך שימושית היא לפתוח את האפליקציה בעקבות אירוע מוגדר: אחרי קנייה גדולה, לפני תשלום מתוכנן או כשמופיעה הודעה על פעולה בחשבון. כך הבדיקה עונה על שאלה אמיתית במקום להפוך לרענון חסר מטרה. אני ממליץ גם להפריד בין שתי מטרות: לבדוק מה כבר קרה, ולברר מה צריך לעשות עכשיו. הראשונה מתאימה היטב למבט קצר בטלפון; השנייה עשויה לדרוש מעבר נוסף, במיוחד אם הפעולה אינה ברורה או אם יש לה השלכות על התקציב.
הטיפ המעשי שלי הוא לא להסתפק בתחושת היכרות עם המסך. בבדיקה חשובה, כדאי לעצור ולוודא שמדובר בחשבון הנכון ושהפרטים אכן מתאימים למה שהתכוונתי לבדוק. זה נשמע מובן מאליו, אבל עבודה בנקאית מהירה עלולה לעודד לחיצות אוטומטיות. הרגל טוב הוא לבדוק תחילה, להבין את ההקשר ורק אז להחליט אם נדרשת פעולה נוספת.
כמו בכל אפליקציה שמרכזת גישה לחשבון פיננסי, כדאי להתייחס לטלפון כאמצעי אישי ולא להשאיר אותו פתוח במקום משותף. זו אינה תכונה ייחודית של האפליקציה אלא שיקול בסיסי בשימוש בבנקאות סלולרית: כשבודקים מידע כספי בדרכים, חשוב לשים לב גם לסביבה ולנעילת המכשיר.
התרחיש שבו הגישה הניידת באמת עוזרת
נניח שאני עומד לשלם על קנייה לבית, ובמקביל מצפה לחיוב קבוע או לתשלום שכבר ביצעתי. במקום לנחש לפי הזיכרון, אני יכול לפתוח את החשבון ולבדוק את התמונה העדכנית לפני שאחליט כיצד להתקדם. האפליקציה מועילה כאן לא מפני שהיא מחליפה תכנון תקציב, אלא מפני שהיא מקרבת את המידע הבנקאי לרגע שבו הוא רלוונטי. אותו היגיון מתאים גם לבדיקה קצרה אחרי תשלום, כדי לוודא אם הפעילות כבר מופיעה ולחסוך אי־ודאות.
יש כאן גם יתרון פחות מובן מאליו: בדיקה סמוכה לאירוע יכולה לסייע להבחין בין טעות בזיכרון לבין משהו שבאמת דורש בירור. אם אני בודק רק בסוף החודש, קל יותר לשכוח מה הייתה מטרת התנועה או מתי הבחנתי בה. כשעולה שאלה, רישום לעצמי של ההקשר והזמן שבו שמתי לב אליה עשוי להקל על המשך הטיפול, גם אם בסופו של דבר אצטרך לפנות לערוץ אחר.
לעומת כלי תקציב חיצוני, אפליקציה של הבנק מתאימה קודם כול למי שרוצה לפנות לחשבון הבנק שלו עצמו. כלי תקציב עשוי להיות עדיף למי שמבקש לבנות תמונה רחבה של הוצאות מכמה מקורות, לקטלג אותן או לתכנן מטרות באופן עצמאי. אלה מטרות שונות: כאן מרכז הכובד הוא ניהול חשבון בנקאי, ולא בהכרח ניתוח מקיף של כל משק הבית.
שגרה מציאותית: בדיקה, החלטה והמשך טיפול
נניח שאני יוצא מהסופר, נזכר שעליי לשלם עוד הוצאה באותו יום, ורוצה לוודא שאני לא פועל על בסיס תמונה ישנה של החשבון. אני פותח את האפליקציה כשיש לי רגע שקט, בודק את המידע הרלוונטי, ואז מחליט אם להמשיך כרגיל או לברר משהו נוסף. הערך אינו בכך שהאפליקציה מבטיחה שהכול ייפתר מיד, אלא בכך שאני יכול להתחיל את הבירור בזמן שבו השאלה עלתה.
במקרה אחר, אני עשוי לראות פעולה שאיני מזהה. הדבר הנכון מבחינתי אינו להסיק מיד שמדובר בטעות או לבצע פעולה מתוך לחץ. אני בודק אם אני זוכר את ההקשר, משווה למה שתכננתי לעשות, ואם עדיין אין לי הסבר ברור – ממשיך לברר בדרך המתאימה. זהו שימוש חשוב במיוחד, מפני שגישה מהירה למידע יכולה לעזור לזהות שאלה מוקדם, אבל אינה מחליפה בירור זהיר או שירות אנושי כשנדרש.
כדי שהניידות באמת תחסוך זמן, כדאי לבחור מראש מתי לבדוק: למשל אחרי הוצאה חריגה או לפני התחייבות מתוכננת. בדיקות תכופות ללא מטרה עלולות דווקא להוסיף מתח, במיוחד למי שנוטה לפרש כל שינוי קטן כסיבה לדאגה. אני מעדיף לראות באפליקציה כלי שמשרת החלטה מוגדרת, ולא משהו שחייבים לפתוח שוב ושוב רק משום שהוא זמין.
מה עלול להרגיש פחות נוח
החיסרון הראשון הוא תלות בהרגל ובתשומת לב. גישה מהירה לא אומרת שכל מידע קל להבנה, ובנקאות דורשת זהירות: תנועה שמוכרת לי עשויה להיראות לא ברורה בלי הקשר, ומידע שנראה פשוט על המסך עשוי לדרוש בירור לפני שמחליטים מה לעשות. משתמש שמצפה לאפליקציה שתסביר לו כל מצב פיננסי באופן אישי עלול להרגיש שהטלפון לבדו אינו מספיק.
גם גודל המסך הוא פשרה ממשית. הוא מצוין לבדיקות קצרות, אך לא תמיד נעים כשצריך לקרוא הרבה או לעבור בין פרטים. אם אני נמצא במקום שבו קשה להתרכז, עדיף לדחות פעולה משמעותית ולא לנסות לסיים אותה במהירות רק כדי לחזור למה שעשיתי. בנושאים כספיים, נוחות אינה תחליף להבנה.
מגבלה נוספת היא שהנוחות תלויה במצב שבו אני משתמש בטלפון. אם הסוללה חלשה, החיבור אינו נוח או שאני נמצא בסביבה רועשת ומסיחה, בדיקה שמיועדת להיות מהירה יכולה להפוך למלחיצה. במקרה כזה אין יתרון בלנסות להתעקש לסיים מיד; לפעמים עדיף לחכות למקום שבו אוכל להתרכז, או לבחור בערוץ אחר. זהו לא פגם ייחודי של בנק הפועלים, אלא מחיר מעשי של הסתמכות על מכשיר נייד לניהול עניינים חשובים.
יש גם הבדל בין ניהול החשבון של בנק מסוים לבין שירות פיננסי שמאגד כמה בנקים. מי שאינו לקוח בנק הפועלים, או מי שרוצה לראות את כל החשבונות וההתחייבויות שלו במקום אחד, לא בהכרח יקבל כאן את נקודת המבט הרחבה שהוא מחפש. במקרה כזה, כלי פיננסי רב־חשבוני עשוי להתאים יותר, אם הוא תומך בצרכים שלו ומקובל עליו מבחינת נוחות ואמון.
ההשוואה לסניף או לשירות אנושי אינה שאלה של מנצח אחד. טלפון נוח כשאני יודע מה אני רוצה לבדוק ומעדיף לעשות זאת בעצמי. שיחה או פנייה ישירה עדיפות כשאני צריך להסביר רצף אירועים, לקבל הבהרה או להתמודד עם מצב חריג. מי שמאמין שכל עניין בנקאי חייב להיפתר במסך אחד עשוי להתאכזב; אני מעדיף לראות באפליקציה דרך יעילה לטיפול בשגרה, לצד ערוצים אחרים למקרים שמצריכים אותם.
הבחירה בין אפליקציית הבנק לכלים אחרים
בהשוואה לאתר הבנק, הטלפון מתאים יותר לרגעים שבהם אני רוצה לפתוח את החשבון ולבדוק נקודה אחת בלי להתיישב מול מחשב. אתר במסך גדול עשוי להיות נוח יותר כשאני צריך לקרוא הרבה, להשוות בין מסמכים או לשבת על עניין מורכב בלי הסחות. אין סיבה לבחור רק ערוץ אחד: אני יכול להשתמש באפליקציה כנקודת כניסה מהירה, ולהעביר את הבירור למסך גדול או לשירות הבנק אם השאלה מתרחבת.
בהשוואה לכלי תקציב עצמאי, ההבדל הוא גם במטרת השימוש. כלי תקציב נועד לעיתים לתת מבט רוחבי על הכנסות והוצאות, בעוד שאפליקציית הבנק ממוקדת בחשבון של אותו בנק. אם הדבר החשוב לי הוא לבדוק עניין שקשור לחשבון בנק הפועלים, הגישה הישירה היא יתרון. אם המטרה היא להשוות את ההתנהלות שלי בין כמה חשבונות, כלי רחב יותר עשוי לשרת אותי טוב יותר, בתנאי שהוא מתאים לצרכים ולרמת האמון שלי בו.
למי שמעדיף טיפול אנושי, האפליקציה יכולה להיות שימושית גם בלי להפוך לערוץ היחיד שלו. אפשר להתחיל מבדיקה עצמית כדי להבין מה השאלה, ואז לפנות לעזרה כשהתמונה עדיין אינה ברורה. כך מגיעים לשיחה ממוקדים יותר: אפשר להסביר מה ראיתי ומה ניסיתי להבין, במקום להתחיל מאפס. אבל אם עצם הטיפול העצמאי בכסף גורם לחוסר ביטחון, אין צורך לכפות על עצמך מעבר דיגיטלי רק מפני שהוא זמין.
למי היא מתאימה, ולמי פחות
היא מתאימה במיוחד ללקוחות בנק הפועלים שרוצים גישה נוחה לניהול החשבון, כבר רגילים להשתמש בטלפון למשימות יומיומיות ומסוגלים לבדוק פרטים לפני קבלת החלטה. היא יכולה להתאים גם למי שלא רוצה לפתוח מחשב בכל פעם שעולה שאלה קטנה על החשבון. הנתון של כמיליון התקנות מצביע על שימוש רחב, אך הבחירה הנכונה עדיין תלויה בשאלה אם הבנק והאפליקציה מתאימים לצורת ההתנהלות שלי.
לעומת זאת, מי שמעדיף לבצע כל פעולה בנקאית מול אדם, אינו מרגיש בטוח בניהול מידע פיננסי בנייד, או צריך בעיקר תכנון הוצאות בין כמה בנקים, עשוי להעדיף ערוץ אחר או כלי משלים. גם מי שממעט לבדוק את חשבונו לא חייב להתקין אפליקציה רק מפני שהיא זמינה: היא מועילה כשהגישה הניידת באמת משתלבת בשגרה, ולא כאשר היא יוצרת בדיקות תכופות בלי מטרה.
היא פחות מתאימה גם למי שמצפה שכל שאלה על כסף תיענה בהסבר אישי ומפורט על המסך. אפליקציה יכולה להביא אותי אל המידע ולעזור להתחיל את הטיפול, אבל כאשר אני צריך להבין השלכות, לקבל החלטה מורכבת או לברר מצב חריג, הנוחות הדיגיטלית אינה מבטיחה שאמצא לבדי את כל התשובות. בעיניי, משתמש טוב אינו מי שמבצע הכול מהטלפון, אלא מי שיודע מתי זה מספיק ומתי צריך להמשיך הלאה.
האפליקציה מסומנת PEGI 3, והגרסה הנוכחית היא 44.2.0 עם דרישת מערכת הפעלה מינימלית 9. היא זמינה ללא תשלום, כך שמחסום הבחירה המרכזי אינו מחיר ההורדה אלא התאמה לבנק, למכשיר ולהרגלי המשתמש. העובדה שהיא קיימת מאז 9 בינואר 2011 מעידה על מוצר ותיק, אבל בעיניי ההחלטה צריכה להתבסס על הצורך הנוכחי שלי ולא רק על גיל האפליקציה או על מספר המתקינים.
למי ששואל אם אפשר להסתמך עליה כתחליף מלא לסניף, התשובה שלי היא לא בכל מצב: היא מתאימה להתחלה של טיפול שגרתי ולבדיקות ממוקדות, ואילו מקרה שמצריך הסבר או בירור אישי עשוי לדרוש ערוץ שירות אחר. ואם השאלה היא האם היא טובה גם למי שמנהל כמה חשבונות, צריך להבחין בין שימוש בחשבון בבנק הפועלים לבין תמונה כוללת של כל הכספים; לצורך השני, כלי משלים עשוי להתאים יותר. אלה לא סיבות לפסול את האפליקציה, אלא דרך לבחור בה לצורך הנכון.
השורה התחתונה: נוחות טובה כשהיא משרתת החלטה
בנק הפועלים - ניהול החשבון היא בחירה הגיונית ללקוחות הבנק שרוצים לצמצם את המרחק בין שאלה יומיומית לבין בדיקה בפועל. החוזקה שלה היא גישה סלולרית לניהול החשבון; הערך האמיתי מופיע כשמשתמשים בה כדי לבדוק דבר מוגדר, להבין את מצב החשבון ולהחליט אם אפשר להמשיך לבד או שצריך עזרה נוספת.
אני ממליץ עליה למי שמעריך ניהול בנקאי מהטלפון ומוכן להשתמש בו באחריות. אם הצורך שלך הוא סקירה נוחה של חשבון בנק אחד, היא עשויה להפוך לכלי שימושי בשגרה. אם אתה מחפש מערכת תקציב רחבה, הסברים אישיים לכל תנועה או תחליף מלא לשירות אנושי, כדאי לבחור פתרון מתאים יותר או לראות בה חלק אחד ממערך הכלים שלך. היא במיטבה כשהניידות חוסכת טרחה, בלי לגרום לך לוותר על בדיקה שקולה.
בסופו של דבר, אני חושב שכדאי למדוד את הערך שלה לפי השאלה אם היא מקצרת את הדרך למידע שאתה צריך, ולא לפי מספר הפעמים שאתה פותח אותה. אם היא מאפשרת לך לבדוק עניין בזמן, בלי להסתמך על זיכרון ובלי לדחות בירור פשוט, יש לה מקום ברור בשגרה. אם היא רק מוסיפה עוד מקום לעקוב אחריו, או גורמת לך לנסות לפתור לבד דבר שאינך מבין, עדיף לשנות את אופן השימוש או להיעזר בערוץ אחר.
שאלות נפוצות
מה אפשר לעשות באפליקציית בנק הפועלים – ניהול החשבון?
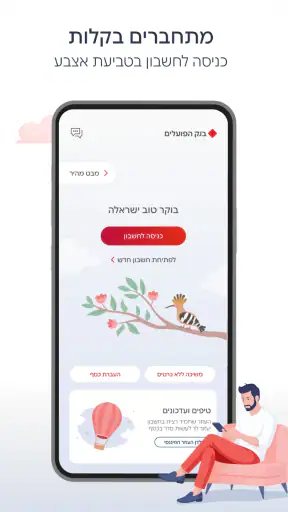
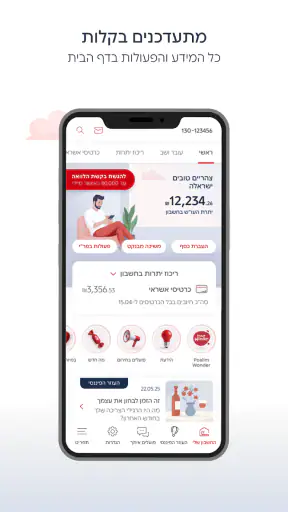
האפליקציה מיועדת לניהול חשבון בנק מהטלפון, ויכולה לאפשר ללקוחות לבצע פעולות כמו בדיקת יתרה ותנועות, צפייה בפרטי חשבונות וכרטיסים, ביצוע העברות ותשלום חשבונות, בהתאם לסוג החשבון ולהרשאות המשתמש. היקף השירותים עשוי להשתנות עם עדכוני האפליקציה ומדיניות הבנק, ולכן כדאי לבדוק בתיאור העדכני בחנות אילו פעולות זמינות לכם.
האם צריך להיות לקוח של בנק הפועלים כדי להשתמש באפליקציה?
האפליקציה מיועדת בראש ובראשונה ללקוחות בנק הפועלים שרוצים לקבל גישה לחשבונותיהם ולשירותים הדיגיטליים של הבנק. כדי להיכנס למידע אישי או לבצע פעולות, בדרך כלל נדרשים פרטי זיהוי והרשמה או אימות בהתאם להנחיות הבנק. מי שאינו לקוח עשוי למצוא בה מידע כללי בלבד, אך לא יוכל לנהל חשבון בנק דרך האפליקציה.
איך מתחברים לאפליקציה ומה עושים אם לא מצליחים להיכנס?
הכניסה מתבצעת באמצעות אמצעי הזיהוי שהבנק מגדיר, ועשויה לכלול סיסמה, קוד חד־פעמי או אימות נוסף. אם שכחתם פרטי כניסה, החלפתם מכשיר או שהחשבון ננעל, פעלו לפי אפשרויות השחזור שמופיעות במסך הכניסה או פנו לערוצי התמיכה הרשמיים של הבנק. אל תמסרו סיסמאות או קודי אימות לאדם שפונה אליכם.
האם השימוש באפליקציה בטוח, ואילו הרשאות כדאי לבדוק?
האפליקציה מטפלת במידע פיננסי רגיש, ולכן חשוב להוריד אותה רק מחנות האפליקציות הרשמית ולוודא שמדובר באפליקציה של בנק הפועלים. מומלץ להגן על הטלפון באמצעות נעילת מסך, להתקין עדכונים ולצאת מהחשבון במכשיר שאינו אישי. לפני ההתקנה בדקו אילו הרשאות האפליקציה מבקשת; הבנק הוא המקור המתאים לפרטים עדכניים על אמצעי האבטחה והפרטיות.
האם השימוש באפליקציה כרוך בתשלום, והאם אפשר לבצע בה כל פעולה בנקאית?
הורדת האפליקציה עצמה עשויה להיות ללא תשלום, אך עמלות או תנאים עשויים לחול על פעולות בנקאיות מסוימות בהתאם לתעריפון הבנק ולסוג החשבון. גם לא כל פעולה זמינה בהכרח לכל לקוח: הזמינות עשויה להיות תלויה בהרשאות, במוצרי הבנק ובבדיקות אבטחה. מומלץ לבדוק את העמלות והתנאים באתר הרשמי או מול הבנק לפני ביצוע פעולה.