Wise - Global Money
4.6פיננסייםעודכן 21 בנובמבר 2026
צילומי מסך
 ניתוח מאת Mobexer
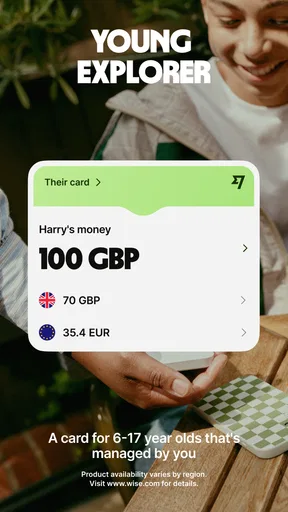
כשאני צריך להעביר כסף בין מדינות או לנהל הוצאות בכמה מטבעות, אני מעדיף כלי שמרכז את הפעולות במקום אחד ולא מחייב אותי לנחש כמה יעלה כל צעד. Wise מיועדת בדיוק לסוג השימוש הזה: זו אפליקציה פיננסית מבית Wise Payments Ltd., שמעמידה במרכז חשבון לשימוש בינלאומי. היא לא מחליפה כל שירות בנקאי בכל מצב, אבל למי שחי בין מטבעות, נוסע לעיתים קרובות או מקבל כסף מחו״ל, היא יכולה להפוך מטלות כספיות מסורבלות לברורות יותר.
ההתאמה מתחילה בשגרה שלך
לפני שמתקינים אפליקציה פיננסית נוספת, כדאי לחשוב על הפעולות שבאמת חוזרות אצלך. האם אתה מקבל תשלום מחו״ל, שולח כסף למשפחה, נוסע כמה פעמים בשנה או משלם לספק במדינה אחרת? אם כן, חשבון בינלאומי עשוי לרכז משימות שבדרך אחרת מפוזרות בין הבנק המקומי, שירות העברה ותזכורות אישיות. אם אין לך שימוש קבוע כזה, עצם האפשרות לנהל כמה מטבעות לא בהכרח מצדיקה שינוי בשגרה.
למשל, פרילנסר שמקבל תשלום מלקוח בחו״ל יכול להפריד בין המעקב אחר הכנסה זו לבין ההוצאות השוטפות שלו, ולבדוק את פרטי התשלום לפני שהוא ממשיך להשתמש בכסף. זה לא מבטל את הצורך לתעד הכנסות לצורכי ניהול אישי או עסקי, אבל הוא עשוי להפוך את התנועה הבינלאומית לנגישה יותר מתוך הטלפון. למי שמנהל עסק עם צרכים חשבונאיים מורכבים, Wise אינה תחליף אוטומטי למערכת הנהלת חשבונות או לייעוץ מתאים.
איך Wise משתלבת בניהול כסף בינלאומי
אני בוחן את Wise דרך השאלה הפשוטה אם היא מפחיתה את הטרחה של ניהול כסף בין מדינות, ולא רק מוסיפה עוד אפליקציה לטלפון. בחלק הזה אתמקד באופן שבו חשבון בינלאומי עשוי להשתלב בשגרה, ואיך כדאי לחשוב על השימוש בו לצד החשבון המקומי. בעיניי, ההבחנה החשובה היא בין צורך שחוזר על עצמו לבין פעולה חד־פעמית, כי היא קובעת אם ריכוז הפעילות באמת מועיל.
חשבון אחד, כמה צרכים שונים
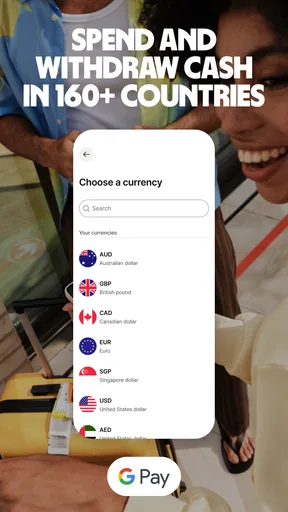
היתרון העיקרי שאני רואה ב-Wise הוא האפשרות לחשוב על כסף במונחים של כמה מדינות ומטבעות, ולא רק דרך החשבון המקומי הרגיל. במקום להתייחס להעברה לחו״ל כאל פעולה חריגה שמתחילה ונגמרת בבנק, אפשר להשתמש באותה אפליקציה לניהול כסף שמגיע ממקום אחר, להעברה ולמעקב אחר פעילות בינלאומית. בפועל, הערך תלוי בשאלה אם אלה צרכים חוזרים אצלך או אירוע חד-פעמי.
למשל, אם אני נוסע לחו״ל ורוצה להפריד את ההוצאות של הנסיעה מהוצאות הבית, נוח לנהל את הפעילות דרך שירות שנבנה סביב שימוש במטבעות שונים. גם אדם שעובד מול לקוחות במדינות אחרות עשוי להפיק תועלת ממקום אחד שבו הוא עוקב אחר כסף שנכנס ויוצא. אלה לא רק מצבים של נסיעות: גם מעבר בין מדינות, תמיכה במשפחה מעבר לים או תשלום לספק זר יכולים להפוך את הגישה הבינלאומית לרלוונטית.
חשוב, עם זאת, להבדיל בין חשבון שמשרת שימושים בינלאומיים לבין חשבון עו״ש מקומי שמכסה כל צורך יומיומי. לפני שמסתמכים על Wise כפתרון היחיד, כדאי לבדוק אם הפעולות הספציפיות שלך נתמכות במדינה ובמטבע הרלוונטיים, ומהם התנאים המוצגים בעת ביצוען. בעיניי, זו בדיקה מעשית ולא קטנונית: היא עוזרת להימנע ממצב שבו בונים שגרת תשלומים על הנחה שלא מתאימה למקרה האישי.
חדשות מחדר המערכת
 Gossip Harbor®: Merge & Story
Gossip Harbor: משחק מיזוג קצר שהופך לעוד פרק
משחק המיזוג של Gossip Harbor מתאים לקצב של רגעים קצרים, אבל הסיפור הממכר שלו מגיע עם המתנה, חזרתיות וקצת יותר דרמה ממה שהפסקה דורשת.
 Stumble Guys
: משחק קצר וכיפי, עד שההפסדים מתחילים לעייף
בדקנו את המשחק דרך כמה סוגי שחקנים: מתחילים, חורשי מסלולים, בעלי מכשירים חלשים וחבורות חברים. ההמלצה משתנה לפי הזמן, המכשיר והסבלנות שלכם.
 צבע ולמד
צובעים ולומדים: כך הופכים כל ציור לתרגול קצר ומהנה
המשחק לא מסתכם בבחירת צבעים: עם סדר נכון, שאלות קטנות וקצב שמתאים לילד, כל ציור יכול להפוך לתרגול מועיל — בלי להפוך את זמן המסך לשיעור מעייף.
 YouTube Music
 הופך כל שיר לסיבה להישאר
הכוח של YouTube Music אינו רק בקטלוג ענק, אלא בחיבור בין שירים, הופעות וגרסאות נדירות להרגל יומיומי שקשה להחליף.
 Microsoft Word: Edit Documents
Word בכיס: המסמכים כבר לא מחכים למחשב
הטלפון כבר לא משמש רק לקריאת מסמכים: Word דוחפת את העבודה הקטנה והדחופה אל תוך הנייד, אבל לא כל משימה באמת נוחה שם.
 Gugu Gaga Penguin Escape
בריחה קצרה ועוד ניסיון אחד: Gugu Gaga Penguin Escape
Gugu Gaga Penguin Escape בונה את הקסם שלו סביב בריחה זריזה, קצב של ניסיונות קצרים ותחושת התקדמות שמפתה לחזור. הוא קל ללמידה, אך לא תמיד סלחני.
המאמר הבא שכדאי לקרוא
Audible הופכת זמן מת בין מטלות לזמן עם סיפור
Audible הופכת נסיעות, מטלות והליכות לזמן קריאה מסוג אחר. זו נוחות אמיתית, אבל גם סימן לאופן שבו אנחנו מבקשים למלא כל רגע בקול.
הדוד שוב מעצבן, אבל האם הבדיחה מחזיקה מעמד?
הכאוס הקצר וההומור הפיזי של Annoying Uncle Punch Game® מסבירים את כוח המשיכה שלו. השאלה הקשה יותר היא מה נשאר אחרי שהבדיחה כבר מוכרת.
Clash of Clans: ממשק שמכוון היטב, אך מתקשה להסביר את העומס
הכוח של Clash of Clans אינו רק בקרבות, אלא בדרך שבה הוא מלמד, מכוון ומתגמל. דווקא אחרי שמכירים את הכפר, מתגלים גם המחיר והחיכוך של הממשק.
בקנדי קראש סאגה משחקים לבד, אבל לא לגמרי
מאחורי הלוחות הצבעוניים מסתתר משחק של הרגלים, שיתוף ותחרות קטנה. בדקנו מה באמת מחבר בין שחקני קנדי קראש, ואיפה הקהילה נעצרת.
למי האפליקציה עשויה להתאים
אני ממליץ לבדוק את Wise אם יש לך סיבה ממשית לנהל כסף מעבר לגבולות: נסיעות, עבודה עם לקוחות בחו״ל, לימודים במדינה אחרת או העברות לבני משפחה. היא מתאימה במיוחד למי שרוצה לעקוב אחר ההתקדמות של פעולה כספית מתוך הטלפון, במקום לנהל שיחה, לחפש פרטי העברה שוב ושוב או לעבור בין כמה שירותים. הקהל שלה אינו רק מטיילים; גם פרילנסרים ובעלי עסקים קטנים עשויים למצוא בה שימוש, כל עוד הצרכים שלהם תואמים למה שהשירות מאפשר.
לעומת זאת, אם כל ההוצאות וההכנסות שלך מתנהלות במטבע אחד ובתוך מדינה אחת, ייתכן שהחשבון הרגיל שלך כבר עושה את העבודה בפחות מאמץ. אפליקציה בינלאומית אינה יתרון בפני עצמו אם אינך משתמש ביכולות שמבדילות אותה. מי שמחפש בעיקר תקציב ביתי, תשלומי חשבונות מקומיים או שירות בנקאי מלא צריך להשוות את האפשרויות האלה בנפרד, ולא לבחור לפי התווית “בינלאומי”.
שיקול נוסף הוא מי צריך גישה לחשבון ובאיזה אופן. אם ההוצאות הבינלאומיות שלך משותפות עם בן משפחה או שותף, אל תניח שנוח לנהל אותן יחד רק מפני שהשימוש מתרכז באפליקציה אחת; בדוק מראש אם המבנה שלה מתאים לאופן שבו אתם רוצים לעקוב אחר כסף ולהפריד אחריות. לעומת זאת, למי שמעדיף לנהל בעצמו את כל הפעולות מהטלפון, ריכוז הפעילות עשוי להיות נוח.
מה אפשר ללמוד מהתפתחות הגרסאות
Wise קיימת מאז 24 במרץ 2014, והגרסה הנוכחית היא 9.44.1. העובדות האלה מצביעות על מוצר ותיק שמתעדכן לאורך זמן, אבל מספר גרסה לבדו אינו אומר אילו יכולות נוספו, מה השתנה במסכים או אם פעולה מסוימת הפכה לקלה יותר. לכן אני מתייחס אליו כאל סימן לכך שמדובר בשירות פעיל, ולא כהוכחה שכל פרט בחוויית השימוש השתפר או מתאים לכל לקוח.
למשתמשים קיימים, המשמעות המעשית של עדכון היא לבדוק מה השתנה בתהליך שהם באמת מבצעים: האם קל יותר למצוא העברה קודמת, האם הצגת הפעילות עדיין מובנת והאם פרטי המקבל נשמרים באופן שנוח להם. אני לא מניח שגרסה חדשה משנה את כל אלה; אלה פשוט נקודות שכדאי לבדוק אחרי עדכון של אפליקציה פיננסית, במיוחד אם היא חלק משגרת התשלומים. משתמש חדש יכול להתחיל מפעולה פשוטה ולראות אם המבנה ברור, בלי להעביר מיד את כל ההתנהלות הכספית שלו לשירות.
היקף השימוש מעיד שגם רבים אחרים מתעניינים בה: ל-Wise יש יותר מ-50 מיליון התקנות וממוצע של 4.6 מתוך 5, המבוסס על כ-2.1 מיליון דירוגים. המספרים האלה עשויים לעזור להבין שהאפליקציה מוכרת ונפוצה, אך הם לא מבטיחים חוויה זהה לכל אחד. ההרכב של משתמשים בינלאומיים מגוון, והדבר החשוב יותר הוא אם השירות מתאים למדינה שלך, לאופן שבו הכסף שלך מתקבל ולתשלומים שאתה מבצע.
תרחיש יומיומי: תשלום ללקוח או הוצאה בנסיעה
נניח שאני עובד מול לקוח במדינה אחרת, ובמקביל מתכנן נסיעה. במקום להתייחס לכל פעולה כאירוע מנותק, אני יכול להשתמש ב-Wise כמקום שבו אני בודק את הפעילות הבינלאומית שלי ומנהל את הפעולות הרלוונטיות דרך הטלפון. במקרה כזה, ההרגל החשוב הוא לא רק לפתוח את האפליקציה ביום התשלום, אלא לבדוק מראש את פרטי המטבע והמקבל ולוודא שהפעולה אכן מתאימה לצורך שלי.
תובנה שימושית היא שכדאי להתייחס לכל פעולה כאל תהליך קטן עם בדיקה לפני אישור ומעקב אחר כך. אני בודק את שם המקבל ואת פרטי הפעולה, קורא את הסכום ואת המטבע כפי שהם מוצגים, ולא מניח שהעברה קודמת מבטיחה שהפעולה החדשה זהה. לאחר מכן, אני חוזר לפעילות באפליקציה כדי לוודא שהדבר מופיע כפי שציפיתי. זו דרך פשוטה לצמצם טעויות בהקלדת פרטים, במיוחד כשמבצעים תשלום למישהו חדש או כשעובדים בין כמה מטבעות.
יש גם יתרון בתכנון מראש: אם אני יודע שהוצאה מסוימת צפויה בנסיעה, עדיף להבין את מסלול הכסף לפני היציאה ולא בזמן שאני ממהר לשלם. כך יש לי זמן לבדוק אם החשבון מתאים לאותו שימוש ואם תנאי הפעולה מוצגים בצורה ברורה. Wise יכולה להקל על ההתנהלות הבינלאומית, אבל היא לא מבטלת את הצורך לוודא פרטים או לתכנן תשלום.
בתרחיש מעשי, אני יכול לבדוק את הסכום והמטבע לפני היציאה, ואז להשוות אותם למה שאני מתכוון להוציא במהלך הנסיעה. אם התוכנית משתנה, למשל אם התשלום הוא לספק חדש ולא להוצאה שתכננתי, אני עוצר ובוחן שוב את פרטי המקבל ואת תנאי הפעולה. ההרגל הזה מועיל יותר מלנסות לזכור בדיעבד איזה סכום היה אמור להגיע ובאיזה מטבע.
למי שמקבל תשלום קבוע מלקוח זר, כדאי גם לשמור לעצמו תהליך עקבי: לבדוק את פרטי התשלום מול החשבונית או ההסכמה עם הלקוח, לוודא שהמטבע נכון, ואז לעקוב אחרי הפעילות. כך קל יותר לזהות טעות בפרטים לפני שהיא הופכת לבעיה, בלי להניח שכל תשלום חוזר זהה לחלוטין לקודמו.
איך היא משתווה לבנק ולאפליקציות אחרות
בהשוואה לבנק הרגיל שלי, היתרון של Wise הוא המיקוד בשימוש חוצה-גבולות. בבנק מקומי, העברות לחו״ל עשויות להיות חלק ממערכת שנועדה בראש ובראשונה לניהול חשבון מקומי; ב-Wise נקודת המבט הבינלאומית נמצאת במרכז. מצד שני, לבנק שבו אני כבר משתמש יש לעיתים יתרון של היכרות, קשר לחשבונות נוספים ושירותים מקומיים שאני תלוי בהם. לכן לא הייתי עובר רק בגלל שהשם של Wise קשור לכסף בינלאומי.
בהשוואה לשירותי העברת כספים נקודתיים, אפליקציה שמיועדת לחשבון בינלאומי עשויה להיות הגיונית יותר למי שחוזר שוב ושוב לאותן פעולות. אם כל מה שאתה צריך הוא העברה חד-פעמית, שירות ממוקד עשוי להיות פשוט יותר, במיוחד אם הוא מתאים למדינה ולמקבל. אם אתה מקבל תשלומים, עוקב אחרי כמה פעולות ומתכנן להשתמש בכסף גם בהמשך, ריכוז ההתנהלות באפליקציה אחת עשוי להיות נוח יותר. ההכרעה תלויה בתדירות ובסוג הפעולות, לא רק בממשק.
כשאני משווה בין האפשרויות, אני בודק את כל העלות והתנאים שמוצגים לפני שאני מאשר פעולה, ולא מסתפק בשם של השירות או בהבטחה כללית לנוחות. בפרט, כדאי להשוות את המטבע שבו הכסף נשלח, המטבע שבו הוא מתקבל, הפרטים שמוצגים לפני אישור והיכולת לעקוב אחר הפעולה. זו השוואה שמשרתת את המקרה שלך יותר טוב מהנחה ששירות אחד בהכרח עדיף בכל העברה.
אם הבנק המקומי שלך כבר מציע דרך נוחה לבצע את הפעולה הספציפית, ייתכן שההיכרות איתו תהיה חשובה יותר מריכוז נוסף. מנגד, אם אתה נדרש שוב ושוב לחפש פרטי העברה, לעקוב אחר כמה תשלומים או להתמודד עם מטבעות שונים, שירות שמכוון לשימוש בינלאומי עשוי לחסוך חיכוך. אני לא רואה בזה תחרות שבה חייבים לבחור מנצח אחד: אפשר להשאיר את הבנק המקומי לצרכים המקומיים ולבחור כלי אחר לפעילות חוצת-גבולות, כל עוד ברור לך איפה מתבצעת כל פעולה.
נקודות חיכוך שכדאי להביא בחשבון
החיסרון הראשון הוא שאפליקציה בינלאומית מוסיפה שכבה של בחירות. צריך להיות ערני למטבע, לפרטי המקבל ולמסלול הפעולה, במקום לבצע תשלום אוטומטי בלי לקרוא. מי שמעדיף שכל הכסף שלו יתנהל במקום אחד, תחת אותו בנק מקומי שמכיר את ההכנסות והחיובים שלו, עלול למצוא את הצורך לבדוק התאמה של כל שימוש למעט מסורבל.
חיסרון נוסף הוא שהחוויה תלויה בפרטים שמשתנים לפי הפעולה והמדינה. אל תניח שכל אפשרות זמינה לכל משתמש או שכל העברה עובדת באותו אופן; בדוק את מה שמוצג לך לפני התחייבות, במיוחד כשמדובר בתשלום חשוב או בלוח זמנים צפוף. זו אינה סיבה להימנע מהאפליקציה, אלא סיבה להשתמש בה בזהירות המתאימה לכלי פיננסי.
למי שמעדיף שירות פנים אל פנים, רוצה לדבר עם סניף או צריך פתרון שמאחד מגוון רחב של שירותים מקומיים, Wise לא בהכרח תהיה הבחירה הטובה ביותר לבדה. גם מי שכמעט אינו משתמש בכסף בינלאומי עשוי להרגיש שהערך שלה מוגבל. במקרים האלה, נוח יותר להישאר עם הבנק הקיים או להשתמש בשירות העברה נקודתי כשמתעורר צורך, במקום להוסיף חשבון נוסף לשגרה.
עוד נקודת חיכוך היא הצורך לבדוק כל פעולה ולא להסתמך על זיכרון של פעולה קודמת. שינוי במקבל, במטבע או בסכום משנה את מה שצריך לאמת, ולכן קיצור דרך עלול להיות פחות יעיל מבדיקה קצרה ומסודרת. אם אתה מעביר כסף בלחץ זמן או מבצע פעולה חשובה כשאינך פנוי לקרוא את הפרטים, עדיף להמתין עד שתוכל לבדוק אותם בנחת או להשתמש בדרך שכבר ברורה לך.
גיל, עלות והתחלה זהירה
האפליקציה זמינה בחינם להורדה, ודירוג הגיל שלה הוא PEGI 3. חשוב להבין שהורדה בחינם אינה אומרת שכל פעולה כספית נעשית ללא עלות; לפני העברה או המרה, קרא את פרטי החיוב והתנאים שמופיעים באותו שלב. כך אפשר להחליט על בסיס הפעולה עצמה ולא לבלבל בין מחיר האפליקציה לבין העלות של שימוש בשירותים פיננסיים.
כדי להתחיל בצורה שקולה, הייתי מתקין אותה, בוחן את אופן ההצגה של החשבון והפעולות, ומשווה פעולה מתוכננת מול החלופה שאני כבר מכיר. אין צורך להתחיל מהעברה גדולה: אפשר קודם להבין אילו פרטים נדרשים, איך נראית בדיקת הפעולה לפני אישור ואיפה עוקבים אחריה. אחרי שמבינים את התהליך, קל יותר להחליט אם היא מתאימה לשימוש חוזר או רק למקרה מסוים.
כשאני בוחן אפליקציה פיננסית, אני גם שם לב להרגלי אבטחה בסיסיים: להשתמש במכשיר אישי, לשמור על גישה מוגנת ולבדוק היטב כל מקבל לפני שליחת כסף. אלה צעדים חשובים בכל שירות להעברות, ולא יתרון ייחודי של Wise. האפליקציה יכולה לארגן את הפעילות, אבל האחריות לוודא שהפעולה נכונה נשארת אצל המשתמש.
השימוש הראשון לא חייב להיות תשלום בפועל. אפשר להתחיל בבחינת המסכים והפרטים שהאפליקציה מבקשת עבור הפעולה שאתה שוקל, ולראות אם הדרך שבה היא מציגה את הסכום, המטבע והשלבים מובנת לך. אם משהו אינו ברור, זו סיבה לעצור ולברר לפני אישור, ולא להמשיך רק מפני שכבר התחלת את התהליך.
מה הייתי בודק לפני שמסתמכים עליה
לפני שאשתמש בה לפעולה מרכזית, הייתי בודק שלושה דברים מתוך מסך הפעולה עצמו: האם אפשר לבצע את סוג התשלום שאני צריך, האם המטבע והמקבל מוצגים כפי שהתכוונתי, והאם התנאים ברורים לפני האישור. לאחר מכן הייתי מוודא שהפעילות מופיעה במעקב שלי. כך אפשר לענות על השאלות החשובות באמת — האם היא מתאימה למדינה שלי, כמה צפוי לעלות המהלך לפי התנאים המוצגים, ואיך אדע מה קרה אחרי האישור — בלי להסתמך על ניחושים.
אם אני עומד לקבל כסף מחו״ל באופן קבוע, הייתי בודק מראש גם את תהליך קבלת התשלום ואת הפרטים שאצטרך למסור למשלם. אם מדובר רק בנסיעה מזדמנת, הייתי מתמקד בהוצאות וביכולת לבדוק את הפעולה לפני כל תשלום. התאמת הבדיקה לשימוש המתוכנן חוסכת זמן ומונעת ציפיות שגויות לגבי מה שהחשבון יעשה.
לגבי השאלה אם היא מתאימה למדינה מסוימת, התשובה המעשית נמצאת בבדיקת האפשרות הרלוונטית בחשבון ובפרטי הפעולה, ולא בהנחה שכל המשתמשים מקבלים אותן אפשרויות. כך גם לגבי העלות: מחיר ההורדה אינו אומר מה תהיה העלות של פעולה פיננסית, ולכן אני מסתמך על התנאים שמוצגים לפני אישור. ולבסוף, כדי לדעת מה קרה לאחר מכן, אני חוזר לפעילות ורואה אם הפעולה מופיעה כפי שציפיתי; אם מדובר בתשלום חשוב, לא הייתי מסתפק בהנחה שהוא הושלם רק מפני שלחצתי על אישור.
השורה התחתונה שלי
Wise היא אפשרות שכדאי לשקול אם כסף בינלאומי הוא חלק ממשי מהחיים שלך, ולא רק רעיון שנשמע שימושי. ההיצע שלה מתאים למי שרוצה לנהל פעולות חוצות-גבולות דרך אפליקציה אחת ולבדוק את הפרטים תוך כדי תנועה. בעיניי, נקודת החוזק שלה היא ההתמקדות הזאת; נקודת החולשה היא שמשתמשים עם צרכים מקומיים בלבד עלולים להוסיף לעצמם כלי שלא באמת נחוץ להם.
Wise Payments Ltd. מציעה מוצר ותיק שמדורג בחנות 4.6 מתוך 5, אך גם נתון חיובי כזה לא מחליף התאמה אישית. אם אתה שולח או מקבל כסף מעבר לים לעיתים קרובות, הייתי בודק את האפליקציה מול הפעולה האמיתית שלך ומתחיל בזהירות. אם אתה זקוק בעיקר לחשבון מקומי מלא או להעברה חד-פעמית, ייתכן שהבנק שלך או שירות ממוקד אחר יהיו בחירה פשוטה יותר. כך או כך, ההחלטה הנכונה היא זו שמבוססת על המטבע, המקבל והתנאים של הפעולה שאתה באמת מתכוון לבצע.
בסופו של דבר, הייתי בוחר בה כשיש לי כמה פעולות בינלאומיות שחוזרות ושאני רוצה לעקוב אחריהן במקום אחד, ולא רק משום שהיא מוכרת או נפוצה. למי שמטייל, עובד מול לקוחות בחו״ל או שולח כסף למשפחה, בדיקה זהירה של הפעולה המתוכננת יכולה להראות אם היא באמת מקלה על ההתנהלות. למי שהכסף שלו נשאר במטבע ובמדינה אחת, חשבון מקומי מוכר עשוי להישאר האפשרות הישירה יותר.
יתרונות וחסרונות
יתרונות
- אפשר להחזיק ולנהל יתרות בכמה מטבעות באותו חשבון.
- פרטי חשבון מקומיים במדינות מסוימות מקלים על קבלת תשלומים מחו״ל.
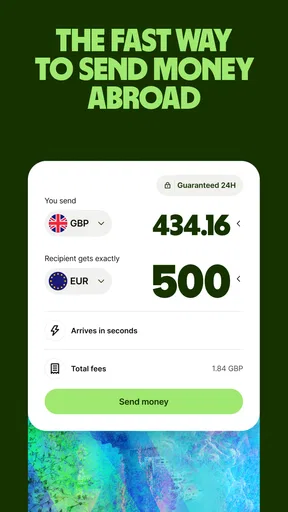
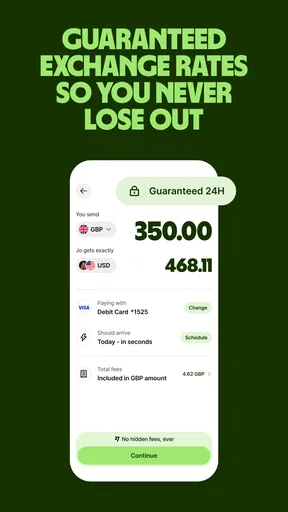
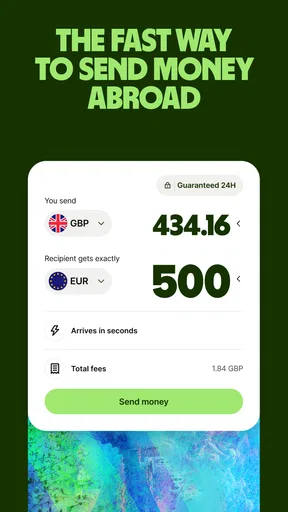
- העברות בינלאומיות כוללות פירוט של העמלות והסכום שיתקבל.
- ניתן לעקוב באפליקציה אחר סטטוס ההעברה והיסטוריית הפעילות.
- החשבון שימושי לניהול הוצאות בזמן נסיעות או מגורים בחו״ל.
חסרונות
- הזמינות של פרטי חשבון מקומיים משתנה לפי מדינה וסוג חשבון.
- פתיחת החשבון עשויה לדרוש אימות זהות ומסמכים נוספים.
- העברות מסוימות מתעכבות בהתאם לבנקים ולשיטות התשלום.
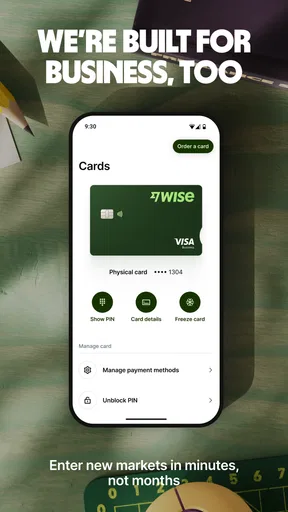
- כרטיס Wise אינו זמין בכל המדינות ועשויות לחול עליו עלויות.
- המרות ומשיכות עשויות לכלול עמלות או מגבלות בהתאם למטבע ולמדינה.
שאלות נפוצות
מהי Wise – Global Money, ולמי האפליקציה מתאימה?
Wise היא אפליקציה פיננסית שמאפשרת לנהל כסף ולבצע העברות בין מדינות, ובמדינות נתמכות גם להחזיק יתרות במטבעות שונים ולקבל פרטי חשבון מקומיים. היא עשויה להתאים למי שעובד עם לקוחות מחו״ל, מטייל או שולח כסף לקרובים במדינה אחרת. השירותים והזמינות אינם זהים בכל מדינה, לכן כדאי לבדוק מראש אילו אפשרויות פתוחות למשתמשים במקום מגוריכם.
איך נקבעים שער ההמרה והעמלות ב-Wise?
לפני אישור העברה או המרה, האפליקציה מציגה בדרך כלל את סכום החיוב, שער ההמרה והעמלה הרלוונטית, כך שאפשר לבדוק כמה צפוי להגיע ליעד. Wise מציינת שהיא משתמשת בשער השוק האמצעי, אך העלות הכוללת עדיין עשויה לכלול עמלת שירות המשתנה לפי המטבע, הסכום ואמצעי התשלום. בדקו את הסיכום שמופיע באפליקציה לפני אישור העסקה, משום שתעריפים ותנאים עשויים להשתנות.
האם צריך לאמת זהות כדי להשתמש באפליקציה?
במקרים רבים Wise מבקשת לאמת את זהות המשתמש כחלק מדרישות אבטחה וציות, ולעיתים נדרשים מסמך מזהה, פרטים אישיים או צילום נוסף. היקף הבדיקה תלוי במדינה, בסוג השירות ובפעילות בחשבון, ולכן לא כל משתמש יתבקש למסור בדיוק את אותם פרטים. מומלץ להירשם עם פרטים נכונים ולהעלות מסמכים ברורים דרך האפליקציה בלבד. השלמת האימות עשויה לקחת זמן, ויש להביא זאת בחשבון לפני העברה דחופה.
כמה זמן לוקחת העברה באמצעות Wise, והאם היא תמיד מגיעה מיד?
זמן ההגעה משתנה בהתאם למדינות ולמטבעות המעורבים, לשיטת התשלום, לשעות הפעילות של הבנקים ולבדיקות אבטחה או אימות. חלק מההעברות עשויות להגיע במהירות, ואחרות עלולות להימשך זמן רב יותר; לכן אין להניח שכל תשלום יושלם מיד. לפני האישור, Wise מציגה בדרך כלל הערכת זמן להעברה, ולאחר מכן אפשר לעקוב אחר הסטטוס באפליקציה. אם מדובר בתשלום חשוב, כדאי לתכנן מרווח זמן ולבדוק שהפרטים שהוזנו נכונים.
האם Wise זמינה במדינה שלי, והאם יש תשלומים או מגבלות שכדאי להכיר?
הזמינות של Wise, הכרטיס שלה, יתרות במטבעות ופרטי חשבון לקבלת כספים תלויה במדינת המגורים ובכללים המקומיים. גם מגבלות העברה, אמצעי הפקדה ומשיכה, עמלות ותנאי שימוש עשויים להשתנות. לפני ההורדה או פתיחת חשבון, בדקו באתר או באפליקציה אילו שירותים זמינים באזורכם וקראו את התעריפים המעודכנים. חשוב לזכור ש-Wise אינה בנק בכל מדינה, וההגנות החלות על כספים עשויות להיות שונות מהגנות על פיקדונות בנקאיים.