Google Wallet
4.5פיננסייםעודכן 21 בנובמבר 2026
צילומי מסך
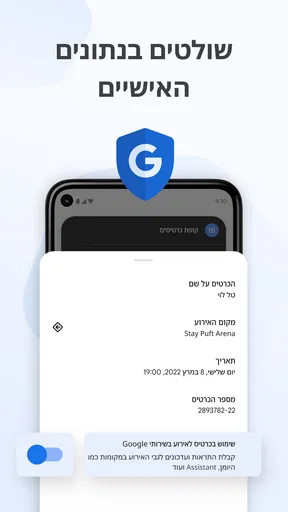
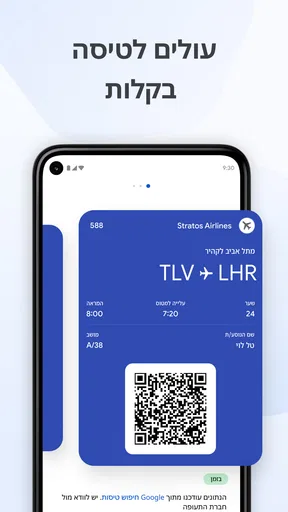
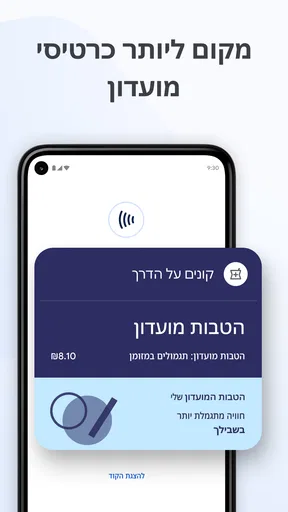
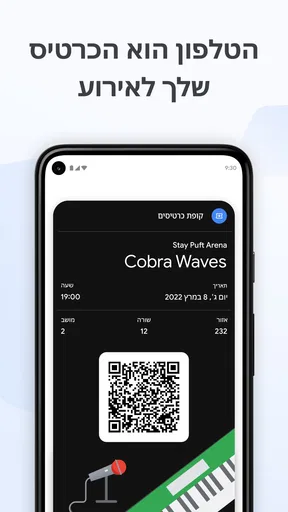
 ניתוח מאת Mobexer
כשכמה אנשים בבית יוצאים לסידורים, קל לגלות דווקא ליד הקופה שהכרטיס שרציתם נמצא בארנק אחר. Google Wallet מיועדת להפוך חלק מהפעולות היומיומיות האלה לנגישות דרך הטלפון: תשלום ללא מגע ושמירת כרטיסים במקום דיגיטלי אחד. בעיניי, הערך שלה בבית משותף אינו בכך שהיא מחליפה את התיאום בין בני הבית, אלא בכך שכל אדם יכול להתארגן עם הטלפון והחשבון שלו, בלי להפוך ארנק פיזי משותף למשאב שצריך להעביר מיד ליד.
ארנק בטלפון, אבל לכל אחד גבולות משלו
אני אוהב לחשוב על הארנק הדיגיטלי ככלי אישי שנכנס לשגרת הבית בלי להפוך את הטלפון למשאב משותף. בסעיף הבא אתמקד בגבולות שכדאי להציב כבר בזמן ההגדרה, כדי שנוחות ליד הקופה לא תבוא על חשבון הפרטיות או השליטה של כל משתמש באמצעי התשלום שלו.
כשיוצאים מהבית ולא רוצים לחפש את הארנק
תרחיש שימוש פשוט ממחיש היטב למי האפליקציה נוחה: אחד מבני הבית קופץ לקנות כמה דברים בדרך, הטלפון כבר איתו, והוא רוצה לשלם בלי לשלוף כרטיס מהתיק. במקום לחפש את הארנק או לבקש ממישהו להביא אותו, אפשר להשתמש בטלפון לתשלום ללא מגע, כאשר ההגדרה והמכשיר מתאימים לכך. זה שימוש קטן, אבל הוא בדיוק מסוג הדברים שהופכים כלי פיננסי יומיומי לשימושי.
מדריכים מעמיקים על Google Wallet
Google Wallet נבחן: נוח לתשלום, לא תמיד ברור כשנכשל
חדשותGossip Harbor: משחק מיזוג קצר שהופך לעוד פרק
חדשותStumble Guys: משחק קצר וכיפי, עד שההפסדים מתחילים לעייף
חדשותצובעים ולומדים: כך הופכים כל ציור לתרגול קצר ומהנה
חדשותYouTube Music הופך כל שיר לסיבה להישאר
חדשותWord בכיס: המסמכים כבר לא מחכים למחשב
חדשותהיתרון הזה בולט במיוחד בסידורים קצרים שבהם לא רוצים לסחוב תיק שלם, אבל גם לא רוצים לצאת בלי שום גיבוי. אם אני יוצא לקנות חלב או לאסוף משהו בדרך, הטלפון ממילא איתי, ולכן נוח שהאפשרות לשלם נמצאת בו. מצד שני, לא הייתי מתכנן יום שלם סביב ההנחה שהטלפון תמיד יהיה טעון, זמין ומוכן לתשלום. כרטיס פיזי בכיס או בתיק עדיין נותן שקט כשיש תקלה, כשהמכשיר נשאר בבית או כשפשוט מעדיפים דרך מוכרת.
חשוב להבחין בין נוחות אישית לבין ארנק משפחתי משותף. לא הייתי מניח שהתקנת האפליקציה אצל אדם אחד מאפשרת לשאר בני הבית להשתמש באותם כרטיסים, או שכולם רואים את אותם פריטים. עדיף לחשוב עליה כעל ארנק דיגיטלי אישי: כל משתמש מנהל את סביבת השימוש שלו, ואת ההסכמה לגבי מי משלם, מאיזה אמצעי תשלום ואיך מחזירים כסף מסדירים בנפרד.
הגישה הזאת מועילה במיוחד כשבני הבית משתמשים במכשירים ובחשבונות נפרדים. היא גם מציבה גבול ברור: אל תמסרו לאחרים גישה לטלפון או לחשבון רק כדי לאפשר להם לשלם. אם רוצים שמישהו אחר יוכל לבצע קנייה, כדאי לבדוק מראש מה הדרך המתאימה לכך מול מנפיק הכרטיס או אמצעי התשלום, ולא להתייחס לאפליקציה כפתרון אוטומטי לשיתוף.
הגדרה אישית לפני שמסתמכים עליה
Google Wallet מפותחת בידי Google LLC ומסווגת כאפליקציה פיננסית. היא חינמית, מיועדת למכשירי Android עם מערכת הפעלה 9 ומעלה, וההפצה שלה רחבה מאוד: יותר ממיליארד התקנות, לצד ממוצע של 4.5 מתוך יותר משני מיליון דירוגים. אלה נתונים שמסבירים מדוע רבים נתקלים בה, אך אינם מבטיחים שכל כרטיס או אפשרות תשלום יתאימו לכל משתמש.
חדשות מחדר המערכת
 Gugu Gaga Penguin Escape
בריחה קצרה ועוד ניסיון אחד: Gugu Gaga Penguin Escape
Gugu Gaga Penguin Escape בונה את הקסם שלו סביב בריחה זריזה, קצב של ניסיונות קצרים ותחושת התקדמות שמפתה לחזור. הוא קל ללמידה, אך לא תמיד סלחני.
 Audible – ספרי שמע מבית Amazon
Audible הופכת זמן מת בין מטלות לזמן עם סיפור
Audible הופכת נסיעות, מטלות והליכות לזמן קריאה מסוג אחר. זו נוחות אמיתית, אבל גם סימן לאופן שבו אנחנו מבקשים למלא כל רגע בקול.
 Annoying Uncle Punch Game®
הדוד שוב מעצבן, אבל האם הבדיחה מחזיקה מעמד?
הכאוס הקצר וההומור הפיזי של Annoying Uncle Punch Game® מסבירים את כוח המשיכה שלו. השאלה הקשה יותר היא מה נשאר אחרי שהבדיחה כבר מוכרת.
 Clash of Clans
: ממשק שמכוון היטב, אך מתקשה להסביר את העומס
הכוח של Clash of Clans אינו רק בקרבות, אלא בדרך שבה הוא מלמד, מכוון ומתגמל. דווקא אחרי שמכירים את הכפר, מתגלים גם המחיר והחיכוך של הממשק.
 Candy Crush Saga
בקנדי קראש סאגה משחקים לבד, אבל לא לגמרי
מאחורי הלוחות הצבעוניים מסתתר משחק של הרגלים, שיתוף ותחרות קטנה. בדקנו מה באמת מחבר בין שחקני קנדי קראש, ואיפה הקהילה נעצרת.
 EA SPORTS FC™ Football Mobile
ב־EA SPORTS FC™ Football Mobile, בניית ההרכב היא המשחק האמיתי
לא רק אוספים כוכבים: בניית ההרכב מחברת בין שוק ההעברות, החלטות טקטיות ורגעי משחק קצרים — ומעניקה לכל שדרוג סיבה אמיתית.
המאמר הבא שכדאי לקרוא
אפליקציית Zara עושה סדר בגילוי קולקציות ובדיקת מידות
לא עוד חלון ראווה בכיס, אלא דרך ממוקדת לגלות קולקציות, לבדוק מידות ולהגיע לפריט הנכון. בדקנו מה עובד, למי זה מתאים ומה עדיין דורש סבלנות.
Files by Google מציב רף חדש למנהל קבצים בנייד
ניהול קבצים כבר לא אמור להרגיש כמו תחזוקת מחשב. Files by Google מראה למה פינוי, שיתוף וסדר צריכים להיות ברורים — וגם היכן התחום עדיין נתקע.
נטפליקס בכיס: העדכונים שהופכים את הצפייה לנוחה יותר בין מסכים
העדכונים למערכות ההפעלה לא הופכים את נטפליקס לאפליקציה אחרת, אבל הם משנים את הדרך שבה היא משתלבת ביום: מהורדה לנסיעה ועד מעבר בין מסכים.
Google מפות היא יותר מניווט: מדריך שימושי לקריאת העיר
ניווט מדויק הוא רק ההתחלה. הכוח האמיתי של Google מפות מתגלה כשהיא מחברת בין הדרך, המקום וההחלטה הקטנה שמחכה מעבר לפינה.
אני ממליץ להגדיר אותה בזמן רגוע, ולא בפעם הראשונה כשעומדים מול קופה. הוסיפו את הפריטים שבהם אתם מתכוונים להשתמש, בדקו שהכרטיס הנכון זמין, והכירו את הדרך שבה ניגשים לארנק במכשיר שלכם. אם יש כמה כרטיסים, כדאי להקדיש רגע לבדוק איזה מהם נבחר כברירת מחדל או מופיע ראשון בתהליך התשלום, כדי לא לגלות ברגע האחרון שהתכוונתם להשתמש באמצעי אחר.
עוד בדיקה קטנה שכדאי לעשות לפני שמסתמכים על האפליקציה היא לוודא שהכרטיס שרוצים להשתמש בו אכן מתאים להגדרה ולשימוש שלכם. עצם האפשרות להוסיף פריט לא אומרת שכל אמצעי תשלום או כל מצב יעבדו באותה צורה. אני מעדיף לבצע ניסיון ראשון בסידור לא דחוף, כשאפשר לעצור ולשלוף כרטיס רגיל אם צריך, ולא להפוך תשלום חשוב לניסוי מול תור של אנשים.
אם אתם מחזיקים יותר מכרטיס אחד, חשבו מראש על ההקשר שבו תשתמשו בכל אחד. למשל, כרטיס אישי לקניות הפרטיות וכרטיס אחר להוצאה משותפת יכולים להקל על הבחירה, אבל רק אם ברור לכם מה משויך למה. הארנק עצמו לא יחליט אם קנייה מסוימת היא פרטית או משפחתית. הרגל של בדיקה לפני הצמדה לקורא התשלום יכול למנוע חיוב לא נכון, ובעיקר חוסך את הצורך לנסות לזכור אחר כך מאיזה חשבון יצאה ההוצאה.
ההבחנה הזאת נעשית חשובה במיוחד בטלפון משפחתי או במכשיר שעובר בין אנשים. גם אם המכשיר משמש לפעמים כמה בני בית, לא כדאי לראות בו מקום ניטרלי לפרטי תשלום. חשבון, נעילת מסך והרגלי שימוש שייכים לאדם המשתמש במכשיר, והאפליקציה אינה תחליף להסכמה ברורה על מי רשאי לפתוח אותו. למכשיר משותף שבו אין גבולות שימוש ברורים, הייתי מעדיף לא להוסיף אמצעי תשלום אישי.
כדאי גם להכין חלופה פשוטה: כרטיס פיזי או דרך תשלום אחרת בתיק. תשלום בטלפון תלוי בכך שהמכשיר זמין ושכל שלבי ההגדרה מתאימים לסיטואציה. כשמדובר בקנייה חשובה, נסיעה או יום שבו אין הזדמנות לחזור הביתה, גיבוי קטן מונע מצב שבו הנוחות הדיגיטלית הופכת לנקודת כשל.
איך מתאמים תשלומים בלי לבלבל בין חשבונות
בבית שבו אדם אחד קונה מצרכים ואחר משלם על הוצאות אחרות, קל להשתמש בארנק בטלפון בלי ליצור בלגן אם מחליטים מראש על כלל פשוט. למשל, מסכמים מי אחראי לקנייה מסוימת, באיזה אמצעי תשלום משתמשים, ואיך מתעדים או מחזירים את הסכום. Google Wallet מקלה על פעולת התשלום עצמה; היא לא מחליפה שיחה על תקציב, חלוקת הוצאות או הרשאה להשתמש בכרטיס של אדם אחר.
במצב יומיומי, נניח שאחד מבני הזוג כבר בדרך הביתה ועובר בסופר כדי לקנות כמה דברים שהתבקשו. אם ברור מראש שהקנייה משותפת, קל להסכים באיזה כרטיס להשתמש ואיך לעדכן את הצד השני לאחר מכן. אם לא קובעים את זה, הנוחות של תשלום מהטלפון יכולה דווקא להסתיר מי שילם ומה אמור להיכלל בהוצאות הבית. לכן ההרגל החשוב הוא לא רק לפתוח את הארנק, אלא גם להשאיר לבני הבית סימן ברור אחרי קנייה משותפת.
טיפ שימושי הוא להפריד בין נוחות בזמן הקנייה לבין מעקב אחר הוצאות. לפני שיוצאים, המשתמש יכול לוודא שהכרטיס האישי המתאים נמצא בארנק הדיגיטלי, ובני הבית יכולים להסכים אם הקנייה פרטית או משותפת. אחרי הקנייה, כדאי לרשום הוצאה משותפת במקום שבו הבית כבר מתנהל—למשל בשיחה או בכלי ניהול תקציב שבו משתמשים—במקום להניח שעצם התשלום דרך הטלפון יפתור את החשבונאות.
אם אחד מבני הבית משתמש בטלפון של אחר, זה כבר מקרה שונה. לא הייתי משאיר את המכשיר פתוח עם כרטיס זמין בתקווה שכולם יבינו מה מותר לעשות. גבולות החשבון חשובים יותר מהמהירות ליד הקופה: מי שמחזיק באמצעי התשלום צריך להחליט במפורש אם הוא רוצה לאפשר את השימוש, ואם כן, באילו נסיבות. כשאין הסכמה ברורה, כרטיס או אמצעי תשלום אישי של הקונה הם הבחירה הנקייה יותר.
הבדל מעשי נוסף בין תשלום אישי להוצאה משותפת הוא הצורך להחליט מראש מי מטפל בהחזר. הארנק מקצר את פעולת התשלום, אבל אינו הופך שני אנשים לבעלים משותפים של אותו חשבון. אם אדם אחד משלם שוב ושוב עבור הבית, רצוי לקבוע דרך פשוטה להתחשבנות שלא תלויה בזיכרון של סוף החודש. זה יכול להיות רישום קצר מיד אחרי הקנייה או כלל קבוע לגבי סוגי הוצאות; העיקר הוא שהשיטה תהיה ברורה לשני הצדדים.
לעומת ארנק פיזי, הארנק הדיגיטלי חוסך נשיאה ושליפה של כרטיס, ולעומת אפליקציית הבנק הוא מתמקד בגישה לפריטים ותשלומים מהטלפון ולא בניהול מלא של חשבון פיננסי. לכן אני רואה בו שכבה נוחה לצד השירותים שבהם אתם כבר משתמשים, ולא תחליף לבנק, לאפליקציית תקציב או להסדרי תשלום בין בני הבית.
גיל, פרטיות ואמון בתוך הבית
דירוג התוכן של האפליקציה הוא PEGI 3, כלומר היא מסווגת כתוכן המתאים לקהל צעיר מבחינת דירוג גיל. אבל דירוג תוכן אינו אישור לכך שכדאי לתת לילד גישה לכרטיס או למכשיר שמאפשר תשלום. החלטה כזאת קשורה לבשלות, לאמצעי התשלום ולכללי המשפחה, ולא רק לגיל שמופיע בחנות.
בבית עם ילדים, אני מעדיף להפריד בין למידה על תשלומים לבין גישה חופשית לאמצעי תשלום של מבוגר. אפשר להסביר מהו ארנק דיגיטלי, להראות איך בודקים איזה כרטיס עומד לשמש, ולדבר על החשיבות של בקשת רשות. אך אין סיבה להניח שהאפליקציה כוללת מנגנון משפחתי מסוים או פיקוח הורי מסוים; יש לקבוע את הגבולות באמצעים ובהגדרות שהמשפחה והמכשיר מאפשרים, ולברר אותם לפני שנותנים למישהו אחר להשתמש בטלפון.
ילד יכול גם להחזיק טלפון לצרכים אחרים בלי להיות האדם שאחראי על אמצעי התשלום של הבית. מבחינתי, אלה שתי החלטות נפרדות: האם הילד רשאי להשתמש במכשיר, והאם נכון לאפשר לו גישה לתשלום. גם כשההורים רוצים ללמד עצמאות, אפשר להתחיל בשיחה על בחירת הכרטיס והבדיקה לפני תשלום, בלי למסור גישה לחשבון של מבוגר. כך שומרים על היבט חינוכי בלי לבלבל בין אמון לבין הרשאה פיננסית.
גם בין מבוגרים, שיתוף אינו רק עניין טכני. מי שרואה את הטלפון פתוח עשוי להגיע למידע או לפעולות שלא התכוונתם לחלוק. לכן, אם אתם מוסרים מכשיר לבן זוג או לקרוב משפחה כדי שיבצע שיחה או יבדוק משהו, כדאי לנעול אותו מחדש ולוודא שאתם יודעים כיצד חוזרים למסך האישי. זה הרגל כללי של שימוש בטלפון, אבל הוא חשוב במיוחד כשהמכשיר מחזיק גם כלי תשלום.
כשמחליפים מכשיר או נותנים טלפון ישן למישהו אחר, כדאי להתייחס לכך כאל שינוי גבולות ולא רק כאל מעבר של חפץ. בדקו שהמכשיר אינו נשאר מחובר לחשבון או לשימוש האישי שלכם לפני שהוא עובר לידיים אחרות, ופעלו לפי אפשרויות ניהול החשבון והמכשיר שמתאימות לכם. אני לא הייתי מסתפק בהנחה שמסירת הטלפון עצמה מנתקת גישה. כמה דקות של בדיקה מראש עדיפות על ניסיון להבין בדיעבד מה נשאר זמין.
במקרה של טלפון שאבד, נגנב או נשאר אצל אדם אחר, הפעולה הנכונה תלויה גם באבטחת המכשיר ובחשבון שמחובר אליו. אני ממליץ להכיר מראש את אפשרויות אבטחת החשבון והמכשיר, ולא לחכות לרגע של לחץ כדי לגלות איך מגיבים. זו אינה סיבה להימנע מארנק דיגיטלי, אלא תזכורת לכך שנוחות תשלום הולכת יחד עם אחריות על הטלפון עצמו.
מתי לבחור בה ומתי להעדיף חלופה
היתרון הבולט של Google Wallet הוא ריכוז פריטים ותשלום בטלפון, כך שלא צריך להתחיל כל קנייה בחיפוש אחר כרטיס פיזי. היא מתאימה למי שכבר משתמש במכשיר Android תואם, מעדיף לצאת עם פחות דברים בכיס, ורוצה דרך ישירה להגיע לאמצעי התשלום שלו. היא יכולה להיות שימושית גם כשבני הבית אינם מעבירים ביניהם ארנק, אלא כל אחד מתנהל עם המכשיר שלו ומתאם בנפרד הוצאות משותפות.
בהשוואה לאפליקציה של הבנק, ההבדל הוא בעיקר במטרה: מי שרוצה לראות חשבון, לבצע פעולות בנקאיות או לעקוב אחר תמונת הכסף הרחבה ימצא את הכלים האלה במקום אחר. מי שרוצה להגיע במהירות לכרטיס דיגיטלי ולשלם מהטלפון עשוי להעדיף את הארנק. אלה אינם בהכרח שירותים מתחרים; בפועל, אנשים רבים יכולים להשתמש בכל אחד מהם עבור צורך אחר, בלי לצפות מאחד מהם להחליף את השני.
מול ארנק פיזי, היתרון הוא פחות חיפוש והוצאה של כרטיס מהתיק, והחיסרון הוא תלות בטלפון ובהכנה מוקדמת. אם אתם נוטים לשכוח להטעין את המכשיר, משתמשים בטלפון רק לעיתים רחוקות, או פשוט אוהבים לדעת שהכרטיס בידכם, אין סיבה לכפות שינוי. הארנק הדיגיטלי טוב יותר למי שהטלפון הוא ממילא החפץ שנמצא תמיד בכיס, ולא למי שרואה בו תוספת שצריך לזכור לתחזק.
היא פחות מתאימה למי שמבקש ניהול תקציב מפורט, מעקב משפחתי אחר כל ההוצאות או פתרון אוטומטי לחלוקת חשבונות. לשם כך, כלי תקציב או שירות פיננסי אחר עשוי להתאים יותר. מי שמעדיף לא להסתמך על טלפון לתשלום, או מי שנמצא בסביבה שבה תשלום ללא מגע אינו האפשרות הנוחה לו, עשוי להעדיף כרטיס פיזי. וגם אם אתם משתמשים ב-iPhone, כדאי לבדוק את האפשרויות שמיועדות למכשיר שלכם במקום להניח שאפליקציית Android הזאת מתאימה לו.
ההבדל מול תשלום בכרטיס רגיל אינו בהכרח בכך שהטלפון מבטל את כל החיכוך. בפעם הראשונה יש הגדרה, יש צורך לוודא שהכרטיס הנכון נבחר, ולעיתים צריך להתרגל לאופן הגישה לארנק. היתרון מורגש יותר אחרי שהסידור הראשוני הושלם, אבל מי שמעדיף פעולה מוכרת ופשוטה של שליפת כרטיס אינו חייב לשנות הרגל רק משום שקיימת חלופה דיגיטלית.
שאלה מעשית שעולה לפני שמתקינים היא אם האפליקציה מתאימה למכשיר ולאופן התשלום של המשתמש. היא מיועדת ל-Android בגרסה 9 ומעלה, אבל התאמה של מערכת ההפעלה אינה מבטיחה שכל כרטיס יוכל לשמש באותה צורה. לכן כדאי לבדוק את הכרטיס ואת ההגדרות האישיות לפני שמסתמכים על תשלום בטלפון, ולשמור אמצעי חלופי עד שמכירים את ההתנהגות בפועל.
גם מי שרוצה להוסיף כרטיסים לבני משפחה צריך להבחין בין שמירת פריט לבין מתן רשות להשתמש באמצעי תשלום. אם המטרה היא שכל אדם ישלם בעצמו, הפתרון הנקי הוא שכל אחד ינהל את החשבון והאמצעים שלו. אם מדובר באמצעי תשלום משותף או בהרשאה לאדם אחר, יש לברר את התנאים מול מי שמנפיק את הכרטיס או מנהל את החשבון, ולא להניח שהאפליקציה לבדה מסדירה את ההרשאה.
Google LLC השיקה את האפליקציה ב-6 בדצמבר 2021, והיא ממשיכה להיות כלי מוכר בתחום התשלומים והשמירה הדיגיטלית של כרטיסים. מבחינתי, מספר ההתקנות והדירוג הממוצע הם סימן לכך שאנשים רבים מכירים אותה, אבל הבחירה הנכונה עדיין תלויה בטלפון, באמצעי התשלום ובאופן שבו אתם מנהלים פרטיות בבית. גם דירוג הגיל הצעיר אינו סיבה להעניק גישה לתשלומים בלי מחשבה.
השורה התחתונה למשק בית
אני ממליץ על Google Wallet למי שרוצה לשלם בטלפון ולרכז בו פריטים שימושיים, בתנאי שהוא משתמש במכשיר Android מתאים ומוכן להשקיע כמה דקות בהגדרה ובבדיקה. היא מועילה במיוחד כשהטלפון האישי כבר נמצא איתכם, אך פחות משכנעת אם הציפייה היא לארנק משפחתי משותף או לכלי שמנהל את חלוקת ההוצאות בעצמו.
היא תהיה בחירה טובה במיוחד למי שמבצע סידורים קצרים, מעדיף להשאיר את הארנק בבית, ומוכן לבדוק מראש שהכרטיס הנכון זמין. לעומת זאת, אם עיקר הצורך הוא מעקב אחר הוצאות של כמה אנשים או שליטה משותפת בתקציב, הייתי מתחיל מכלי שנועד לכך ומשאיר את הארנק הדיגיטלי כאמצעי תשלום בלבד. ההבדל הזה נשמע קטן, אבל הוא עוזר למנוע ציפייה שהאפליקציה תפתור גם את התיאום המשפחתי.
בבית, השימוש הטוב ביותר בעיניי הוא אישי ומתואם: כל אדם מחזיק את החשבון והאמצעים שלו, והמשפחה מסכמת מחוץ לאפליקציה מי משלם על מה. אם חשוב לכם לשמור על הפרדה בין בני הבית, אל תשתפו גישה לטלפון או לכרטיס רק כדי לחסוך רגע של התארגנות. עם גבולות ברורים ואמצעי תשלום חלופי ליתר ביטחון, האפליקציה יכולה להפוך קנייה יומיומית לנוחה יותר בלי לבלבל בין חשבונות, אחריות ואמון.
יתרונות וחסרונות
יתרונות
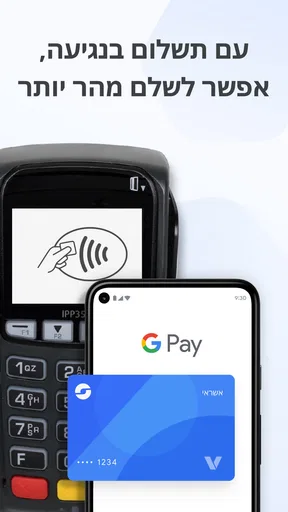
- תשלום ללא מגע זמין במהירות באמצעות הטלפון, בלי לשלוף את הכרטיס מהארנק.
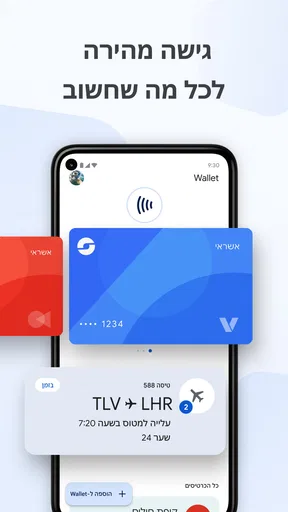
- אפשר לשמור באפליקציה כרטיסי נאמנות, כרטיסי עלייה למטוס וכרטיסים לאירועים.
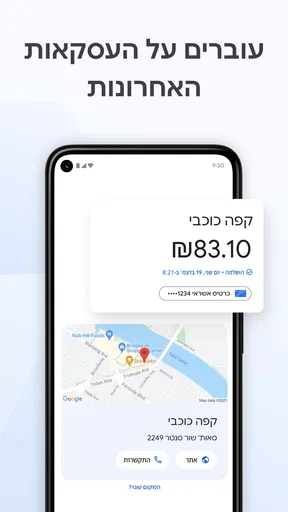
- הצגת פרטי עסקאות מסייעת לעקוב אחר רכישות שבוצעו באמצעות Google Wallet.
- נעילת המכשיר ואימות המשתמש מוסיפים שכבת הגנה לפני ביצוע תשלומים.
- השירות משתלב במכשירי Android ובשירותים נוספים של Google.
חסרונות
- תשלום ללא מגע דורש מכשיר עם NFC וקורא תשלומים תואם.
- הזמינות של תשלומים ותכונות מסוימות משתנה לפי המדינה והבנק.
- לא כל כרטיס או מנפיק נתמכים; כדאי לבדוק תאימות לפני ההתקנה.
- השימוש תלוי במכשיר טעון ותקין, כך שסוללה ריקה עלולה להקשות על התשלום.
- חלק מהכרטיסים הדיגיטליים אינם מתעדכנים אוטומטית ודורשים הוספה מחדש.
שאלות נפוצות
מה אפשר לעשות באמצעות Google Wallet?
Google Wallet מאפשרת לשמור בטלפון כרטיסי תשלום, כרטיסי מועדון, כרטיסי מתנה, כרטיסי עלייה למטוס וכרטיסים לאירועים, בהתאם למדינה ולשירותים הנתמכים. במכשירים ובמקומות מתאימים ניתן לשלם בחנויות באמצעות הצמדת הטלפון למסוף תשלום ללא מגע. חשוב לבדוק אילו סוגי כרטיסים זמינים באזורכם, משום שהתמיכה אינה זהה בכל מדינה או אצל כל מנפיק.
האם ניתן להשתמש ב-Google Wallet כדי לשלם בחנויות, ומה צריך להגדיר מראש?
כן, אפשר לשלם בחנויות המשתמשות במסופי תשלום ללא מגע, בתנאי שהטלפון תומך ב-NFC והשירות זמין במדינה שלכם. יש להוסיף ל-Wallet כרטיס תשלום נתמך, להשלים את תהליך האימות של הבנק או מנפיק הכרטיס, ולהפעיל נעילת מסך מאובטחת. לפני נסיעה או שימוש ראשון כדאי לוודא שהכרטיס מוגדר כברירת מחדל ושהמסוף מציג תמיכה בתשלום ללא מגע.
האם Google Wallet מאובטחת, ומה קורה אם הטלפון אובד?
Google Wallet משתמשת באמצעי אבטחה דיגיטליים, ובתשלומים ללא מגע פרטי הכרטיס המלאים אינם מוצגים בדרך כלל לבית העסק באותו אופן כמו בעת שימוש בכרטיס הפיזי. עם זאת, מומלץ להגן על המכשיר באמצעות נעילת מסך חזקה ולהפעיל אפשרויות איתור ונעילה מרחוק. אם הטלפון אובד, אפשר להשתמש בכלי ניהול המכשיר של Google כדי לאבטח אותו; כדאי גם ליצור קשר עם הבנק ולבדוק את אפשרויות השעיית הכרטיס.
אילו בנקים וכרטיסים נתמכים ב-Google Wallet?
התמיכה תלויה במדינה, בבנק, בסוג הכרטיס ובתנאים של מנפיק הכרטיס, ולכן לא כל כרטיס אשראי או חיוב ניתן להוספה. הדרך הטובה ביותר לבדוק היא לחפש את הבנק ואת סוג הכרטיס ברשימת המנפיקים הנתמכים של Google, או לנסות להוסיף את הכרטיס באפליקציה ולפעול לפי הוראות האימות. גם אם הכרטיס נתמך לתשלומים, ייתכן שכרטיסים אחרים, כמו כרטיסי מועדון או תחבורה, לא יהיו זמינים באזורכם.
האם Google Wallet עולה כסף, והאם צריך חיבור לאינטרנט כדי להשתמש בה?
הורדת Google Wallet והשימוש הבסיסי באפליקציה אינם כרוכים בדרך כלל בתשלום מצד Google, אך הבנק או מנפיק הכרטיס עשויים להחיל תנאים או עמלות משלהם, למשל בעסקאות במטבע זר. לאחר הוספת כרטיס תשלום, תשלום ללא מגע בחנות עשוי לפעול גם ללא חיבור אינטרנט פעיל ברגע התשלום, בהתאם למכשיר ולהגדרות. הוספת כרטיסים, עדכון פרטים ושירותים מסוימים עדיין עשויים לדרוש חיבור.