דואר פיננסים מאסטרקארד נטען
3.9פיננסייםעודכן 7 באוקטובר 2026
צילומי מסך
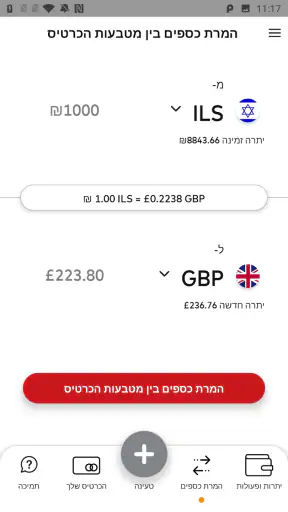
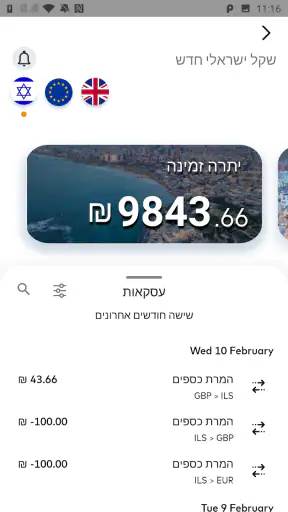
יתרונות
- אפשר לטעון את הכרטיס מראש ולשלוט בסכום הזמין להוצאות.
- עשוי להתאים לרכישות באינטרנט בלי להשתמש בכרטיס האשראי הראשי.
- מסייע להגביל הוצאות במסגרת היתרה הטעונה בכרטיס.
- אפשרות נוחה לניהול הוצאות נסיעה או תקציב ייעודי.
- השימוש בכרטיס נטען אינו מחייב בהכרח מסגרת אשראי רגילה.
חסרונות
- טעינה
- הנפקה או שימוש בכרטיס עשויים להיות כרוכים בעמלות.
- אי אפשר לבצע רכישות בסכום העולה על היתרה הטעונה.
- ייתכנו מגבלות על סכומי הטעינה והמשיכה.
- קבלת הכרטיס והשימוש בו עשויים להיות כפופים לתנאי זכאות.
- כרטיס נטען לא בהכרח מספק הטבות והגנות של כרטיס אשראי רגיל.
 ניתוח מאת Mobexer
כשאני מנהל כרטיס נטען דרך הטלפון, החיבור לרשת הוא חלק מהשימוש ולא פרט טכני ברקע: צריך להיות מסוגל להיכנס לחשבון ברגע המתאים, בלי להפוך בדיקה פשוטה למשימה. דואר פיננסים מאסטרקארד נטען מיועדת לניהול כרטיס מאסטרקארד נטען של דואר פיננסים, ולכן הערך שלה נמדד בעיקר בשאלה אם נוח לפנות אליה כשאני רוצה להתעדכן או לנהל את הכרטיס. זו אפליקציה פיננסית ממוקדת, ולא ארנק דיגיטלי כללי שמנסה להחליף את כל שירותי התשלום שלי.
כשהרשת חלק מהפעולה
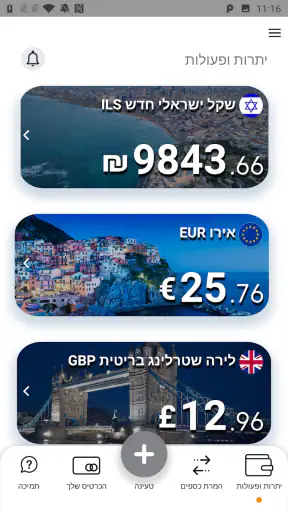
התרחיש היומיומי שבו אפליקציה כזאת מועילה לי הוא לפני קנייה או תוך כדי תכנון הוצאות: אני רוצה לבדוק את מצב הכרטיס, ואז להחליט אם להשתמש בו או לבחור באמצעי תשלום אחר. כשהחיבור זמין והכניסה לחשבון עובדת כמצופה, האפשרות לטפל בכרטיס מהטלפון עשויה לחסוך מעבר לשירות אחר או חיפוש אחר מידע בדרך אחרת. זה יתרון מעשי, אבל חשוב לזכור שהוא תלוי בכך שהאפליקציה מצליחה לתקשר עם השירות.
החיבור נעשה מורגש במיוחד ברגעים שבהם אין הרבה זמן. אם אני עומד בתור ורוצה לבדוק משהו לפני התשלום, עיכוב בטעינה עלול להיות מתסכל יותר מאשר כשאני בבית. לכן אני לא מתייחס לאפליקציה כאל פתרון שכדאי לפתוח רק ברגע האחרון. עדיף לבדוק את מצב הכרטיס מבעוד מועד, במקום להניח שכל פרט יהיה זמין מיד מול הקופה.
העצה הזאת שימושית גם לפני נסיעה או יום שבו צפויות כמה הוצאות. בדיקה מוקדמת מאפשרת לי להגיע עם תמונה טובה יותר של אמצעי התשלום שאני מתכוון להשתמש בו, ולשמור חלופה למקרה שהגישה לשירות לא תהיה זמינה. זו לא הבטחה שכל בדיקה תצליח או שכל פעולה תושלם בכל תנאי רשת; זו דרך פשוטה לצמצם לחץ סביב שימוש שתלוי בגישה לחשבון.
מה מתאים לבדוק מראש
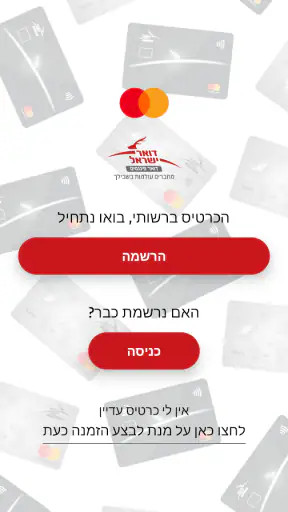
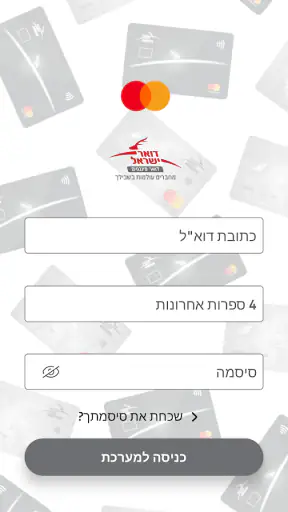
אני ממליץ לפתוח את האפליקציה בזמן רגוע וללמוד היכן נמצאים הפרטים והפעולות החשובים לכם. כך, אם תצטרכו לגשת אליהם בהמשך, לא תצטרכו גם להתמצא בממשק וגם להתמודד עם קליטה חלשה. כדאי גם לוודא שהפרטים הדרושים לכניסה זמינים לכם, בלי לשמור אותם במקום לא בטוח רק כדי לקצר תהליך.
היתרון של גישה מהטלפון הוא הזמינות האפשרית, לא עצמאות מהרשת. כשיש חיבור יציב, ניהול הכרטיס במקום אחד עשוי להיות נוח יותר מאשר מעבר בין ערוצים. כשאין חיבור או כשהשירות מגיב לאט, האפליקציה אינה תחליף לתכנון מראש. מבחינתי, זה ההבדל בין כלי שימושי לניהול שוטף לבין פתרון שכדאי להסתמך עליו לבדו בכל מצב.
שימוש בדרכים ובין משימות
במסגרת הקטגוריה הפיננסית, האפליקציה הזאת מתאימה למי שכבר משתמש בכרטיס הנטען ורוצה דרך ניידת לטפל בו. היא פחות מיועדת למי שמחפש מסך אחד לניהול כל החשבונות, הכרטיסים והתקציב המשפחתי. המיקוד בכרטיס מסוים יכול להיות נוח למשתמשים שלו, אבל הוא גם אומר שכדאי לבדוק אם סוג השירות הזה מתאים לאופן שבו אתם משלמים ביום־יום.
בשימוש קצר בין פגישות, בדרך לסידורים או בזמן המתנה, מכשיר נייד מאפשר לבדוק את הכרטיס בלי לשבת מול מחשב. עם זאת, פעולה מהירה בטלפון אינה תמיד פעולה נטולת חיכוך: יש לפתוח את האפליקציה, לעבור את שלב הגישה לחשבון ולוודא שהמידע שהתקבל עדכני. אם אתם רגילים לבצע כל פעולה פיננסית דרך אתר או ערוץ אחר, המעבר לאפליקציה לא בהכרח יחסוך לכם זמן בכל פעם.
עוד מצב שכדאי לחשוב עליו הוא שימוש בטלפון שאינו מחובר באופן רציף לרשת, למשל במהלך נסיעה או במקום עם קליטה לא יציבה. במקרה כזה, לא הייתי מחכה לרגע שבו נדרשת החלטת תשלום כדי לגלות אם אפשר להגיע למידע. את הבדיקה השגרתית עדיף לבצע כשיש גישה נוחה, ולשמור על אמצעי תשלום חלופי למקרים שבהם האפליקציה או הרשת אינן זמינות בדיוק כשצריך אותן.
אם הכניסה או הטעינה נתקעות
תקלה זמנית אינה בהכרח מעידה על בעיה בכרטיס עצמו. אם המסך אינו מתעדכן, כדאי להתחיל בבדיקת החיבור ולנסות שוב במקום שבו הקליטה יציבה יותר. אם האפליקציה עדיין אינה נטענת, סגירה ופתיחה מחדש עשויות לעזור במקרים שבהם התקלה מקומית, אך איני מניח שצעד כזה יפתור כל בעיה. כשהפעולה חשובה, עדיף לא לחזור עליה שוב ושוב בלי להבין אם הבקשה הקודמת כבר נקלטה.
זה שיקול מעשי במיוחד בפעולות שמשפיעות על ניהול הכרטיס: לפני ניסיון חוזר, כדאי לקרוא בעיון את ההודעה שמוצגת ולבדוק אם התקבלה תשובה. כך מצמצמים את הסיכון לבלבול בין פעולה שלא התחילה לבין פעולה שהתעכבה בתצוגה. אם הבעיה נמשכת, פנייה לערוץ השירות המתאים של דואר פיננסים עשויה להיות הגיונית יותר מאשר להמשיך לנסות דרך חיבור לא יציב.
כדאי גם להפריד בין קושי להתחבר לבין חוסר היכרות עם הממשק. בפעם הראשונה, אני מציע לבצע את ההגדרה והבדיקה הראשונית כשיש זמן, ולא כשאתם ממהרים לשלם. כך אפשר להבין אילו פרטים נדרשים, לזהות היכן מופיע המידע הרלוונטי ולהימנע מהקלדה חפוזה. זה אינו הופך את האפליקציה למהירה יותר, אך הוא מקל על ההתאוששות אם תיתקלו בעיכוב בהמשך.
גישה נוחה, בלי לבזבז חיבור
מי שמקפיד על שימוש בנתונים סלולריים יכול לפתוח את האפליקציה רק כשהוא צריך לבדוק או לנהל את הכרטיס, ולסגור אותה לאחר שסיים. אין סיבה להניח שפתיחה תכופה תשפר את זמינות המידע, או להשאיר את המסך פתוח בזמן שאינכם משתמשים בו. אם חשוב לכם לצמצם שימוש ברשת, בדקו בהגדרות הטלפון אילו אפשרויות ניהול נתונים זמינות למכשיר שלכם, בלי לשנות הרשאות או הגדרות שאינכם מבינים.
יש כאן גם שיקול של פרטיות ושימוש בטוח. מכיוון שמדובר בשירות פיננסי, אני מעדיף להיכנס אליו ברשת שאני סומך עליה ולהימנע מהשארת הטלפון פתוח לאחר סיום הבדיקה. אין צורך להפוך את השימוש למסובך, אבל כדאי לנהוג באותה זהירות שבה ניגשים לכל חשבון פיננסי בנייד. הנוחות של גישה מהירה טובה רק אם היא לא גורמת לנו להיות פחות קשובים למכשיר ולחשבון.
המחיר של האפליקציה הוא חינם, והיא פותחה בידי D.I. Postal Finance. בחנות היא מוצגת כאפליקציה לבני כל הגילים, עם דירוג PEGI 3; בפועל, היא רלוונטית בעיקר למי שיש לו צורך בשירות הכרטיס. היא הושקה ב־22 בנובמבר 2018, והגרסה הנוכחית היא 14.0.1, עם דרישת מערכת הפעלה מינימלית 7.1. הנתונים האלה עוזרים להבין שמדובר בשירות ותיק יחסית עם גרסה עדכנית, אך לא מבטיחים חוויית שימוש זהה בכל מכשיר או איכות חיבור מסוימת.
למי היא מתאימה לעומת חלופות
בקרב אפליקציות פיננסיות, יש הבדל בין כלי שמרכז תקציב וחשבונות רבים לבין אפליקציה שממוקדת בכרטיס נטען אחד. מי שכבר מחזיק בכרטיס של דואר פיננסים עשוי להעדיף את האפשרות לנהל אותו דרך השירות הייעודי, במקום לחפש בכל פעם את הפרטים בערוץ אחר. לעומת זאת, אם המטרה העיקרית היא לראות יחד את כל ההוצאות מכמה בנקים וכרטיסים, אפליקציית תקציב רחבה יותר עשויה להתאים טוב יותר, כל עוד היא תומכת בשירותים שאתם משתמשים בהם.
האפליקציה אינה בהכרח הבחירה הנוחה ביותר למי שמבקש מערכת תשלומים כללית, השוואה בין כרטיסים או מעקב מפורט אחר תקציב. זה לא פגם בפני עצמו; זה גבול טבעי של כלי שמיועד לניהול כרטיס מסוים. לפני שמתקינים, כדאי לשאול שאלה פשוטה: האם אתם רוצים לטפל בכרטיס הזה מהטלפון, או שאתם מחפשים פתרון פיננסי רחב בהרבה? אם התשובה השנייה נכונה, ייתכן שתצטרכו אפליקציה אחרת לצדה.
היקף השימוש בחנות מצביע על קהל משתמשים משמעותי: יש לאפליקציה למעלה ממאה אלף התקנות, הדירוג הממוצע שלה הוא 3.9, והיא קיבלה כאלף ושמונה מאות דירוגים ויותר משמונה מאות ביקורות. בעיניי, המספרים האלה מספקים הקשר, אבל אינם תחליף לבדיקה של ההתאמה האישית. משתמש שמנהל את הכרטיס לעיתים תכופות עשוי להעריך גישה ישירה, בעוד שמי שפותח אותו לעיתים רחוקות עלול להעדיף את הדרך שכבר מוכרת לו.
האם כדאי להשתמש בה?
ההמלצה שלי היא חיובית בתנאי שיש לכם כרטיס נטען של דואר פיננסים ואתם רוצים לנהל אותו מהנייד. האפליקציה ממוקדת, חינמית, והשימוש בה עשוי להפוך בדיקות שגרתיות לנוחות יותר כאשר הרשת זמינה. כדי לקבל ממנה ערך אמיתי, כדאי להכיר את תהליך הכניסה מראש, לבדוק את הכרטיס לפני מצבים לחוצים ולא לבנות על גישה מיידית בכל תנאי קליטה.
מי שמחפש לוח מחוונים פיננסי מלא או פתרון שמרכז אמצעי תשלום שונים צריך לשקול חלופה רחבה יותר. מי שצריך רק דרך נוחה לגשת לניהול הכרטיס, לעומת זאת, עשוי למצוא כאן כלי מתאים. מבחינתי, הנקודה החשובה ביותר היא להתייחס לרשת כחלק מהחוויה: להשתמש באפליקציה כשיש חיבור טוב, להכין חלופה כשאין, ולראות בה דרך שימושית לניהול שוטף ולא הבטחה שכל צורך פיננסי ייפתר דרך הטלפון.
שאלות נפוצות
מהו כרטיס דואר פיננסים מאסטרקארד נטען, ולמי הוא עשוי להתאים?
דואר פיננסים מאסטרקארד נטען הוא כרטיס תשלום שבו משתמשים בכסף שהוטען מראש, ולא במסגרת אשראי רגילה. הוא עשוי להתאים למי שרוצה לשלוט בסכום הזמין להוצאות, לבצע רכישות בלי להשתמש בכרטיס האשראי העיקרי או להקצות תקציב נפרד לקניות ולנסיעות. תנאי ההנפקה, אופן השימוש והזכאות עשויים להשתנות, לכן חשוב לבדוק את המידע הרשמי לפני שמזמינים.
איך מטעינים את הכרטיס ובודקים את היתרה?
אפשרויות ההטענה ובדיקת היתרה תלויות בשירותים שמציעה דואר פיננסים ובתנאי הכרטיס העדכניים. לפני ההצטרפות, כדאי לברר באילו ערוצים ניתן להטעין, כמה זמן נדרש עד שהכסף זמין, והאם חלים סכומי מינימום, תקרות או עמלות. בדקו גם כיצד ניתן לעקוב אחר עסקאות ויתרה, למשל באזור אישי, באתר או באפליקציה, אם שירותים אלה זמינים לכרטיס שלכם.
האם אפשר להשתמש בכרטיס בארץ, בחו״ל ובקניות באינטרנט?
כרטיס ממותג Mastercard עשוי להתקבל אצל בתי עסק המשתתפים ברשת, אך קבלה בפועל תלויה בסוג העסקה, במדינה ובתנאי הכרטיס. שימוש בחו״ל או באתרי אינטרנט עשוי להיות מוגבל, ולעיתים נדרשים אימות נוסף או הפעלה מראש. לפני רכישה או נסיעה, מומלץ לבדוק אם עסקאות מקוונות ובינלאומיות נתמכות, אילו שערי המרה ועמלות חלים, והאם קיימות מגבלות על משיכת מזומן.
אילו עמלות ומגבלות כדאי לבדוק לפני שמזמינים את הכרטיס?
גם כרטיס נטען עשוי לכלול עלויות ומגבלות, והפרטים תלויים בתעריפון ובמסלול העדכני. בדקו אם נגבות עמלות הנפקה, טעינה, שימוש, המרת מטבע, משיכת מזומן או טיפול בכרטיס שאבד, וכן אם יש דמי ניהול. חשוב לברר גם מהן תקרות הטעינה והעסקאות, האם קיימים סכומים מינימליים, ומה קורה ליתרה במקרה של ביטול או סיום השירות.
מה עושים אם הכרטיס אבד, נגנב או שיש עסקה שאינכם מזהים?
אם הכרטיס אבד או נגנב, פנו בהקדם לשירות הלקוחות הרשמי כדי לברר כיצד לחסום אותו ולמנוע שימוש נוסף. במקרה של עסקה לא מוכרת, שמרו את פרטי העסקה ופנו לגורם המנפיק בהתאם לנוהל בירור או הכחשת עסקה. אל תמסרו לאיש סיסמאות, קודים חד־פעמיים או פרטי כרטיס מלאים. מומלץ לבדוק מראש את שעות התמיכה, דרכי יצירת הקשר והכללים להחלפת כרטיס.