FamilyBiz
4.2פיננסייםעודכן 7 באוקטובר 2026
צילומי מסך
יתרונות
- ממשק בעברית שמקל על ההתמצאות.
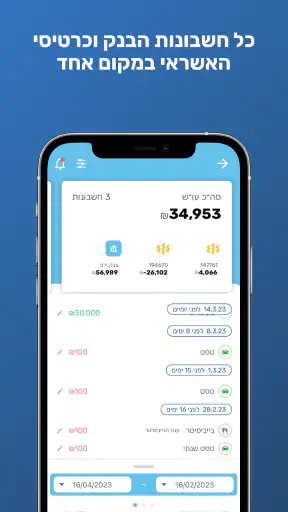
- מאפשר לרכז במקום אחד מידע פיננסי ממקורות שונים.
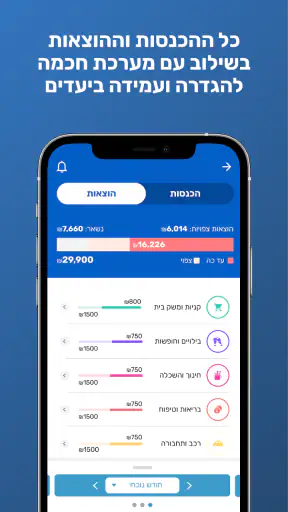
- תצוגת הוצאות והכנסות מסייעת להבין את מצב התקציב.
- כלים לתכנון תקציב עשויים לעזור בניהול הוצאות המשפחה.
- גישה מהטלפון מאפשרת לבדוק את הנתונים גם מחוץ לבית.
חסרונות
- הצגת מידע ממקורות פיננסיים תלויה בתמיכת הבנק או הגוף הרלוונטי.
- חיבור חשבונות דורש מסירת פרטים והרשאות
- ועשוי לעורר חשש לפרטיות.
- נתונים מסוימים עלולים להתעדכן בעיכוב ולא בזמן אמת.
- הערך של האפליקציה מוגבל אם רוב החשבונות אינם נתמכים.
- נדרש זמן להזנת מידע ולהגדרת התקציב כדי להפיק ממנה תועלת.
 ניתוח מאת Mobexer
כשאני מנסה להבין לאן נעלם הכסף בסוף החודש, הבעיה אינה תמיד חוסר בתקציב; לפעמים המידע מפוזר בין הוצאות שוטפות, ביטוחים וחיסכון פנסיוני. FamilyBiz נועדה לרכז את הנושאים האלה סביב תמונה פיננסית אחת. הרעיון שימושי במיוחד למי שרוצה לעשות סדר בלי לנהל כמה מעקבים נפרדים, אבל כדאי להגיע אליה עם ציפיות מציאותיות: ריכוז במקום אחד עוזר להתמצא, והוא לא מחליף בדיקה אישית של מסמכים והחלטות כספיות.
זו אפליקציה פיננסית של FamilyBiz, המוצעת בחינם עם רכישות בתוך האפליקציה. היא מיועדת גם למשתמשים צעירים לפי דירוג הגיל PEGI 3, אך השימוש המעשי שלה מכוון בעיקר למבוגרים שמנהלים הוצאות, ביטוחים ופנסיה. יש לה ממוצע של 4.2 מתוך יותר מאלף דירוגים, והיא הגיעה ליותר ממאה אלף התקנות. בעיניי, אלה סימנים לכך שאנשים מוצאים ערך ברעיון, לא הבטחה לכך שכל חיבור או תהליך יעבוד באותה קלות אצל כולם.
איפה מתחילים להיתקע — ולמה
החיכוך הראשון באפליקציה פיננסית מהסוג הזה הוא לעיתים קרובות לא המסך עצמו, אלא הציפייה שהכול יופיע מיד. כדי לקבל תמונה שימושית צריך להקדיש זמן להזנת פרטים או לחיבור המידע הרלוונטי, ואז לוודא שהרישומים משקפים את המצב הנוכחי. אני ממליץ להתייחס להתחלה כאל סידור תיק אישי קטן, ולא כאל התקנה שמסיימים בכמה לחיצות.
גם אחרי שמתחילים, מונחים פיננסיים יכולים להאט את הקצב. הוצאה שוטפת קל להבין, אך ביטוח ופנסיה כוללים פרטים שלא תמיד זוכרים בעל פה. במקרה כזה עדיף לעצור, לבדוק את המסמך המקורי ולחזור עם המידע המדויק, במקום לנחש כדי להתקדם. דיוק בפרטי הבסיס חשוב יותר מהשלמת כל התמונה ביום הראשון.
נקודת חיכוך נוספת היא ההבדל בין ריכוז מידע לבין ניהול אוטומטי מלא. כדאי לבדוק מה מופיע, לאיזה תקופה הוא מתייחס, והאם חסרים פרטים שדורשים טיפול. כשאני משתמש בכלי שמרכז נושאים שונים, אני לא מניח שכל נתון הוא עדכני רק מפני שהוא מוצג יחד עם השאר. הרגל הבדיקה הזה מונע תחושת ביטחון מוגזמת ומסייע לזהות פערים מוקדם.
אם מסך אינו נטען או שתהליך נעצר, כדאי להתקדם בצורה מסודרת: לבדוק שהחיבור לאינטרנט יציב, לוודא שהגרסה מותקנת כראוי ולנסות שוב לאחר פתיחה מחדש של האפליקציה. אם הבעיה קשורה למידע פיננסי מסוים, בדיקה מול המסמך או הגוף הרלוונטי תעזור להבין אם מדובר בפרט חסר, בעיכוב או בתקלה באפליקציה. אין טעם להזין שוב ושוב אותו מידע בלי להבין היכן התהליך נתקע.
בדיקות שכדאי לעשות לפני שמתחילים
לפני הקמה של מעקב מסודר, אני מציע לבחור מטרה אחת ברורה. למשל: לרכז ביטוחים כדי להבין מה כבר קיים, או להתחיל לעקוב אחר הוצאות שוטפות. התחלה ממוקדת מקלה להבחין אם האפליקציה מתאימה להרגלים שלך, בלי להפוך את ההגדרה הראשונית לפרויקט מתיש. אחר כך אפשר להרחיב את השימוש, אם הריכוז באמת חוסך לך מעבר בין מקורות.
כדאי גם להכין מראש את הפרטים שכבר יש לך, כמו מסמכים פיננסיים רלוונטיים ופרטי הוצאות שאתה רוצה לעקוב אחריהן. אין צורך לנסות לשחזר הכול מהזיכרון. אם אינך בטוח מהו הנתון הנכון, השאר את הבדיקה לשלב שבו תוכל להשוות מול מקור ברור. כך נמנעים מרישום שגוי שמבלבל את התמונה בהמשך.
למשתמשי אנדרואיד, הגרסה הנוכחית היא 1.2.0 והיא דורשת מערכת הפעלה 9 ומעלה. אם האפליקציה אינה פועלת כמצופה, בדיקת התאמת המכשיר והגרסה המותקנת היא צעד פשוט לפני שמניחים שיש בעיה בחשבון או במידע. זמינות בחינם מורידה את חסם הכניסה, אך יש גם רכישות בתוך האפליקציה בטווח של כמה שקלים ועד מאות שקלים לפריט. לכן כדאי לבדוק את המחיר שמוצג עבור כל רכישה לפני שמאשרים אותה, ולא להניח שכל אפשרות בתוך האפליקציה כלולה בשימוש החינמי.
טיפ מעשי נוסף הוא לקבוע מראש מתי תבדוק את המידע. סקירה קצרה אחת לשבוע או אחת לחודש יכולה להיות מועילה יותר מהצצה אקראית בכל פעם שעולה חשש. המטרה אינה לעקוב אחרי כל תנועה בלי הפסקה, אלא לזהות הוצאה חריגה, פרט שחסר או נושא ביטוחי שדורש בירור. בחירת קצב שמתאים לך הופכת את הריכוז לכלי עבודה ולא לעוד משימה שנשכחת.
איך לחזור למסלול כשהריכוז אינו שלם
נניח שבאמצע חודש עמוס פתחת את האפליקציה וגילית שחלק מהתמונה עדיין לא מסודר. במקום לנסות להשלים הוצאות, ביטוחים ופנסיה בבת אחת, כדאי לבחור נושא אחד ולטפל בו עד לנקודה שבה אפשר לבדוק אותו. אם ההוצאות הן החשובות כרגע, רשום לעצמך מה דורש אימות; אם מטרתך היא להבין את הכיסוי הביטוחי, השווה את הפרטים למסמכים שיש לך. זהו שימוש קטן אך מועיל: האפליקציה יכולה לשמש מקום שמרכז את העבודה, גם אם התהליך עצמו דורש זמן.
אם מידע שנראה לך חשוב לא מופיע, נסה להפריד בין שלוש אפשרויות: האם עדיין לא הוספת אותו, האם המקור שממנו הוא אמור להגיע לא עדכני, או האם קיימת בעיה טכנית. ההבחנה הזאת חוסכת ניסיונות חוזרים ומכוונת את הצעד הבא. פרטים חסרים במסמך מצדיקים בירור מול הגורם שמנהל אותו; מסך שלא מגיב מצדיק בדיקת חיבור וגרסה; ונתון שלא הוזן עדיין דורש השלמה ממקור אמין.
דרך יעילה נוספת היא להחזיק רשימה קצרה של שאלות פתוחות, במקום לשנות שוב ושוב את הרישומים כדי לגרום להם להיראות שלמים. לדוגמה, אפשר לסמן לעצמך לבדוק סכום מול מסמך או לברר אם פריט מסוים עדיין רלוונטי. כך נשמר ההבדל בין עובדה שאומתה לבין משהו שעדיין צריך בירור. זה חשוב במיוחד בכספים, שבהם מספר שנראה סביר אינו בהכרח המספר הנכון.
בתסריט יומיומי, נניח שאתה בודק את ההוצאות לקראת סוף החודש ומוצא תשלום שאינך מזהה מיד. במקום להסיק שהאפליקציה טעתה, חפש את התאריך והמקור במסמכים או ברישומים שלך, ורק אחר כך החלט אם יש כאן חריגה אמיתית. אם הנתון אינו ברור, שמור את השאלה לבירור במקום להכניס תיקון משוער. היתרון של תהליך כזה אינו קסם טכנולוגי; הוא בכך שהמידע מרוכז מספיק כדי לעזור לך לשאול שאלה ממוקדת.
מתי מקור הבעיה נמצא מחוץ לאפליקציה
לא כל חוסר התאמה הוא תקלה של FamilyBiz. מסמך ישן, מידע שנמסר באיחור או טעות בפרט שהוזן יכולים לגרום לתמונה להיראות לא נכונה. לכן, כשיש פער בין מה שהאפליקציה מציגה לבין מה שאתה מצפה לראות, כדאי להשוות מול מקור פיננסי עדכני לפני שמסיקים מסקנות. האפליקציה מועילה לארגון ולהתמצאות, אבל החלטה לגבי ביטוח, הוצאה או חיסכון צריכה להתבסס על הפרטים הרלוונטיים עצמם.
גם הרגלי שימוש משפיעים. מי שמעדכן פרטים רק לעיתים רחוקות עשוי לפתוח את האפליקציה ולגלות תמונה שאינה שלמה, אף שאין תקלה. מי שמצפה לקבל תשובה מיידית לכל שאלה פיננסית עלול להתאכזב, משום שריכוז מידע אינו מבטל את הצורך לקרוא מסמכים ולהבין מה הם אומרים. בעיניי, זו הבחנה חשובה: הכלי יכול לצמצם פיזור, אך המשתמש עדיין אחראי לוודא שהמידע נכון ולפנות לגורם המתאים כשצריך הסבר מחייב.
אם מופיעה בעיה טכנית שחוזרת גם אחרי בדיקות בסיסיות, כדאי לתעד מה ניסית ומה בדיוק קרה, ואז לפנות לערוץ התמיכה של המפתח. תיאור ברור של הפעולה ושל השלב שבו היא נעצרת מועיל יותר מניסיון כללי כמו “האפליקציה לא עובדת”. אם הבעיה נוגעת לנתון עצמו ולא למסך, פנה גם למקור שמחזיק במידע. הפרדה בין שאלת שימוש לשאלת תוכן מקצרת את הדרך לפתרון.
למי היא מתאימה לעומת חלופות אחרות
בהשוואה לגיליון אלקטרוני או לרשימות ידניות, היתרון של FamilyBiz הוא ההתמקדות בכמה תחומי כסף אישיים בתוך אותה מסגרת: הוצאות, ביטוחים ופנסיה. גיליון נותן שליטה רבה על מבנה הנתונים, אך דורש לבנות ולתחזק אותו בעצמך. רשימה פשוטה נוחה להתחלה, אבל קשה יותר לקבל ממנה תמונה מקיפה כשפרטים נמצאים בכמה מקומות. מי שמבקש נקודת ארגון אחת עשוי להעדיף את האפליקציה; מי שנהנה להתאים כל שדה וכל חישוב, או זקוק למודל תקציב מפורט מאוד, עשוי להסתדר טוב יותר עם גיליון ייעודי.
היא עשויה להתאים במיוחד למי שמרגיש שההוצאות השוטפות והמסמכים ארוכי הטווח שלו מנותקים זה מזה, ורוצה הרגל קבוע לסקירה. גם אדם שמכין את עצמו לשיחה על ביטוח או רוצה לבדוק אילו פרטים עליו לאסוף לקראת בירור יכול להיעזר בריכוז מסודר. לעומת זאת, אם אתה מחפש רק מנהל הוצאות בסיסי, ללא עניין בביטוחים ובפנסיה, ייתכן שאפליקציה צרה ופשוטה יותר תהיה פחות עמוסה עבורך.
היא גם אינה הבחירה הנכונה לכל מי שמעדיף לא לרכז מידע פיננסי באפליקציה. אם נוח לך יותר להחזיק מסמכים בנפרד ולעיין בהם ידנית, אין חובה לשנות הרגל רק מפני שכלי דיגיטלי מציע תמונה מאוחדת. מנגד, אם אתה כבר משתמש בכמה שיטות מקבילות, מעבר הדרגתי עשוי להיות הגיוני: התחל בנושא אחד, בדוק אם הריכוז אכן מועיל, ורק אז שקול להוסיף את השאר. שיטה מדורגת גם מקלה לזהות איזה חלק מהתהליך מקשה עליך.
העובדה ש-FamilyBiz היא אפליקציה חינמית אינה אומרת שכל שימוש נוסף יהיה ללא תשלום. הרכישות בתוך האפליקציה נעות מכמה שקלים ועד קרוב לשלוש מאות וחמישים שקלים לפריט, ולכן משתמש שמנסה אותה צריך לשים לב להודעות התשלום ולאשר רכישה רק לאחר שהבין מה מוצע. אם המטרה שלך היא שימוש בסיסי, התחל במה שזמין ללא תשלום ובדוק אם הוא עונה על הצורך לפני שמוציאים כסף. זה כלל פשוט שמונע הפתעות ומאפשר להעריך את הכלי על סמך התועלת בפועל.
השורה התחתונה: כלי לסדר, לא תחליף לשיקול דעת
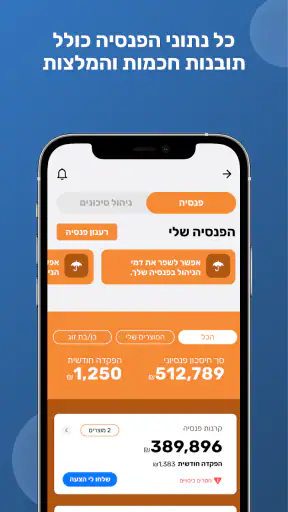
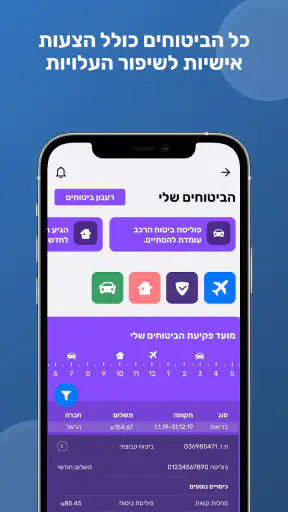
אני רואה ב-FamilyBiz אפשרות מעשית למי שרוצה להפסיק לחפש הוצאות, ביטוחים ופנסיה בכמה מקומות ולהתחיל לבנות לעצמו נקודת בדיקה קבועה. הערך שלה תלוי בעיקר בשני דברים: נכונות להשקיע זמן בסידור הראשוני, והרגל לוודא שפרטים חשובים אכן מעודכנים. אם מצפים שהכול יסתדר לבד, החוויה עלולה להרגיש מאכזבת; אם משתמשים בה כמרכז עבודה מסודר, קל יותר לזהות מה כבר ברור ומה עוד דורש בירור.
הייתי ממליץ עליה לחבר שרוצה תמונה רחבה יותר של ההתנהלות הכלכלית שלו ושמוכן לבדוק מסמכים במקום לנחש. הייתי מציע לו להתחיל בתחום אחד, להקדיש זמן לאימות הפרטים, ולהרחיב רק אם הריכוז חוסך לו מאמץ. מי שזקוק לתקציב מפורט במיוחד, מעדיף שליטה ידנית מלאה או אינו מעוניין לרכז מידע באפליקציה, כנראה יפיק יותר מכלי אחר או משיטה ידנית.
הגרסה שמוצעת כיום היא 1.2.0, והאפליקציה מיועדת למכשירי אנדרואיד עם מערכת הפעלה 9 ומעלה. בסופו של דבר, ההמלצה שלי פשוטה: נסו אותה בגישה ממוקדת וזהירה, בדקו מה באמת מתעדכן ומה דורש פעולה מצדכם, ואל תבלבלו בין נוחות של ריכוז לבין אישור פיננסי. כשהציפיות האלה ברורות, היא יכולה להיות מקום מועיל להתחיל ממנו את הסדר.
שאלות נפוצות
מהי FamilyBiz ולמי האפליקציה מיועדת?
FamilyBiz היא אפליקציה פיננסית שמיועדת לסייע למשפחות לנהל יחד את ענייני הכסף והמידע הפיננסי שלהן. בהתאם לשירותים הזמינים ולחיבורי החשבונות באזורכם, היא עשויה להציג תמונה מרוכזת של חשבונות, הוצאות ונתונים כספיים, ולעזור לבני המשפחה לקבל החלטות מתואמות. לפני ההורדה כדאי לבדוק אילו בנקים ושירותים נתמכים, והאם התכונות מתאימות לצרכים שלכם.
האם השימוש ב-FamilyBiz כרוך בתשלום?
העלות עשויה להשתנות לפי המדינה, סוג החשבון והתכונות שמוצעות באפליקציה, ולכן מומלץ לבדוק את פרטי המחיר בחנות האפליקציות ואת התנאים העדכניים של FamilyBiz לפני ההרשמה. שימו לב במיוחד לתקופת ניסיון, למינוי מתחדש ולתכונות שעשויות להיות זמינות רק בתשלום. אם מוסיפים בני משפחה או מחברים שירותים פיננסיים, כדאי לבדוק גם אם קיימות עלויות נוספות.
איך FamilyBiz מטפלת בפרטיות ובאבטחת מידע פיננסי?
אפליקציה לניהול מידע פיננסי עשויה לבקש פרטים אישיים או הרשאה להתחבר לחשבונות ולשירותים חיצוניים. לפני השימוש, קראו את מדיניות הפרטיות ואת ההסברים על אבטחת המידע, בדקו אילו נתונים נאספים ולמי הם עשויים להיות מועברים, והפעילו אמצעי הגנה כמו סיסמה חזקה או אימות נוסף, אם הם זמינים. אל תשתפו פרטי כניסה לחשבונות מחוץ לתהליך המאובטח של השירות.
האם ניתן לחבר ל-FamilyBiz את הבנק או השירותים הפיננסיים שלי?
היכולת לחבר חשבונות תלויה במוסדות הפיננסיים ובשירותים שנתמכים בגרסת האפליקציה ובאזור שבו אתם נמצאים. מומלץ לבדוק ברשימת החיבורים הנתמכים אם הבנק, כרטיסי האשראי או השירותים שבהם אתם משתמשים מופיעים. אם חיבור מסוים אינו זמין, ייתכן שחלק מהנתונים לא יוצגו או שתידרש דרך אחרת לעדכן אותם. בדקו גם כיצד מבטלים הרשאה לחיבור שאינכם רוצים עוד.
מה כדאי לבדוק לפני שמזמינים בני משפחה להשתמש ב-FamilyBiz?
לפני שמצרפים בני משפחה, בדקו כיצד מוגדרות ההרשאות ומה כל משתתף יכול לראות או לערוך. מידע כספי עשוי להיות רגיש, ולכן חשוב להסכים מראש אילו נתונים משתפים, מי מנהל את החשבון ואיך מסירים משתמש במקרה הצורך. כדאי גם לוודא שלכל אדם יש גישה למכשיר תואם ולחשבון אישי לפי דרישות השירות, ולבדוק אם השימוש המשותף מחייב מינוי או תנאים מיוחדים.