הארנק הדיגיטלי של פז yellow
4.6פיננסייםעודכן 7 באוקטובר 2026
צילומי מסך
יתרונות
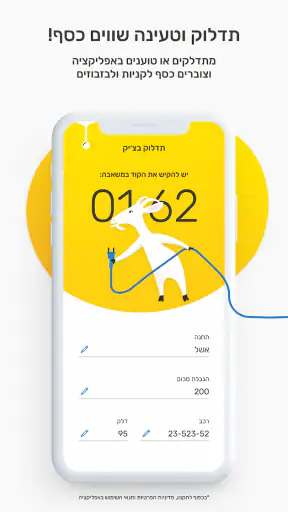
- תשלום מהיר ונוח בתחנות פז ובשירותים המשתתפים.
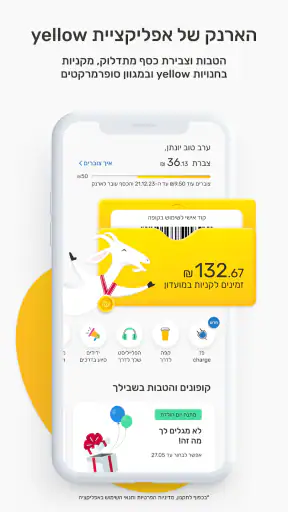
- מאפשרת לצבור ולממש הטבות ומבצעים של מועדון yellow.
- ריכוז התשלומים וההטבות באפליקציה אחת.
- עשויה לחסוך התעסקות במזומן או בכרטיס בזמן התדלוק.
- מתאימה במיוחד למי שמתדלקים או קונים בפז לעיתים קרובות.
חסרונות
- עיקר התועלת תלוי בשימוש בתחנות ובשירותים של פז.
- הטבות ומבצעים עשויים להשתנות ולהיות כפופים לתנאים.
- נדרשים טלפון חכם וחיבור לאינטרנט לשימוש באפליקציה.
- תקלות באפליקציה או בקליטה עלולות לעכב את התשלום.
- מי שממעטים להשתמש בפז עשויים למצוא בה ערך מוגבל.
 ניתוח מאת Mobexer
כשאני בוחן ארנק דיגיטלי, אני שואל קודם כול אם הוא משתלב בהרגל שכבר יש לי או דורש ממני לשנות אותו. פז yellow הגיוני במיוחד למי שמתדלק בפז, קונה בחנויות yellow או עושה קניות בסופר ורוצה לרכז פעולות כאלה באפליקציה פיננסית אחת. הוא פחות משכנע כארנק כללי למי שמחפש כלי לתשלומים בכל מקום. ההבדל הזה חשוב: הערך כאן נובע מהקשר בין האפליקציה לבין הקניות והתדלוק, ולא רק מעצם היותה דיגיטלית.
הבחירה מתחילה בהרגלי התדלוק והקנייה
למי נוח שהפעולות יהיו באותו מקום
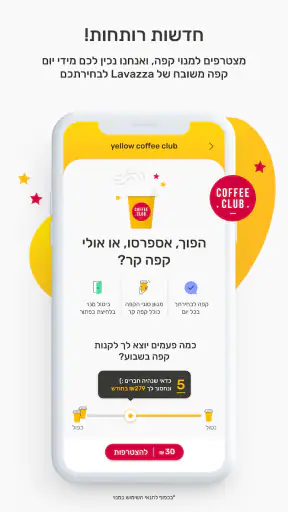
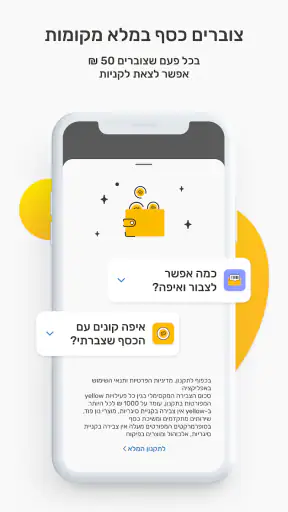
האפליקציה של PAZ Company Ltd מיועדת למי שרוצה ליהנות ממבצעים ולצבור כסף במסגרת תדלוק, טעינה וקניות ב-yellow ובסופר. בעיניי, כדאי לחשוב עליה פחות כתחליף לכל הארנק בכיס ויותר כדרך לנהל הוצאות והטבות סביב הפעילויות האלה. אם תחנת פז או חנות yellow כבר חלק מהשגרה שלך, יש סיבה מעשית לבדוק אותה; אם כמעט אינך מגיע לשם, סביר שהיתרון יהיה מוגבל.
בתרחיש יומיומי, נניח שאני ממלא דלק בדרך לעבודה ועוצר לקנות כמה דברים. במקום להתייחס לתדלוק ולקנייה כאל שתי הוצאות שאין ביניהן קשר, האפליקציה מציעה מסגרת שבה אפשר לצבור כסף ולנצל מבצעים בפעילויות הקשורות ל-yellow. זה לא מבטיח שכל ביקור יהיה משתלם, ולכן הייתי בודק מה מוצע בפועל לפני הקנייה ולא מוסיף מוצרים רק כדי לרדוף אחרי הטבה.
מה כדאי לבדוק לפני שמתחילים
הייתי מתחיל בשאלה פשוטה: האם אני ממילא קונה במקומות שהאפליקציה משרתת? אם התשובה חיובית, שווה לבחון אם נוח לי לפתוח אותה בזמן תדלוק או לפני קנייה. אם התשובה שלילית, עצם האפשרות לצבור כסף לא משנה את ההרגלים שלי מספיק כדי להצדיק שימוש קבוע. הערך האמיתי תלוי בהתאמה לשגרה, לא בהתקנה עצמה.
נקודה נוספת היא ההבדל בין מבצע שנראה מושך לבין חיסכון בפועל. אני משתדל להפריד בין קנייה שתכננתי ממילא לבין קנייה שנוספה בגלל הצעה באפליקציה. ההבחנה הזאת חשובה במיוחד כשמבצעים וצבירה מוצגים לצד פעולות יומיומיות: קל להתמקד בהטבה ולשכוח את העלות הכוללת. שימוש שקול פירושו לבדוק אם ההוצאה עדיין מתאימה לצורך שלי, גם בלי ההצעה.
היתרון הוא בחיבור בין תדלוק, צבירה וקנייה
שימוש ממוקד במקום עוד ארנק לכל דבר
בהשוואה לארנקי תשלום כלליים, היתרון של פז yellow הוא המיקוד בעולם של פז, yellow והקניות שמופיעות במסגרת השירות. ארנק כללי עשוי להתאים יותר למי שרוצה אמצעי תשלום רחב לשימושים מגוונים, ואילו כאן ההיגיון הוא לקבל ערך כשמבצעים פעולות מסוימות הקשורות לרשת. לכן, מבחינתי, זו אינה תחרות על השאלה איזה ארנק מתאים לכולם, אלא איזו אפשרות מתאימה להרגלים של משתמש מסוים.
השילוב הזה יכול לחסוך התעסקות למי שכבר עוצר לתדלק או קונה ב-yellow. במקום לזכור בנפרד היכן יש מבצע או באיזה הקשר אפשר לצבור כסף, יש היגיון לבדוק את האפליקציה כחלק מההכנה לקנייה. טיפ מעשי הוא לפתוח אותה לפני שמגיעים לקופה או לתחנה, ולא להניח שהצעה תופיע בדיוק ברגע שבו צריך אותה. כך אפשר להחליט מראש אם היא רלוונטית, בלי לעכב את הפעולה או לשנות את סל הקניות באימפולסיביות.
כיצד להפיק ממנה ערך בלי לרדוף אחרי מבצעים
אני הייתי קובע לעצמי הרגל קטן: לבדוק את ההצעות רק כשאני ממילא מתכנן תדלוק או קנייה מתאימה. כך האפליקציה נשארת כלי עזר ולא הופכת למקור של החלטות צרכניות. למי שנוסע הרבה ברכב, הבדיקה יכולה להשתלב בתכנון העצירה; למי שקונה בסופר, היא מתאימה יותר לבדיקה לפני יציאה או לפני תשלום. בשני המקרים, המטרה היא לנצל יתרון על הוצאה מתוכננת, ולא להצדיק הוצאה שלא הייתה נחוצה.
ההבחנה הזאת היא גם נקודת חוזק וגם מגבלה. כשהשגרה תואמת את השירות, הפעולות הקשורות לתדלוק ולקניות מרגישות מחוברות יותר. כשהשגרה לא תואמת, אין הרבה סיבה לפתוח את האפליקציה בתדירות גבוהה. היא עשויה להיות מועילה כערוץ משלים, אך לא בהכרח כמרכז הפיננסי של המשתמש.
אמון משתמשים והקשר של המוצר
בחנות האפליקציות מופיעים לה דירוג ממוצע של 4.6, כ-36 אלף דירוגים וכ-5.4 אלף ביקורות, והיא הגיעה למיליון התקנות. הנתונים האלה מעידים שיש לה קהל משתמשים משמעותי, אבל לא הייתי מתייחס אליהם כהבטחה שהחוויה תתאים לכל אחד: הערך תלוי מאוד במקום שבו מתדלקים וקונים ובנכונות לבדוק הצעות כחלק מהשגרה.
האפליקציה הושקה ב-24 באפר׳ 2018, והגרסה הנוכחית שלה היא 8.13.0.1344. היא חינמית, ודירוג הגיל שלה הוא PEGI 3; מערכת ההפעלה המינימלית היא 8.0. מבחינתי, הפרטים האלה עוזרים להבין שמדובר באפליקציה פיננסית ותיקה יחסית, אך ההחלטה אם להתקין אותה צריכה להתבסס בעיקר על התאמה להרגלי השימוש, ולא על נתוני הפצה לבדם.
מתי חלופה אחרת מתאימה יותר
ארנק כללי למי שמשלם במקומות רבים
אם אני רוצה פתרון אחד לשימוש מגוון, לרבות תשלומים שאינם קשורים לתדלוק, ל-yellow או לקניות בסופר, הייתי משווה את פז yellow לארנקי תשלום כלליים ולכלים שכבר נמצאים בטלפון או בשימוש היומיומי שלי. היתרון של חלופה כזאת עשוי להיות פיזור רחב יותר של השימושים; היתרון של yellow הוא המיקוד סביב הפעולות שלה. אלה מטרות שונות, ולכן לא כדאי לבחור לפי המילה “ארנק” בלבד.
גם מי שמתדלק בפז מדי פעם בלבד עשוי להעדיף לא להוסיף אפליקציה לשגרה. במקרה כזה, צריך לשאול אם הבדיקה של מבצעים וצבירה תתרחש מספיק פעמים כדי להיות שווה את תשומת הלב. אם לא, תשלום פשוט באמצעי שבו אני משתמש כבר יכול להיות נוח יותר. זה לא אומר שהאפליקציה אינה מועילה, אלא שהיתרון שלה קטן יותר כשאין שימוש חוזר במקומות הרלוונטיים.
מי עשוי להעדיף לא להתקין
הייתי מדלג עליה אם אני כמעט לא מבקר בתחנות פז או בחנויות yellow, אם אני מעדיף להפריד בין קניות לבין כלים פיננסיים, או אם איני רוצה לבדוק מבצעים לפני כל ביקור. היא גם אינה הבחירה המתבקשת למי שמצפה שארנק דיגיטלי יחליף את כל אמצעי התשלום שלו. ציפייה כזאת רחבה יותר מהשימוש הממוקד שהאפליקציה מציעה.
יש גם חיכוך קטן אך אמיתי: כדי לקבל ערך מהצעות וצבירה, צריך לזכור להשתמש באפליקציה בזמן הנכון ולוודא שהפעולה מתאימה למה שמוצע. מי שמעדיף חוויה שבה אין צורך לחשוב על מבצעים או לבדוק אפשרויות לפני רכישה, עלול להרגיש שהיתרון אינו מצדיק את תשומת הלב. אני רואה בכך שיקול בחירה ולא פגם מוחלט: נוחות היא אישית, ומה שמועיל למי שעוצר בקביעות בתחנה יכול להיות מיותר לאחרים.
עלות המעבר היא בעיקר שינוי בהרגל
מה משתנה ביום-יום
מכיוון שהאפליקציה חינמית, אין עלות התקנה כספית, אבל יש עלות של זמן ותשומת לב. צריך להתרגל לפתוח אותה בהקשר הנכון, לבדוק אילו הצעות רלוונטיות ולזכור שהקנייה צריכה להיות מוצדקת גם בלי ההטבה. לפני שאני מאמץ אותה, הייתי בוחר פעולה אחת שבה היא עשויה לעזור לי — למשל עצירת תדלוק קבועה — ובודק אם נוח לי לשלב בה את השימוש. אם זה מרגיש טבעי, אפשר להרחיב את ההרגל גם לקניות מתאימות.
טיפ שימושי נוסף הוא לא למדוד הצלחה לפי מספר הפעמים שבהן פתחתי את האפליקציה. המדד החשוב יותר הוא אם היא סייעה לי לקבל החלטה טובה יותר או ליהנות מהטבה על רכישה מתוכננת. אם אני פותח אותה שוב ושוב אך מוצא את עצמי משנה את הקניות בלי צורך, ייתכן שהשימוש אינו משרת אותי. אם אני בודק אותה רק כשיש לי סיבה, היא יכולה להישאר כלי ממוקד ונוח.
האם כדאי להחליף את האמצעי הקיים
לא הייתי ממהר להחליף אמצעי תשלום שכבר נוח לי בו. אפשר להתייחס ל-yellow כתוספת ממוקדת לשימושים המתאימים, ולשמור על החלופה הרגילה עבור יתר ההוצאות. כך גם קל יותר להשוות: האם השימוש באפליקציה באמת משתלב בתדלוק או בקנייה, או שהוא מוסיף שלב בלי תועלת שמורגשת? אם אין התאמה, אין סיבה להפוך את המעבר להרגל מחייב.
למי שמתלבט אם להוריד אותה, התשובה שלי תלויה בתדירות ובמיקום: אם יש לך שימוש קבוע בשירותים הקשורים לפז, yellow או לסופר, התקנה יכולה להיות בדיקה פשוטה של אפשרות לצבירה ולהצעות. אם אלה מקומות נדירים עבורך, כדאי להישאר עם הארנק הכללי שכבר משרת אותך. חשוב גם לזכור שהאפליקציה מיועדת למבוגרים ולילדים לפי דירוג PEGI 3, אך השימוש בה עדיין קשור להחלטות קנייה ותשלום, ולכן עדיף להסביר לילדים את ההבדל בין הטבה לבין צורך.
ההמלצה שלי: כלי משלים למי שהשגרה שלו מתאימה
פז yellow מתאימה במיוחד למי שמתדלק בפז או קונה ב-yellow ובסופר ורוצה לבדוק אפשרות לצבור כסף ולמצוא מבצעים כחלק מהפעולות האלה. היא חינמית, וההתמקדות שלה ברורה: לא להחליף כל ארנק, אלא להוסיף ערך סביב הקניות והתדלוק הרלוונטיים. אם זה מתאר את השגרה שלך, הייתי נותן לה הזדמנות ומתחיל בשימוש נקודתי לפני שמחליטים אם להפוך אותה להרגל קבוע.
לעומת זאת, מי שמחפש ארנק דיגיטלי רחב לכל סוגי התשלומים, או מי שכמעט לא מגיע למקומות הקשורים לשירות, כנראה יפיק יותר מכלי כללי שכבר משמש אותו. ההמלצה שלי פשוטה: התקן אותה בגלל התאמה אמיתית לתדלוק ולקניות שלך, לא בגלל ההבטחה הכללית של מבצעים. כשמשתמשים בה על הוצאות שהיו קורות בכל מקרה, היא יכולה להיות תוספת מועילה; כשצריך לשנות את השגרה כדי להצדיק אותה, עדיף לבחור חלופה שמתאימה יותר לאופן שבו אתה כבר משלם.
שאלות נפוצות
מהו הארנק הדיגיטלי של פז yellow, ומה אפשר לעשות באמצעותו?
הארנק הדיגיטלי של פז yellow הוא חלק מאפליקציית yellow, ומיועד לתשלום ולקבלת הטבות בעמדות ובבתי עסק המשתתפים בשירות. בהתאם לזמינות באזור ולתנאי השימוש, אפשר לשלם דרך האפליקציה במקום להשתמש בכרטיס או במזומן, לצבור הטבות ולעקוב אחר פעילות החשבון. לפני שמסתמכים עליו, כדאי לבדוק באפליקציה אילו תחנות ושירותים נתמכים כרגע.
איך מצטרפים לארנק ומתחילים לשלם באמצעותו?
כדי להתחיל, מורידים את אפליקציית yellow מחנות האפליקציות הרשמית, נרשמים או מתחברים לחשבון ופועלים לפי ההוראות להגדרת הארנק. ייתכן שתידרשו למסור פרטים אישיים ולאמת את מספר הטלפון, וכן להוסיף אמצעי תשלום אם השירות מבקש זאת. שלבי ההצטרפות והאפשרויות עשויים להשתנות, לכן מומלץ לקרוא את ההנחיות המוצגות באפליקציה לפני ביצוע התשלום הראשון.
האם השימוש בארנק הדיגיטלי של yellow כרוך בעמלות או בתשלום?
התקנת האפליקציה והשימוש בארנק עשויים להיות ללא עלות מצד השירות, אך הדבר אינו מבטיח שכל פעולה או שירות נלווים יהיו פטורים מתשלום. מחיר העסקה, הטבות, מגבלות ותנאים יכולים להשתנות לפי סוג הפעולה, אמצעי התשלום וההצעות התקפות באותה עת. לפני שמאשרים עסקה, בדקו את הסכום ואת התנאים במסך התשלום, ובדקו את התנאים העדכניים באפליקציה או מול שירות הלקוחות של yellow.
האם הארנק בטוח, ואילו פרטים כדאי לבדוק מבחינת פרטיות?
הארנק פועל בתוך אפליקציה, ולכן חשוב להוריד אותה ממקור רשמי, להשתמש בסיסמה או באמצעי נעילת מסך ולהימנע משיתוף קוד אימות עם אחרים. בעת ההרשמה או התשלום ייתכן שהאפליקציה תעבד פרטים אישיים ונתוני עסקאות; היקף המידע והשימוש בו מפורטים במדיניות הפרטיות ובתנאי השירות. לפני ההצטרפות כדאי לעיין במסמכים האלה, לבדוק את הרשאות האפליקציה ולוודא שהטלפון מוגן.
מה עושים אם התשלום נכשל, הטלפון אבד או שמופיע חיוב שאינני מזהה?
אם תשלום נכשל, בדקו תחילה את חיבור האינטרנט, עדכון האפליקציה ותקינות אמצעי התשלום, ואז פעלו לפי ההודעה שמופיעה במסך. במקרה של חיוב לא מוכר או טלפון שאבד, פנו בהקדם לתמיכת yellow ובקשו לבדוק את החשבון ולפעול להגנתו; אל תנסו למסור פרטי התחברות או קודי אימות למי שפונה אליכם. שמרו תיעוד של העסקה והיעזרו בפרטי הקשר הרשמיים שמופיעים באפליקציה או באתר השירות.