כאל- הטבות, מידע, אשראי
4.6פיננסייםעודכן 7 באוקטובר 2026
צילומי מסך
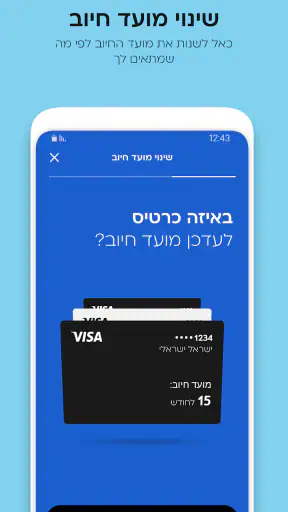
יתרונות
- גישה נוחה למידע על כרטיסי האשראי וההטבות של כאל במקום אחד.
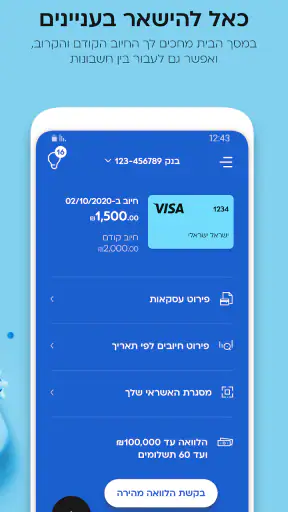
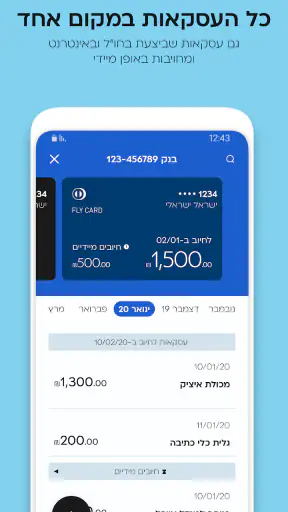
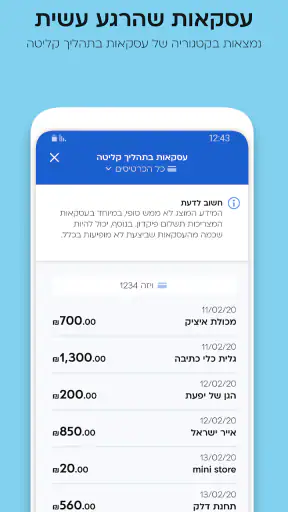
- אפשר לעקוב אחר עסקאות ולבדוק חיובים עדכניים ישירות מהנייד.
- איתור הטבות יכול לעזור למצוא מבצעים הרלוונטיים למחזיקי כרטיס כאל.
- הצגת פרטי הכרטיס באפליקציה מפחיתה את הצורך לחפש מסמכים או הודעות.
- שימוש בשירותים דיגיטליים מאפשר לנהל ענייני כרטיס גם מחוץ לשעות הפעילות.
חסרונות
- חלק מהמידע והשירותים עשויים להיות זמינים רק ללקוחות כאל או לבעלי כרטיס מתאים.
- כדי להשתמש בחשבון נדרשת הזדהות
- שעלולה להוסיף שלבים בכניסה.
- ההטבות משתנות ועשויות להיות כפופות לתנאים
- לתקופה או למלאי מוגבל.
- הצעות ומידע מותאמים אישית עשויים לדרוש שיתוף פרטים והרשאות מסוימות.
- תקלות התחברות או זמינות שירות עלולות להקשות על גישה למידע בזמן הצורך.
 ניתוח מאת Mobexer
אם כרטיס כאל הוא חלק משגרת התשלומים שלכם, האפליקציה יכולה להפוך את ההתנהלות מולו לפשוטה ומרוכזת יותר. בעיניי, הערך שלה אינו בכך שהיא מחליפה כל כלי פיננסי אחר, אלא בכך שהיא מחברת במקום אחד פעולות הקשורות לכרטיס, תשלום בנייד, הטבות, הלוואות ומידע. הנוחות הזאת מורגשת במיוחד כשצריך לבדוק משהו במהירות, אך היא מועילה בעיקר למי שממילא משתמש בכרטיסי כאל ומוכן לנהל את ענייניו דרך אפליקציית החברה.
לנהל את כרטיס כאל בלי לחפש בכל פעם במקום אחר
כאל היא אפליקציה פיננסית של Cal - Israel Credit Cards Ltd., שמיועדת ללקוחות המחפשים גישה נוחה לשירותים הקשורים לכרטיס שלהם. הורדתי מהרעיון שלה ציפייה צנועה ומעשית: לא מערכת לניהול כל התקציב המשפחתי, אלא נקודת כניסה לטיפול בענייני כאל. ההבחנה הזאת חשובה, כי היא עוזרת להבין גם מה היא עושה היטב וגם מתי עדיף להשתמש בכלי אחר.
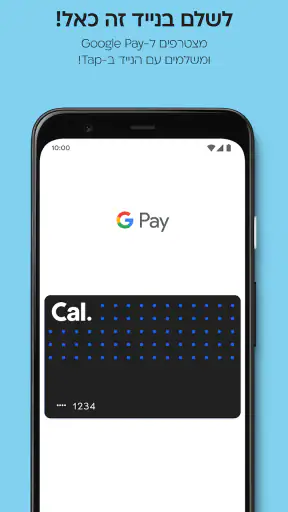
במקום לקפוץ בין עמודים שונים כדי למצוא מידע על הכרטיס, לקבלת החלטה או לבצע פעולה, המשתמש מקבל ממשק שמרכז כמה סוגי שירותים פיננסיים. תשלום בנייד עשוי להיות שימושי בשגרה, והגישה להטבות ולהלוואות יכולה לחסוך חיפוש נפרד כשעולה צורך. בעיניי, זהו יתרון של ריכוז ונגישות, לא הבטחה שכל צורך כספי ייפתר בתוך האפליקציה.
בתרחיש יומיומי, למשל, אפשר לחשוב על מי שיוצא לקניות ורוצה לוודא שהוא מסתדר עם הכרטיס, או על מי שנזכר בהטבה רק אחרי שכבר תכנן רכישה. אפליקציה אחת שמחברת מידע ושירותים עשויה להפוך את הבדיקה לחלק קצר מהשגרה, במקום משימה שדוחים. עם זאת, כדאי לבדוק את תנאי ההטבה או השירות המסוים לפני שמסתמכים עליו; עצם הנוחות באיתור הצעה אינה אומרת שהיא מתאימה לכל קנייה.
מה מרוויחים מריכוז פעולות, תשלום והטבות
הנקודה החזקה בעיניי היא שהאפליקציה אינה מוגבלת לצפייה במידע בלבד. היא מציבה לצד המידע גם אפשרות לבצע פעולות, להשתמש בתשלום בנייד ולבדוק הטבות או הלוואות. כך, מי שנכנס כדי לברר דבר אחד עשוי למצוא באותה סביבה גם את הצעד הבא הרלוונטי, בלי להתחיל מחדש בחיפוש במקום אחר.
ההטבות מעניינות במיוחד משתמשים שמעדיפים לבדוק הצעות לפני קנייה ולא רק לאחריה. דרך מועילה לעבוד היא לפתוח את האפליקציה כשמתכננים הוצאה שאפשר לדחות, לעבור על מה שמוצע ולבחור רק אם התנאים מתאימים להרגלי הקנייה שלכם. כך נמנעים מהמלכודת הנפוצה של רכישה מיותרת רק מפני שהופיעה הנחה. ההחלטה הנכונה היא לא “האם יש הטבה”, אלא “האם הייתי קונה את הדבר הזה גם בלעדיה”.
גם תחום ההלוואות מצדיק שימוש שקול. נוח שהמידע נמצא בסביבה פיננסית מוכרת, אבל הנוחות אינה סיבה להחליט מהר. לפני התחייבות כדאי להבין את העלות הכוללת, את תנאי ההחזר ואת ההשפעה על התקציב, ולבחון חלופות מתאימות. אני רואה בנוכחות האפשרות באפליקציה דרך להגיע למידע, לא המלצה לקחת הלוואה ולא תחליף להשוואה אחראית.
במונחי קבלה, האפליקציה אינה מוצר ניסיוני: היא זמינה בחינם, ומופיעה עם ממוצע של 4.6 על בסיס כ־60 אלף דירוגים. יש לה כמיליון התקנות, נתון שמרמז על שימוש רחב, אך אינו מבטיח שכל לקוח ימצא את החוויה שלו זהה. גם מספר חוות הדעת, כ־5.8 אלף, מספק הקשר לפופולריות, לא הוכחה לכך שכל פעולה מתאימה לכל סוג משתמש.
שימוש חכם ביום־יום: כמה הרגלים שעושים הבדל
דרך טובה להפיק ערך היא לקבוע לעצמכם נקודת בדיקה קבועה, במקום לפתוח את האפליקציה רק כשמשהו משתבש. למשל, לפני סוף שבוע או לפני קנייה מתוכננת אפשר לבדוק אם יש מידע או הצעה שרלוונטיים לכרטיס שלכם, ואז לסגור את האפליקציה אם אין צורך נוסף. ההרגל הזה הופך אותה לכלי עזר ולא למסך שמושך תשומת לב בלי מטרה.
טיפ נוסף הוא להפריד בין שלושה סוגי כניסות: פעולה שצריך לבצע עכשיו, בדיקה של מידע, ועיון בהטבות. ההפרדה נשמעת קטנה, אך היא עוזרת להימנע מגלישה להצעה מסחרית כשנכנסתם רק כדי לסדר עניין שוטף. אם המטרה היא תשלום, התמקדו בתשלום; אם אתם משווים הצעות, עשו זאת בזמן נפרד ובקור רוח.
כדאי גם לזכור שאפליקציה של מנפיק כרטיס אינה בהכרח תמונת מצב מלאה של כל ההוצאות שלכם. אם יש לכם כמה כרטיסים, חשבון בנק בכמה מוסדות או הוצאות שמשולמות בדרכים שונות, ייתכן שתצטרכו כלי תקציב רחב יותר כדי להבין את התמונה הכוללת. במקרה כזה, כאל יכולה להישאר שימושית עבור הכרטיס והשירותים שלה, בעוד אפליקציית הבנק או כלי אחר משמשים למעקב כולל.
הגיל המינימלי המסומן לאפליקציה הוא PEGI 3, והיא פועלת במכשירי Android החל מגרסה 7.0. היא הושקה ב־5 בפברואר 2013 והגרסה הנוכחית היא 6.26.17. מבחינתי, הפרטים האלה נותנים הקשר שימושי למי שבודק תאימות או רוצה לדעת שמדובר באפליקציה ותיקה שעודכנה לאורך זמן, אך חוויית השימוש בפועל עדיין תלויה במכשיר ובצרכים האישיים.
איפה החוויה פחות מתאימה
החיסרון המרכזי הוא גבול הגזרה שלה: מדובר באפליקציה של כאל, ולכן היא מתאימה במיוחד למי שהשירותים הרלוונטיים שלו קשורים לחברה. אם אתם רוצים לרכז במקום אחד תנועות מכל הכרטיסים, חשבונות בנק, מזומן וחסכונות, ייתכן שתעדיפו אפליקציה פיננסית רחבה יותר. כאל יכולה להשלים פתרון כזה, אך לא נכון לצפות ממנה אוטומטית להיות מרכז של כל הכסף שלכם.
יש גם פער אפשרי בין ריבוי האפשרויות לבין מה שהמשתמש באמת צריך. מי שנכנס רק לעתים רחוקות כדי לבצע פעולה אחת עלול להרגיש שחלק מהתוכן, כמו הטבות או מידע על הלוואות, אינו נחוץ לו. במקרה כזה, נוחות הגישה עדיין יכולה להיות יתרון, אבל אין סיבה להפוך כל ביקור לבדיקה של כל תחום. שימוש ממוקד הוא כנראה הדרך הטובה ביותר להימנע מעומס.
עוד נקודה שחשוב לזכור היא שתשלום בנייד תלוי גם בהרגלי התשלום ובתאימות של המכשיר והשירות שבו משתמשים. לכן לא הייתי משליך מכך שהאפשרות מופיעה באפליקציה שהיא תחליף ודאי לכל אמצעי תשלום או לכל מצב. אם אתם רגילים לארנק דיגיטלי אחר, השוו את הנוחות בפועל והחזיקו חלופה זמינה למקרה שהשיטה המועדפת אינה מתאימה באותו רגע.
בדומה לכך, מידע על הלוואות והטבות דורש קריאה ולא רק הקלקה. הצעה יכולה להיראות מושכת במסך קצר, אך החלטה פיננסית טובה נשענת על התנאים ועל התאמה למצב האישי. אני ממליץ להשתמש באפליקציה כדי להגיע למידע, ואז לתת לעצמכם זמן לבדוק אם הוא מתאים. מי שמעדיף שלא לקבל החלטות כספיות מתוך ערוץ של מנפיק כרטיס עשוי להרגיש נוח יותר לבצע השוואה נפרדת.
למי כדאי להתקין, ולמי עדיף לחפש פתרון אחר
האפליקציה מתאימה במיוחד למחזיקי כרטיסי כאל שרוצים דרך נגישה לעקוב אחר עניינים הקשורים לכרטיס, לבצע פעולות ולבדוק שירותים נוספים בלי להתייחס לכל אחד מהם כאפליקציה נפרדת. היא יכולה להתאים גם למי שמשתמש בתשלום בנייד ורוצה שהאפשרות הזאת תהיה קרובה למידע ולשירותים של כאל. אם אתם בודקים הטבות רק כשהן עשויות להשפיע על קנייה שכבר תכננתם, יש לה תפקיד ברור ומעשי.
היא פחות מתאימה למי שאין לו קשר שימושי לכאל, או למי שמחפש בעיקר תקציב מאוחד, תכנון הוצאות מתקדם או סקירה של מוצרים פיננסיים ממגוון ספקים. במצבים כאלה, אפליקציית הבנק או כלי שמיועד לניהול פיננסי כולל עשויים להיות בחירה טובה יותר. גם מי שמעדיף ממשק מינימלי ללא הצעות נוספות עשוי להסתדר טוב יותר עם שירות ממוקד שמטפל רק במשימה שבגללה פתח את הטלפון.
בהשוואה לחלופות המקובלות, כמו אפליקציית בנק או ארנק דיגיטלי כללי, היתרון של כאל הוא הקרבה לשירותי החברה והחיבור בין פעולות, תשלום, הטבות ומידע. לעומת זאת, אפליקציית בנק עשויה להיות נוחה יותר למי שמבקש תמונה רחבה של החשבון, וארנק ייעודי עשוי להספיק למי שהצורך היחיד שלו הוא לשלם. הבחירה תלויה אפוא בשאלה אם אתם רוצים לטפל בענייני כאל, ולא רק להוסיף עוד אייקון למסך הבית.
כאל, שמיועדת לקהל רחב ומסומנת בדירוג גיל PEGI 3, היא אפשרות נגישה למשתמשים שרוצים לנהל שירותים הקשורים לכרטיס במקום אחד. היא אינה מבטיחה פתרון כולל לכל ההתנהלות הפיננסית, וגם לא כדאי להתייחס להטבות או להצעות אשראי כאל המלצה אישית. למי שכבר נעזר בכאל, האפליקציה מציעה שילוב שימושי של שירותים; למי שמחפש ניהול כספים מקיף או תשלום בלבד, חלופה ממוקדת יותר עשויה להתאים.
השורה התחתונה שלי
אני ממליץ על כאל למי שכבר משתמש בשירותי החברה ורוצה גישה נוחה לפעולות, לתשלום בנייד, להטבות ולמידע הקשור אליו. היתרון שלה הוא ריכוז שימושי בשגרה, בעיקר כשנכנסים עם מטרה ברורה. המגבלה היא שהיא נשארת כלי ממוקד סביב כאל, ולא תחליף טבעי לניהול כל החשבונות או לכלי תקציב רחב.
אם אתם מתקינים אותה, כדאי להתחיל מהפעולות שבאמת חשובות לכם, לבדוק הצעות רק מול קנייה מתוכננת, ולקרוא היטב תנאים לפני התחייבות. כך תוכלו ליהנות מהנוחות בלי לבלבל בין הצעה זמינה לבין עסקה משתלמת. עבור לקוח כאל שמחפש נקודת גישה פשוטה לשירותים שלו, זו בחירה הגיונית; עבור מי שאין לו צורך בשירותי החברה, הסיבה להתקין אותה חלשה בהרבה.
שאלות נפוצות
מה אפשר לעשות באפליקציית כאל — הטבות, מידע, אשראי?
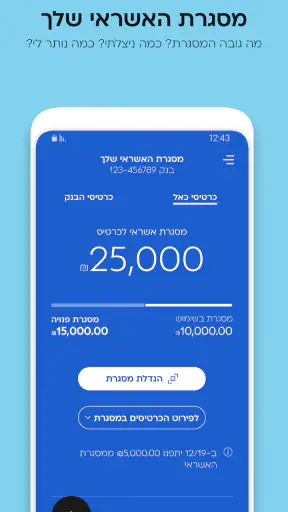
האפליקציה מיועדת ללקוחות כאל ומרכזת כלים לניהול כרטיסי האשראי והשירותים הנלווים אליהם. בהתאם לכרטיס ולשירותים הזמינים בחשבון, אפשר לצפות בפרטי חיובים ועסקאות, לעקוב אחר הטבות ומבצעים ולקבל מידע על מסגרת האשראי. היצע האפשרויות עשוי להשתנות בין משתמשים, ולכן כדאי לבדוק באפליקציה אילו שירותים זמינים עבור הכרטיס שלכם.
האם ניתן לראות באפליקציה עסקאות וחיובים בכרטיס?
כן, אחד השימושים המרכזיים הוא מעקב אחר פעילות הכרטיס, לרבות עסקאות וחיובים שמופיעים בחשבון. כך ניתן לבדוק רכישות, לזהות חיובים מוכרים ולשמור על תמונה עדכנית של ההוצאות. חשוב לזכור שעסקאות עשויות להופיע תחילה במצב ממתין או להתעדכן לאחר זמן, בהתאם לאופן שבו בית העסק וספקי התשלום מעבירים את המידע.
אילו הטבות ומבצעים אפשר למצוא באפליקציה?
האפליקציה עשויה להציג הטבות, מבצעים והצעות ללקוחות כאל, אך הזמינות והתנאים יכולים להשתנות לפי סוג הכרטיס, מועדון הלקוחות והתקופה. לפני שמממשים הצעה, מומלץ לקרוא את האותיות הקטנות ולבדוק תוקף, מגבלות, בתי עסק משתתפים ואופן המימוש. עצם הצגת ההטבה באפליקציה אינה מבטיחה שהיא זמינה לכל לקוח או לכל סוג עסקה.
האם השימוש באפליקציה כרוך בתשלום, והאם צריך להיות לקוח כאל?
האפליקציה מיועדת בעיקר ללקוחות כאל, והגישה למידע אישי ולשירותי הכרטיס מחייבת בדרך כלל הרשמה או הזדהות בהתאם להנחיות שמופיעות בה. הורדת האפליקציה והשימוש בה אינם מעידים כשלעצמם שכל שירות או פעולה יהיו ללא עלות: עמלות, ריביות ותנאים קשורים לכרטיס ולשירות שבו משתמשים. מומלץ לעיין בתנאי השירות ובתעריפון הרשמי לפני ביצוע פעולה פיננסית.
איך מוגנים פרטי החשבון והאם כדאי להתקין את האפליקציה?
מאחר שהאפליקציה מציגה מידע פיננסי אישי, חשוב להוריד אותה מחנות האפליקציות הרשמית, להגדיר נעילת מסך ולהימנע משיתוף סיסמאות או קודי אימות. מומלץ לבדוק שהמפתח הוא כאל ולעדכן את האפליקציה כשמתפרסמת גרסה חדשה. היא עשויה להתאים למי שרוצה לרכז מעקב אחר הכרטיס והטבות במקום אחד, אך יש לוודא מראש שהמכשיר תומך בגרסה העדכנית.