לאומי
4.6פיננסייםעודכן 7 באוקטובר 2026
צילומי מסך
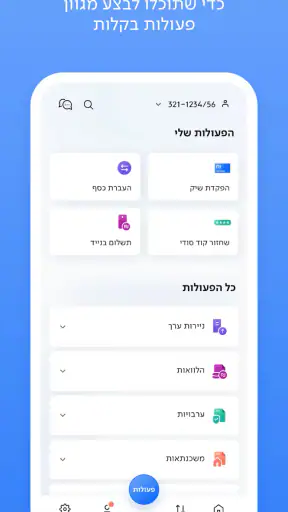
יתרונות
- אפשר לבצע העברות כספים ולשלם חשבונות ישירות מהנייד.
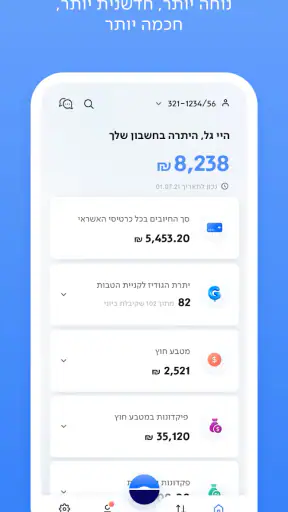
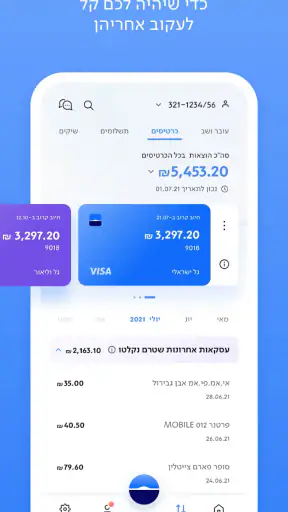
- הצגת יתרות ותנועות בחשבון ובכרטיסים במקום אחד.
- ניתן להפקיד צ׳קים באמצעות צילום
- בלי להגיע לסניף.
- התחברות ביומטרית עשויה להפוך את הגישה לחשבון לנוחה ומהירה.
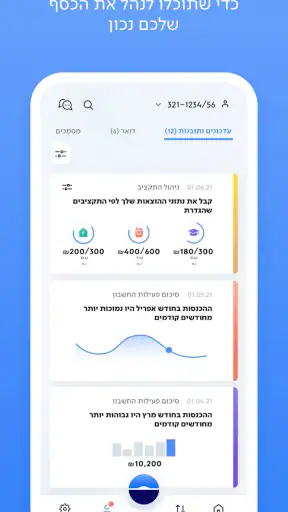
- אפשר לקבל התראות ולעקוב אחר פעילות בחשבון.
חסרונות
- נדרש להיות לקוח לאומי כדי להשתמש ברוב השירותים.
- חלק מהפעולות עדיין עשויות לדרוש פנייה לסניף או לנציג.
- הגישה לשירותים תלויה בחיבור אינטרנט תקין.
- תקלות זמניות או עדכונים עלולים להפריע לביצוע פעולות.
- ניהול מידע פיננסי באפליקציה מחייב הקפדה על אבטחת המכשיר.
 ניתוח מאת Mobexer
כשאני בוחר אפליקציה לניהול ענייני הבנק, הדבר החשוב לי הוא לא רק כמה פעולות אפשר לבצע, אלא גם אם קל להבין מה קורה ואם אפשר להסתמך עליה בשגרה. לאומי היא אפליקציה פיננסית של בנק לאומי לישראל, ולכן היא מיועדת בעיקר למי שכבר מנהל חשבון בבנק ורוצה לטפל בעניינים יומיומיים דרך הטלפון. היא לא מנסה להיות ארנק דיגיטלי כללי או כלי תקציב לכל הבנקים; הערך שלה הוא בקשר הישיר עם הבנק שלכם. בעיניי, זו הבחנה חשובה עוד לפני שמתקינים.
מה מצופה מאפליקציית בנק בשימוש יומיומי
באפליקציה בנקאית, מהירות מורגשת בעיקר ברגעים קטנים: כשאני רוצה לבדוק אם נכנסה משכורת, לוודא מה מצב החשבון לפני קנייה, או להיזכר אם חיוב כבר ירד. המטרה אינה לבלות זמן באפליקציה, אלא לקבל תשובה ולחזור למה שעשיתי. לאומי מתאימה לאופי הזה של שימוש נקודתי, ולא דורשת להתייחס לטלפון כאילו הוא סניף קטן שצריך לפתוח בו בכל יום.
עם זאת, לא כדאי להבין את הציפייה למהירות כהבטחה שכל מסך ייפתח מיד בכל מצב. ביצועים בפועל תלויים גם במכשיר, בחיבור לרשת ובתהליך הכניסה לחשבון. בשירות פיננסי, שלב הזדהות או טעינת מידע יכול להוסיף חיכוך לעומת אפליקציית חדשות או קניות, והחיכוך הזה הוא חלק מהמחיר של גישה למידע רגיש. אם אני צריך רק לזכור את היתרה, עדיף לי לפתוח את האפליקציה ברגע שיש לי חיבור יציב ולא בזמן הליכה או נסיעה.
לאומי מוצגת כאפליקציה ותיקה, שיצאה בפברואר 2011, והגרסה הנוכחית שלה היא 155.0.12. המספרים האלה ממחישים שמדובר במוצר שעבר דרך ארוכה, אבל הם לא אומרים כשלעצמם שהחוויה תהיה מהירה או חלקה בכל טלפון. חשוב יותר לבחון אם הגרסה שרצה אצלכם נתמכת ואם הכניסה והשימוש השוטף נוחים לכם. בחנות היא מדורגת בממוצע 4.6, על סמך כ־43 אלף דירוגים; זה סימן לכך שהרבה משתמשים מכירים אותה, אך לא תחליף לבדיקה של התאמתה לצרכים שלכם.
ברגעים עמוסים, השימוש צריך להיות ממוקד
הערך המעשי של אפליקציית בנק ניכר דווקא כשאין זמן להתעסק בה. למשל, לפני תשלום גדול בחנות, אני רוצה לבדוק את מצב החשבון בלי להסתמך על זיכרון או לחפש הודעה ישנה. במקרה כזה כדאי לפתוח את האפליקציה מראש, בזמן רגוע, לוודא שהכניסה עובדת ולדעת היכן מוצג המידע שאתם מחפשים. כך, ברגע האמיתי, לא צריך ללמוד את הממשק תחת לחץ.
גם כשיש כמה פעולות רצופות, אני ממליץ לחשוב על סדר העבודה: קודם לבדוק את הנתונים הרלוונטיים, אחר כך לבצע את הפעולה הנדרשת, ולבסוף לוודא שהתקבל אישור או שהמידע עודכן. זה נשמע בסיסי, אבל בבנקאות ההבדל בין לחיצה לבין השלמת פעולה חשוב במיוחד. אם האפליקציה נקטעת או שהחיבור מתעכב, אל תנסו לבצע שוב פעולה רגישה מיד. חזרו למסך החשבון ובדקו מה מצבו, כדי להימנע מפעולה כפולה שנובעת מחוסר ודאות.
בשימוש כבד, כמו מעבר תכוף בין פרטי חשבון או טיפול בכמה עניינים שונים ברצף, טלפון איטי או חיבור חלש עלולים להפוך את התהליך למתסכל. איני רואה סיבה לצפות שכל פעולה בנקאית תהיה מיידית, ובוודאי לא כשצריך להמתין לתקשורת עם שירותים פיננסיים. כאן היתרון של האפליקציה הוא הנוחות שבגישה מרוכזת, לא הבטחה לחוויית עבודה רציפה כמו במחשב עם מסך גדול וחיבור קבוע.
איך להימנע מחיכוך מיותר
טיפ שימושי הוא לא להשאיר פעולה חשובה לרגע האחרון: אם אתם צריכים לבדוק נתון לפני העברה או תשלום, עשו זאת כמה דקות קודם ובדקו שהמסך אכן מציג את המידע העדכני. אם אתם משתמשים באפליקציה רק לעיתים רחוקות, היכנסו אליה בזמן נוח מדי פעם כדי לוודא שאתם זוכרים את תהליך הגישה. כך לא תגלו ברגע לחוץ ששכחתם פרט הדרוש לכניסה או שאינכם בטוחים באיזה מסך נמצא המידע.
עוד הבחנה שכדאי לזכור היא בין בדיקה לבין ביצוע. בדיקת חשבון היא בדרך כלל משימה קצרה; פעולה פיננסית משמעותית דורשת תשומת לב נוספת. אני משתדל לא לבצע אותה תוך כדי שיחה, הליכה או הסחת דעת, אלא לעצור, לקרוא את הפרטים לפני אישור ולוודא אחר כך שהפעולה הושלמה. זו לא תכונה מיוחדת של לאומי, אלא דרך נבונה להשתמש באפליקציה שמחוברת לחשבון אמיתי.
אמינות, יציבות ומה עושים כשהגישה נקטעת
במוצר פיננסי, אמינות אינה רק השאלה אם האפליקציה נפתחת. היא גם היכולת להבין אם פעולה הסתיימה, אם המידע שמופיע מתאים למה שציפיתי, ואם אפשר לחזור לשגרה אחרי הפרעה. לכן אני מעדיף להתייחס למסך אישור ולבדיקה חוזרת של מצב החשבון כחלק מהתהליך, ולא להניח שלחיצה אחת מספיקה בכל מצב. הגישה הזאת חשובה במיוחד אם הרשת מתנתקת או שהאפליקציה יוצאת למסך הכניסה באמצע שימוש.
אם האפליקציה נסגרת, נטענת זמן רב או מפסיקה להגיב, התחילו בבדיקה פשוטה: האם החיבור לאינטרנט יציב, והאם אפשר לפתוח מחדש את האפליקציה ולהתחבר. כשמדובר בפעולה שכבר שלחתם, בדקו תחילה אם היא מופיעה בחשבון או אם התקבל אישור, לפני שאתם מנסים שוב. אם המצב עדיין לא ברור, פנייה לערוץ השירות של הבנק עדיפה על ניחוש. איני ממליץ לשמור פרטי גישה במקום גלוי רק כדי לקצר את הכניסה; הנוחות הזאת אינה שווה את הסיכון.
היותה של האפליקציה ותיקה, והעובדה שכמיליון התקנות מצביעות על שימוש נרחב, עשויות לתת למשתמש תחושה שמדובר בכלי מוכר ולא בניסוי חדש. אבל פופולריות אינה מבטיחה היעדר תקלות, וגם לא אומרת שכל גרסה תתנהג אותו הדבר בכל דגם. כדאי לעדכן את האפליקציה דרך חנות המכשיר כשהעדכון זמין, ולוודא שהמערכת עומדת בדרישות שלה, במקום להסיק מהוותק בלבד שהכול יעבוד היטב.
התאמה למכשיר ולדרך שבה אתם מנהלים כסף
לאומי דורשת מערכת הפעלה בגרסה 9 ומעלה. מי שמחזיק מכשיר ישן יותר צריך לבדוק את התאימות לפני שהוא מתכנן להסתמך על האפליקציה לניהול החשבון. גם במכשיר נתמך, נפח פנוי, מצב הסוללה, עומס של אפליקציות אחרות ואיכות הרשת יכולים להשפיע על תחושת הזריזות. אם הטלפון ממילא מתקשה בפתיחת אפליקציות, אל תייחסו כל השהיה דווקא לאפליקציה הבנקאית.
מבחינת משאבים, אין לי בסיס לקבוע כמה זיכרון או סוללה היא צורכת אצל כל משתמש, והצריכה בפועל עשויה להשתנות לפי המכשיר ודפוסי השימוש. ההיגיון כאן פשוט: אם אתם נכנסים לבדיקה קצרה ויוצאים, זו חוויית שימוש שונה מהשארת אפליקציה פתוחה בזמן מעבר בין משימות. כשיש תחושת איטיות, סגירה ופתיחה מחדש ובדיקה של חיבור הרשת הן צעדים סבירים לפני שמחליטים שהמכשיר או האפליקציה אינם מתאימים.
השוואה לאלטרנטיבות תלויה בשאלה מה אתם מחפשים. אפליקציות של בנקים אחרים מתאימות יותר למי שמנהל את חשבונו אצל אותם בנקים; אפליקציות תקציב כלליות עשויות להתאים למי שרוצה תמונה רחבה של הוצאות או לעבוד עם כמה מקורות מידע במקום אחד. לאומי הגיונית יותר למי שרוצה לבצע את הבדיקות והטיפול בחשבון שלו בסביבה של הבנק עצמו. אם המטרה העיקרית היא לעקוב אחר הרגלי הוצאה מכל החשבונות יחד, כלי תקציב נפרד עשוי להיות נוח יותר, בכפוף לאופן שבו הוא מתחבר למידע שלכם.
למי היא מתאימה, ומתי עדיף לבחור אחרת
הייתי ממליץ עליה ללקוחות לאומי שרוצים גישה בנקאית מהטלפון, במיוחד אם השימוש שלהם מורכב מבדיקות קצרות ומטיפול מזדמן בעניינים פיננסיים. היא עשויה להתאים גם למי שמעדיף לרכז את הפעילות מול הבנק שבו החשבון מנוהל ולא להוסיף שירות חיצוני לתהליך. בחנות היא מסומנת PEGI 3, ודירוג הגיל הזה מציין התאמה כללית לקהל רחב; הוא כמובן לא אומר שהאפליקציה מיועדת לילדים לנהל חשבון.
לעומת זאת, מי שאינו לקוח של בנק לאומי לא יקבל ממנה את אותה תועלת מעשית של ניהול החשבון שלו. גם מי שמחפש כלי אחד לתכנון תקציב, למעקב מפורט אחר מטרות חיסכון או לאיחוד מידע ממספר בנקים צריך להשוות אותה לפתרונות שמתמקדים בכך, במקום לצפות מאפליקציית בנק יחידה למלא כל תפקיד. ולמי שנוח יותר לבצע משימות מורכבות מול מחשב, מסך גדול עשוי להישאר האפשרות המועדפת; הטלפון טוב במיוחד לנגישות ולבדיקות קצרות, לא בהכרח לכל עבודה ממושכת.
לאומי היא אפליקציה חינמית, אבל החינם אינו לבדו סיבה לבחור בה: השאלה החשובה היא אם היא משרתת את הקשר שלכם עם הבנק. בעיניי, היתרון העיקרי הוא האפשרות לגשת לחשבון דרך אפליקציה ייעודית של Bank Leumi Le Israel, בלי להחליף בין כלים רק כדי לבדוק עניין בנקאי שגרתי. לצד זאת, כדאי להיכנס לפעולות חשובות ברוגע, להקפיד על בדיקת אישור ולא להסתמך על הטלפון כמקור יחיד להחלטה פיננסית גדולה.
בשורה התחתונה, לאומי מתאימה בעיקר למי שכבר משתמש בבנק וזקוק לגישה נוחה מהנייד, ולא למי שמחפש אפליקציית תקציב כללית או שירות שמתאים לכל בנק. היא נראית כמו בחירה מעשית לשגרה, כל עוד המכשיר עומד בדרישת המערכת ואתם מודעים לכך שמהירות ויציבות תלויות גם בתנאי החיבור והמכשיר. אם זה סוג השימוש שלכם, יש היגיון לנסות אותה; אם המטרה היא ניתוח תקציבי רחב או עבודה ממושכת, כדאי לבחור כלי שמכוון לכך.
שאלות נפוצות
מה אפשר לעשות באפליקציית לאומי?
אפליקציית לאומי מאפשרת ללקוחות הבנק לבצע מגוון פעולות בנקאיות מהטלפון, בלי להגיע לסניף. בהתאם לסוג החשבון ולהרשאות שהוגדרו, אפשר לבדוק יתרות ותנועות, לעקוב אחר חיובים, לבצע העברות, לשלם חשבונות ולנהל כרטיסים. האפליקציה עשויה להציע גם שירותים נוספים, אך הזמינות שלהם משתנה לפי החשבון והעדכונים. מומלץ לבדוק בתוך האפליקציה אילו פעולות פתוחות עבורכם לפני שמסתמכים עליהן.
האם חייבים להיות לקוחות לאומי כדי להשתמש באפליקציה?
רוב השירותים הבנקאיים באפליקציה מיועדים ללקוחות לאומי, והגישה אליהם דורשת זיהוי והתחברות לחשבון. אם אינכם לקוחות, ייתכן שתוכלו לראות מידע כללי או להשתמש בשירותים מוגבלים, אך לא לנהל חשבון בנק דרך האפליקציה. תהליך ההצטרפות, פתיחת חשבון והזדהות עשוי להתבצע באופן דיגיטלי, בהתאם לתנאי הבנק ולבדיקות הנדרשות. לפני ההורדה כדאי לוודא שהשירות המבוקש זמין עבורכם.
איך מתחברים לאפליקציה ואיך שומרים על אבטחת החשבון?
הכניסה לאפליקציית לאומי נעשית באמצעות אמצעי הזדהות שהבנק מגדיר, ולעיתים אפשר להפעיל גם זיהוי ביומטרי במכשיר תומך. לשם הגנה על החשבון, הורידו את האפליקציה מחנות רשמית, השתמשו בקוד גישה שאינו קל לניחוש, והימנעו משיתוף פרטי התחברות או קודי אימות. אם המכשיר אבד או עולה חשד לפעילות לא מוכרת, פנו לבנק דרך ערוץ רשמי ועדכנו את אמצעי האבטחה.
האם השימוש באפליקציה כרוך בעמלות או בתשלום?
הורדת האפליקציה עצמה בדרך כלל אינה כרוכה בתשלום, אך פעולות בנקאיות עשויות להיות כפופות לעמלות, לתנאי החשבון ולתעריפון של לאומי. גם תעריפי תקשורת סלולרית עשויים לחול בהתאם לחבילת הגלישה שלכם. אין להניח שכל פעולה דיגיטלית פטורה מעמלה: לפני ביצוע העברה, תשלום או שירות אחר, בדקו את הפרטים והעלות המוצגים באפליקציה, ובמקרה של ספק עיינו בתעריפון העדכני או פנו לבנק.
מה כדאי לבדוק לפני שמורידים את אפליקציית לאומי?
לפני ההורדה, בדקו שהאפליקציה מתאימה למערכת ההפעלה ולגרסת המכשיר שלכם, ושיש לכם חיבור אינטרנט יציב לצורך התקנה ועדכונים. הורידו אותה רק מחנות האפליקציות הרשמית וודאו ששם המפתח והפרטים תואמים לאפליקציה הרשמית של הבנק. כדאי לקרוא את ההרשאות ואת מדיניות הפרטיות, לפנות שטח אחסון במידת הצורך, ולבדוק אם השירותים שאתם צריכים זמינים בחשבון שלכם ובאזור שבו אתם משתמשים באפליקציה.