PEPPER – Mobile Banking
3.8פיננסייםעודכן 7 באוקטובר 2026
צילומי מסך
יתרונות
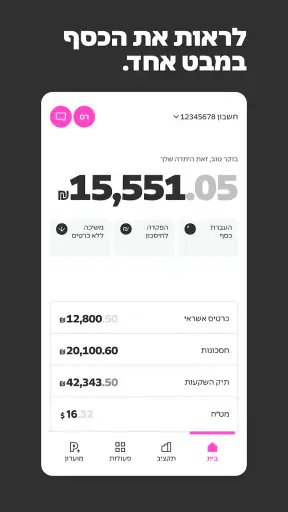
- ניהול חשבון ותנועות בנקאיות ישירות מהטלפון
- בלי להגיע לסניף.
- ממשק דיגיטלי שמרכז פעולות בנקאיות במקום אחד.
- גישה נוחה לחשבון בכל זמן ובכל מקום
- בכפוף לחיבור לאינטרנט.
- עשויה לחסוך זמן בביצוע פעולות שגרתיות.
- פתרון מתאים למי שמעדיף לנהל את הבנקאות שלו דרך הנייד.
חסרונות
- נדרשים חשבון Pepper ופרטי התחברות כדי להשתמש בשירותים הבנקאיים.
- פעולות מסוימות עשויות להיות זמינות רק בכפוף לתנאי הבנק.
- תקלות או תחזוקה באפליקציה עלולות להקשות על גישה לחשבון.
- ניהול פיננסי מהטלפון מחייב להקפיד על אבטחת המכשיר והחשבון.
- השימוש תלוי באינטרנט ובמכשיר נתמך.
 ניתוח מאת Mobexer
כשאני בוחר אפליקציית בנק, השאלה מבחינתי היא לא רק אם אפשר לבדוק יתרה בטלפון. אני רוצה להבין אם ניהול החשבון באמת מתאים להרגלים שלי: האם אני מעדיף לעשות הכול לבד ובקצב שלי, האם חשוב לי שירות דיגיטלי, והאם אני מחפש חשבון יומיומי או רק כלי נוסף לצד הבנק שבו אני כבר משתמש. PEPPER – Mobile Banking היא אפליקציית בנקאות של Bank Leumi Le Israel, שמציבה את הטלפון במרכז חוויית החשבון. היא עשויה להתאים למי שמחפש דרך ניידת לנהל את ענייניו, אבל לא בהכרח למי שרוצה לעבור בלי לבדוק קודם איך השירות משתלב בחיים הפיננסיים שלו.
מה כדאי לבדוק לפני שבוחרים חשבון בנק בנייד
הדבר הראשון שהייתי בודק הוא לא העיצוב, אלא סוג הקשר שאני רוצה עם הבנק. יש מי שמרגיש בנוח לנהל עניינים דרך מסך, ויש מי שמעדיף להגיע לסניף או לדבר עם אדם כשעולה שאלה מורכבת. Pepper בנויה סביב שימוש במובייל, ולכן הבחירה בה הגיונית במיוחד למי שכבר רגיל לבצע פעולות דיגיטליות ולבדוק את ענייניו מהטלפון. אם הנייד הוא מבחינתכם רק ערוץ חירום, ולא המקום שבו תרצו לנהל חשבון, ייתכן שעדיף להישאר עם סידור בנקאי מוכר יותר.
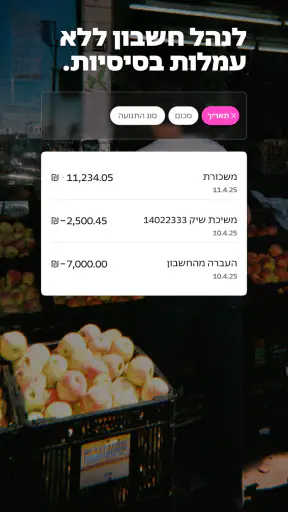
היבט נוסף הוא העלות השוטפת. Pepper מוצגת כחשבון ללא עמלות עו"ש, וזה יכול להיות שיקול משמעותי למי שרוצה לצמצם הוצאות קבועות ולנהל חשבון פשוט. עם זאת, אני לא הייתי מקבל החלטה על סמך הכותרת בלבד: כדאי להבין אילו פעולות אתם מבצעים בפועל, מה חשוב לכם לקבל מהבנק, והאם החשבון מתאים לצרכים שלכם לאורך זמן. העדר עמלת עו"ש לא אומר שכל שירות בנקאי אפשרי כלול באותו אופן, ולכן כדאי לקרוא את תנאי החשבון הרלוונטיים לפני שמסתמכים עליו.
חשוב גם להבחין בין אפליקציה שמציגה מידע לבין חשבון בנק שמיועד להיות חלק מהשגרה. במקרה הזה, מדובר באפליקציה פיננסית שמיועדת לחשבון Pepper, ולא רק בכלי תקציב שמרכז נתונים ממקומות אחרים. עבורי, זו הבחנה מעשית: מי שרוצה לפתוח ולנהל קשר בנקאי דרך הנייד עשוי למצוא כאן כיוון מתאים; מי שרוצה רק לעקוב אחר הוצאות מכמה חשבונות בלי לשנות את הבנק שלו צריך לחפש פתרון אחר.
היתרון הוא שהנייד הוא נקודת המוצא
הגישה של Pepper מתאימה במיוחד למי שמטפל בענייני בנק בזמן קצר ובין משימות. למשל, אם אני מקבל הודעה על חיוב בזמן נסיעה או רוצה לבדוק אם תשלום כבר ירד לפני קנייה, הרעיון של חשבון שמנוהל מהטלפון הופך את הבדיקה לחלק טבעי מהיום, ולא למשימה שדורשת לפתוח מחשב. זה שימוש קטן, אבל הוא גם המבחן האמיתי לאפליקציית בנק: האם היא משתלבת ברגע שבו צריך מידע, ולא רק נראית מסודרת כשפותחים אותה בלי סיבה.
המספרים מצביעים על מוצר שכבר משמש קהל רחב: Pepper צברה כמיליון התקנות, וממוצע הדירוג שלה הוא 3.8 מתוך 5 על בסיס כ־25 אלף דירוגים. לצד אלה מופיעות כ־8.9 אלף חוות דעת, כך שיש למתלבטים נקודת פתיחה לקריאה על חוויות שונות. אני לא מתייחס לדירוג לבדו כהבטחה לאיכות, משום שחוויית בנקאות תלויה גם בציפיות, בסוג השימוש ובמקרה שבו נזקקים לעזרה. הוא כן מזכיר שכדאי לבדוק את התאמת השירות לעצמכם ולא להניח שכל משתמש יחווה אותו באותה צורה.
לפי המידע על האפליקציה, היא זמינה ללא תשלום, מסווגת לגיל PEGI 3, והגרסה הנוכחית שלה היא 11.10.0-202609041520. היא הושקה ב־19 בפברואר 2017, והדרישה המוצהרת היא מערכת הפעלה בגרסה 9 ומעלה. מבחינתי, הפרטים האלה שימושיים לפני התקנה, אך הם לא עונים על השאלה החשובה יותר: האם אתם רוצים שהחשבון שלכם יהיה קשור לחוויית מובייל. כדאי לבדוק גם שהמכשיר שלכם מעודכן ותואם לפני שתתחילו תהליך הצטרפות או העברת פעילות.
שימוש יומיומי: לחשוב על רצף, לא על פעולה אחת
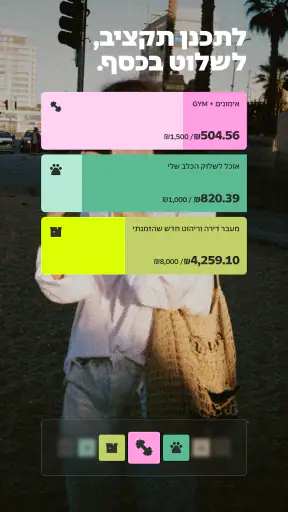
תרחיש מציאותי שבו הייתי שוקל את האפליקציה הוא ניהול הוצאות שוטפות: בתחילת השבוע אני רוצה לדעת מה מצב החשבון, במהלך היום לבדוק חיוב מסוים, ובסופו להבין אם נשאר מרווח להוצאה מתוכננת. היתרון של ערוץ נייד הוא שהבדיקות האלה יכולות להתבצע בזמן שהמידע רלוונטי. כדי להפיק מכך תועלת, כדאי לקבוע לעצמכם הרגל פשוט, כמו בדיקה קבועה לפני רכישה גדולה, במקום לפתוח את החשבון ללא מטרה ולהיסחף לעוד בדיקות.
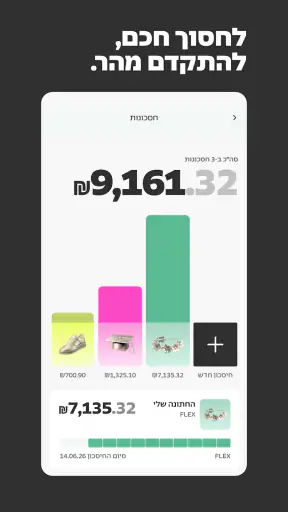
טיפ נוסף הוא להפריד בין מעקב לבין החלטה. הצצה ביתרה יכולה לתת תמונת מצב, אבל היא לא תחליף לתכנון של חיובים עתידיים או להבנת התחייבויות. אם אתם משתמשים ב־Pepper כחשבון מרכזי, אני ממליץ לעבור על ההוצאות הקבועות שלכם בנפרד ולוודא שהמעבר אינו משאיר תשלומים חשובים מחוץ לתמונה. כך האפליקציה מסייעת לניהול השגרה, במקום ליצור ביטחון שגוי על סמך מספר אחד שמופיע במסך.
עוד נקודה שכדאי לשקול מראש היא מה תעשו כשמשהו אינו מסתדר. השירות מתואר כזמין מסביב לשעון, וזה יתרון למי שלא רוצה להיות תלוי בשעות פעילות רגילות. עם זאת, זמינות שירות אינה אומרת שכל עניין נפתר באותה קלות או שכל שאלה מתאימה לטיפול מיידי. לפני שמעבירים פעילות חשובה, כדאי לחשוב אילו נושאים אתם נוטים לברר עם הבנק, ואם נוח לכם לפתור אותם בערוץ דיגיטלי.
מתי חלופות עשויות להתאים יותר
אם אתם כבר מרוצים מהבנק שלכם ורוצים רק לראות הוצאות בצורה מרוכזת, ייתכן שאפליקציית מעקב תקציבית תהיה בחירה מתאימה יותר. היא עשויה להשתלב לצד החשבונות הקיימים בלי לדרוש שינוי של החשבון עצמו, בעוד Pepper מכוונת לניהול חשבון בנק ולא רק להצגת תמונה פיננסית כללית. ההחלטה תלויה במטרה: מעבר לניהול בנקאי דרך הטלפון הוא דבר אחד; סידור נוח יותר של נתונים קיימים הוא דבר אחר.
גם בנק מסורתי עם שירות דיגיטלי יכול להתאים יותר למי שמעדיף לשמור על מסגרת מוכרת, במיוחד אם נוח לו לפנות לסניף או אם יש לו קשר קיים שהוא מעריך. אני לא חושב שגישה ניידת עדיפה אוטומטית לכל אדם. מי שמנהל עניינים מורכבים, רוצה ליווי אישי או מעדיף לפתור שאלות בשיחה פנים אל פנים, צריך לתת משקל להרגל הזה ולא לבחור חשבון רק מפני שהשימוש בו נעשה בטלפון.
לעומת זאת, למי שממילא כמעט אינו מבקר בסניף, לא נרתע מניהול פיננסי דיגיטלי ומחפש חשבון יומיומי עם מבנה פשוט, Pepper עשויה להיות מועמדת רלוונטית. ההשוואה הנכונה אינה בין אפליקציות לפי מראה בלבד, אלא בין סגנונות שירות: חשבון שמרכז את ההתנהלות סביב הנייד, לעומת קשר בנקאי שבו הדיגיטל הוא ערוץ אחד מתוך כמה. חשוב לי להדגיש את ההבדל הזה, כי הוא מנבא את שביעות הרצון יותר מהתרשמות קצרה ממסך הבית.
המעבר דורש יותר מתהליך התקנה
קל לחשוב על מעבר בנקאי כעל הורדת אפליקציה, אבל בפועל עיקר העבודה הוא לוודא שהשגרה הכספית עוברת בצורה מסודרת. לפני שינוי, הייתי רושם לעצמי אילו חיובים קבועים נכנסים ויוצאים מהחשבון, אילו תשלומים תלויים בו, ומה צריך להישאר זמין בתקופת המעבר. זו אינה תכונה מיוחדת של Pepper, אלא דרך זהירה להימנע מהפתעות כשמשנים חשבון שמשמש לתשלומים שוטפים.
כדאי גם להחליט אם אתם מתכוונים לעבור בהדרגה או לרכז את הפעילות. מעבר הדרגתי יכול לתת זמן לבדוק שההרגלים החדשים עובדים, אך דורש מעקב אחר יותר ממקום אחד. ריכוז מהיר עשוי להרגיש נקי ופשוט, אבל משאיר פחות מרווח לתיקון אם שכחתם הוראת תשלום או מקור הכנסה. אני מעדיף לבחור קצב לפי מספר העניינים הקבועים בחשבון, ולא לפי הרצון לסיים את ההתקנה ביום אחד.
בשלב ההיכרות, מומלץ להתחיל בפעולות קטנות ובבדיקות שמבהירות לכם איך החשבון משתלב בשגרה, לפני שסומכים עליו לכל צורך. כדאי לקרוא את תנאי השירות ולוודא שהדברים החשובים לכם, כגון אופן קבלת עזרה וניהול התשלומים שלכם, מובנים. כך אפשר לגלות מוקדם אם נוח לכם לעבוד דרך המובייל, בלי לגלות רק אחרי שינוי רחב שהעדפתם למעשה ערוץ אחר.
למי הייתי ממליץ עליה
הייתי ממליץ לבדוק את PEPPER – Mobile Banking אם אתם רוצים חשבון בנק שהשימוש בו נבנה סביב הטלפון, אם אתם מרגישים בנוח עם שירות דיגיטלי ואם היעדר עמלות עו"ש הוא שיקול מרכזי עבורכם. היא מתאימה במיוחד למי שמעריך גישה מהירה לענייני החשבון ורוצה להפוך בדיקות בנקאיות קצרות לחלק משגרת היום. גם מי שמתחיל לנהל את כספו באופן עצמאי עשוי להעריך את האפשרות לחשוב על החשבון כמשהו שנמצא בכיס ולא רק בסניף.
הייתי מהסס להמליץ עליה למי שמעדיף קשר אישי קבוע, למי שתלוי בתהליכים או שירותים בנקאיים ספציפיים שחשוב לו לברר מראש, ולמי שרוצה רק כלי מעקב בלי להעביר או לפתוח מסגרת בנקאית חדשה. במקרה כזה, הישארות בבנק הנוכחי או שימוש בכלי תקציב נפרד עשויים להיות פשוטים יותר. הבחירה הטובה אינה בהכרח זו שנראית מודרנית יותר, אלא זו שמסתדרת עם הדרך שבה אתם באמת מטפלים בכסף.
בשורה התחתונה, Pepper מעניינת כשמחפשים בנקאות שמתחילה במובייל ולא כתוספת משנית לשירות אחר. אני אוהב את הכיוון ואת הדגש על ניהול נוח מהטלפון, אבל הייתי מתייחס למעבר כהחלטה פיננסית ולא כהתקנת אפליקציה בלבד. בדקו את התנאים, חשבו על השירות שאתם מצפים לקבל, ותכננו את העברת הפעילות בזהירות. אם אופן העבודה הזה מתאים לכם, היא בהחלט ראויה לבדיקה; אם לא, חלופה שמציעה לכם יותר נוחות אישית או רק מעקב אחר הוצאות עשויה להיות הבחירה הנכונה.
שאלות נפוצות
מהי אפליקציית PEPPER – Mobile Banking, ולמי היא מתאימה?
PEPPER היא אפליקציית בנקאות דיגיטלית מבית בנק לאומי, שמאפשרת לנהל חשבון דרך הטלפון בלי להגיע לסניף. באמצעותה אפשר לבצע פעולות שוטפות כמו בדיקת יתרה, העברות ותשלומים, ולעקוב אחר הוצאות. היא עשויה להתאים למי שמעדיפים שירות עצמי באפליקציה, אך לפני ההצטרפות כדאי לבדוק באתר הרשמי אילו שירותים, תנאים ודרישות גיל חלים על סוג החשבון המבוקש.
איך פותחים חשבון PEPPER, והאם צריך להגיע לסניף?
פתיחת חשבון מתבצעת בדרך כלל באופן מקוון דרך האפליקציה, וכוללת הזנת פרטים אישיים ואימות זהות לפי ההנחיות המוצגות בתהליך. במקרים מסוימים עשויות להידרש פעולות אימות נוספות או מסמכים, ולכן משך ההצטרפות אינו בהכרח זהה לכל המשתמשים. אין להניח שכל בקשה מאושרת מיד: הזכאות והשלמת התהליך כפופות לתנאי הבנק ולבדיקותיו, וכדאי לעיין בדרישות העדכניות לפני שמתחילים.
אילו פעולות בנקאיות אפשר לבצע באמצעות PEPPER?
האפליקציה נועדה לרכז מגוון פעולות בנקאיות יומיומיות, ובהן צפייה בפרטי החשבון ובתנועות, ביצוע העברות ותשלומים וניהול הכסף דרך הטלפון. השירותים המדויקים הזמינים עשויים להשתנות בהתאם לסוג החשבון, לעדכוני האפליקציה ולהגדרות המשתמש. לפני שמסתמכים עליה לצורך פעולה מסוימת, מומלץ לבדוק באפליקציה או באתר PEPPER אם היא נתמכת, ומהן העמלות, המגבלות או זמני הטיפול הרלוונטיים.
האם השימוש ב-PEPPER כרוך בעמלות או בעלויות?
העלות תלויה בתנאי החשבון ובסוג הפעולה, ולכן לא נכון להניח שכל השירותים בחינם או שכל המשתמשים משלמים אותם סכומים. ייתכנו עמלות או תנאים מיוחדים עבור פעולות ושירותים מסוימים, והמידע עשוי להתעדכן. לפני פתיחת חשבון או ביצוע פעולה, כדאי לקרוא את תעריפון הבנק ואת מסמכי התנאים הרשמיים, ולבדוק במיוחד עמלות העברה, שימוש בשירותים נלווים וחיובים שעשויים להיות תלויים במסלול.
כיצד מגינים על החשבון, ומה עושים אם לא מצליחים להתחבר?
הגישה לחשבון מתבצעת באמצעות מנגנוני הזדהות ואבטחה שמגדיר השירות, וחשוב להגן גם על הטלפון ועל פרטי הכניסה האישיים. מומלץ להשתמש בקוד נעילה או באמצעי האבטחה הביומטריים של המכשיר, לא למסור סיסמאות או קודי אימות, ולהתקין את האפליקציה רק מחנות רשמית. אם הגישה נחסמת, המכשיר אבד או עולה חשד לפעילות לא מוכרת, יש לפנות מיד לערוץ התמיכה הרשמי של PEPPER או הבנק.