ישראכרט - ארנקים, אשראי והטבות
4.6פיננסייםעודכן 7 באוקטובר 2026
צילומי מסך
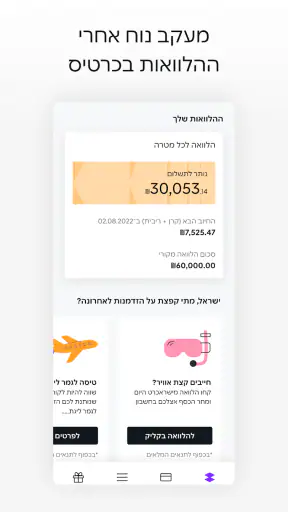
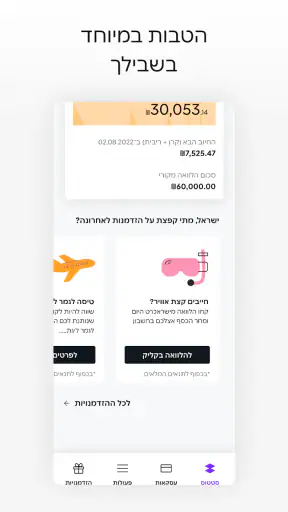
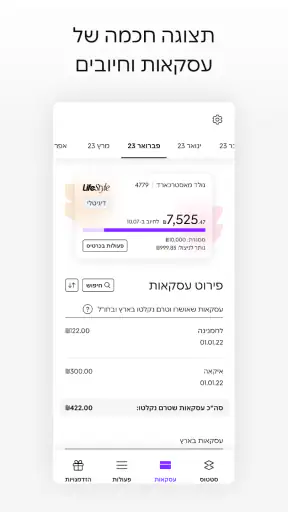
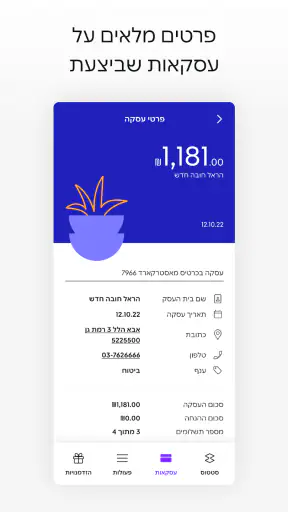
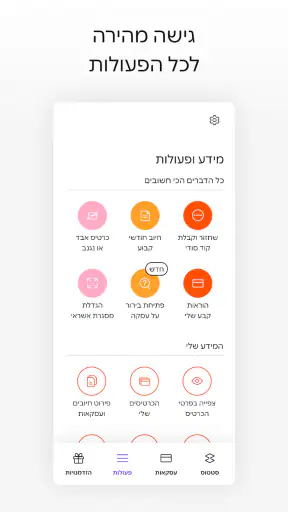
יתרונות
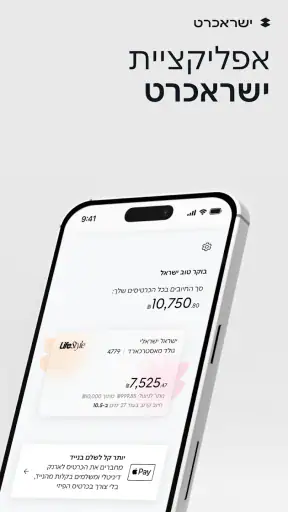
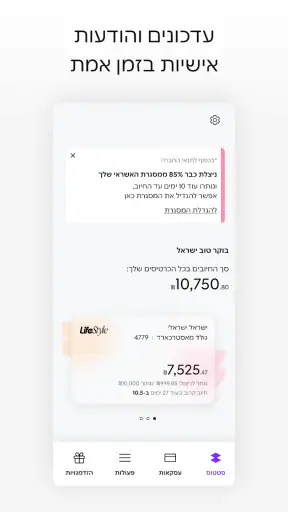
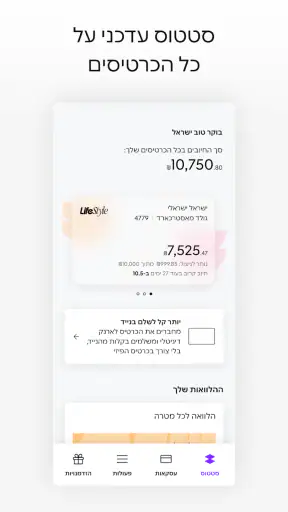
- מאפשרת לצפות בפרטי הכרטיס והעסקאות במקום אחד.
- מסייעת לעקוב אחר הוצאות ולבדוק חיובים ממתינים.
- כוללת גישה להטבות ומבצעים ללקוחות ישראכרט.
- ניתן לנהל שירותים בכרטיס בלי לפנות לנציג בכל פעולה.
- ממשק בעברית שמותאם לשימוש של לקוחות בישראל.
חסרונות
- חלק מהאפשרויות זמינות רק לבעלי כרטיס ישראכרט מתאים.
- הצגת עסקאות עשויה להתעכב עד שהחיוב מתעדכן במערכת.
- הטבות מסוימות כפופות לתנאים
- לתקופה או למלאי מוגבל.
- נדרשים פרטי זיהוי ואימות כדי להיכנס לחשבון.
- החוויה עשויה להשתנות לפי סוג הכרטיס וההרשאות בחשבון.
 ניתוח מאת Mobexer
כשאני רוצה להבין מה קורה בכרטיס האשראי שלי בלי לחפש קבלות או להיכנס לאתר ממחשב, אני מעדיף להתחיל במקום אחד שמרכז את המידע והפעולות הרלוונטיים. ישראכרט - ארנקים, אשראי והטבות בנויה בדיוק סביב השימוש הזה: אפליקציה פיננסית שמחברת בין מידע אישי על כרטיס, פעולות הקשורות אליו והטבות. בעיניי, הערך העיקרי שלה אינו בכך שהיא מחליפה כל כלי לניהול כסף, אלא בכך שהיא מקצרת את הדרך בין שאלה יומיומית על הכרטיס לבין בדיקה או פעולה.
היתרון המרכזי: פחות חיפוש סביב כרטיס האשראי
אפליקציות פיננסיות רבות מתמקדות בתקציב, בחשבון הבנק או בהעברת כספים. ישראכרט ממוקדת יותר בכרטיס האשראי ובקשר השוטף איתו. ההבחנה הזאת חשובה: אם השאלה שלי היא מה קורה בכרטיס, אילו פעולות זמינות לי ואילו הטבות כדאי לבדוק, יש היגיון לפתוח אפליקציה ייעודית במקום לעבור בין מסמכים, הודעות ואתרים.
המידע האישי על הכרטיס הוא העוגן של החוויה. סביבו נמצאים גם אפשרות לבצע פעולות וגם הטבות, כך שהאפליקציה אינה רק מסך לצפייה בפרטים. מבחינתי, זה שימושי במיוחד כשאני צריך לבדוק משהו תוך כדי היום ולא רוצה לדחות את הבירור לערב. במקום לזכור לחזור למחשב, אפשר לבדוק את הנושא מהטלפון ולפעול בהתאם למה שמוצג.
חשוב להגדיר ציפיות: זו אינה בהכרח אפליקציה לניהול כלכלת הבית מקצה לקצה. מי שמחפש תכנון תקציב רחב, איחוד נתונים מכל הבנקים או ניתוח מפורט של הרגלי ההוצאות, עשוי להזדקק לכלי נוסף. ישראכרט מועילה יותר כשהצורך ממוקד בכרטיס ובשירותים הקשורים אליו.
שימוש בכרטיס בלי להפוך כל בדיקה לפרויקט
בפועל, התועלת של אפליקציה כזאת נמדדת במצבים קטנים: אני רוצה לוודא פרט לפני קנייה, להבין אם כדאי לבדוק הטבה מסוימת, או לבצע פעולה הקשורה לכרטיס בלי להתחיל חיפוש מחדש. ריכוז הנושאים במקום אחד מפחית את החיכוך, גם אם הוא לא מבטל את הצורך להפעיל שיקול דעת לגבי ההוצאה עצמה.
הדרך הטובה ביותר להשתמש בה, לדעתי, היא כנקודת בדיקה ולא כתחליף לבקרה אישית. כשאני מתלבט לגבי רכישה, כדאי לבדוק את המידע באפליקציה לפני התשלום, אבל לא להניח שעצם הופעתה של הטבה הופכת את הקנייה לכדאית. הטבה רלוונטית רק אם ממילא הייתי שוקל את אותה רכישה, ואם התנאים שלה מתאימים למה שאני צריך.
עוד הרגל מועיל הוא להפריד בין שתי שאלות: מה אני צריך לדעת על הכרטיס, ומה אני רוצה לקנות. הראשונה מתאימה לאפליקציה; השנייה דורשת החלטה עצמאית. ההפרדה הזאת עוזרת להשתמש בה כדי לקבל מידע, בלי לתת לתוכן של הטבות להסיט את תשומת הלב מהתקציב או מהעדפות שלי.
תרחיש יומיומי שבו הריכוז הזה עוזר
נניח שאני עומד בקופה ורוצה לבדוק אם כדאי להשתמש בכרטיס מסוים או אם יש הטבה שעשויה להיות רלוונטית. במקום להסתמך על זיכרון של הודעה ישנה או לדחות את הבדיקה לאחר כך, אני יכול לפתוח את האפליקציה ולבחון את המידע והאפשרויות הזמינים לי. אם התשובה אינה ברורה מיד, לפחות נקודת ההתחלה נמצאת בטלפון ולא בין כמה ערוצים שונים.
היתרון כאן הוא לא הבטחה שכל שאלה תיפתר בן רגע, אלא קיצור של מסלול הבירור. הוא מורגש במיוחד אצל מי שבודק את הכרטיס לעיתים קרובות ומעדיף לרכז את הטיפול בו בנייד. אם אני משתמש בכרטיס לעיתים רחוקות, לעומת זאת, ייתכן שהאפליקציה לא תשנה הרבה בשגרה שלי, ושבדיקה נקודתית בערוץ אחר תספיק.
כדאי גם להיכנס עם מטרה ברורה. כשאני פותח אפליקציה פיננסית רק כדי “לראות מה יש”, קל להתעכב על הטבות שאינן קשורות לצורך שלי. אם אני יודע מראש שאני בודק מידע מסוים או מחפש פעולה מסוימת, השימוש ממוקד יותר. זהו טיפ פשוט, אבל הוא הופך את הריכוז של מידע, פעולות והטבות ליתרון מעשי במקום לעוד מקום לגלול בו.
הטבות: שימושיות כשבודקים התאמה, לא רק כותרת
הנוכחות של הטבות לצד המידע על הכרטיס יוצרת שילוב הגיוני: אפשר לגלות אפשרויות שעשויות להתאים לשימוש שלי בלי לצאת מיד לחיפוש נפרד. אבל מניסיוני כקורא של מידע פיננסי, כדאי להתייחס להצעה כאל נקודת פתיחה לבדיקה, לא כאל המלצה אוטומטית. לפני שמסתמכים על הטבה, חשוב לקרוא את התנאים שמוצגים בה ולוודא שהיא רלוונטית למוצר, למועד ולדרך שבה מתכוונים לממש אותה.
יש כאן גם פשרה מובנית. ריכוז הטבות מקל לגלות אפשרויות, אך הוא עשוי לערבב בין שירות שימושי לבין תוכן שמעודד צריכה. אני לא רואה בזה סיבה להימנע מהאפליקציה, אלא סיבה להשתמש בה באופן מודע: קודם להחליט מה נחוץ, ורק אז לבדוק אם קיימת הטבה שמתאימה. כך אפשר ליהנות מהמידע בלי להפוך את החיסכון האפשרי לתירוץ לקנייה מיותרת.
מה נוח, ומה עלול להפריע
היתרון הברור הוא המיקוד. במקום לחפש פרטי כרטיס, אפשרויות פעולה והטבות במקומות שונים, האפליקציה מרכזת תחומים שמשתמש בכרטיס עשוי לרצות לבדוק. היא גם מוצעת בחינם, כך שקל יותר לנסות אותה ולראות אם היא מתאימה להרגלי השימוש שלי. ישראכרט, שפותחה בידי ISRACARD GROUP, מוכרת היטב בישראל כיישום שמיועד לשירותי הכרטיס של החברה, ולא ככלי פיננסי כללי שמנסה לעשות הכול.
החיסרון הוא אותו מיקוד עצמו: מי שאינו משתמש בכרטיס ישראכרט, או שמעדיף לנהל את כל הכספים דרך אפליקציה אחרת, לא בהכרח ימצא כאן מרכז ניהול שמתאים לו. גם מי שמצפה לחוויית ארנק דיגיטלי במובן של החלפת כל אמצעי התשלום הפיזיים צריך לבדוק מה בדיוק זמין לו באפליקציה, ולא להניח שכל שימוש בארנק מתבצע באותה צורה. הכינוי אינו תחליף להבנת הפעולות בפועל.
יש גם שאלה של הרגל. אפליקציה פיננסית מועילה רק אם אני מוכן לפתוח אותה כשיש לי צורך, לשמור על גישה לחשבון ולהקדיש רגע לקריאת פרטים לפני פעולה. אם אני מעדיף שכל המידע יגיע אליי בלי שאבדוק דבר, או שאיני רוצה לנהל שירותי כרטיס דרך הטלפון, החוויה עלולה להרגיש כמו עוד משימה. במקרה כזה, אתר או שירות לקוחות עשויים להתאים יותר לאופן שבו אני מעדיף לטפל בעניינים.
בהשוואה לאפליקציית הבנק, ישראכרט מציעה זווית ממוקדת בכרטיס ובשירותים סביבו, בעוד שאפליקציית הבנק מתאימה יותר למי שרוצה לראות את התמונה הרחבה של חשבונותיו. ובהשוואה לאפליקציות תקציב, היא אינה הבחירה הטבעית לניתוח כולל של הכנסות והוצאות ממקורות שונים. בעיניי, אין כאן צורך לבחור כלי אחד לכל דבר: אפשר להשתמש באפליקציה של ישראכרט לבדיקות שקשורות לכרטיס ובכלי אחר לתקציב, אם זה מה שהשגרה דורשת.
למי היא מתאימה, ומי עשוי להעדיף חלופה
האפליקציה מתאימה במיוחד למחזיקי כרטיס ישראכרט שרוצים לבדוק מידע אישי, לבצע פעולות ולראות הטבות מאותו מקום. אם אני משתמש בכרטיס בשגרה ורוצה לפתור שאלות קטנות בזמן אמת, יש לה תפקיד ברור. גם מי שאוהב לבדוק הצעות לפני קנייה יכול להפיק ממנה ערך, בתנאי שהוא בוחן את התנאים ולא מתייחס לכל הטבה כחיסכון מובטח.
לעומת זאת, מי שמחפש אפליקציה אחת שמאגדת חשבונות ממגוון מוסדות ומציגה תקציב כולל, כדאי שישווה אותה לשירותים המיועדים לכך. מי שאינו לקוח של ישראכרט, או שממעט להשתמש בכרטיס, כנראה לא יקבל ממנה תועלת שוטפת שמצדיקה להפוך אותה לחלק קבוע מהשגרה. אם נוח לי לבצע את כל הפעולות דרך אתר או דרך אפליקציית הבנק, אין חובה להוסיף עוד יישום רק משום שהוא זמין.
היקף השימוש בה מרשים: היא מדורגת בממוצע 4.6 על סמך כשלושים ושישה אלף דירוגים, ונרשמו לה יותר ממיליון התקנות. היא מיועדת לכל הגילים לפי סימון PEGI 3, והגרסה הנוכחית היא 9.0.70. לצד המספרים האלה, מה שחשוב לי יותר בבחירה הוא התאמה פשוטה: האם אני מחזיק בכרטיס של החברה, והאם בדיקה או פעולה דרך הטלפון תחסוך לי טרחה אמיתית.
בשורה התחתונה: כלי ממוקד לכרטיס, לא לכל הכסף
אני ממליץ לשקול את ישראכרט אם ניהול הכרטיס והמידע שסביבו הוא צורך שחוזר אצלכם. החוזקה שלה היא ריכוז נוח של בדיקת פרטים, פעולות והטבות במקום אחד, והתרחיש שבו היא מועילה ביותר הוא דווקא היומיומי: בירור קצר לפני רכישה או טיפול בעניין שקשור לכרטיס בלי לחפש שוב היכן להתחיל.
הייתי מתקין אותה מתוך ציפייה לכלי שירות ממוקד, ולא מתוך הנחה שהיא תנהל עבורי את כל הכספים או תחליף כל ארנק ותשלום. כשמשתמשים בה כך, ובודקים הטבות לפי הצורך האמיתי ולא לפי הפיתוי שלהן, היא יכולה להיות תוספת שימושית לשגרה. אם המטרה שלי רחבה יותר מניהול כרטיס ישראכרט, עדיף לצרף אליה כלי מתאים או לבחור חלופה שמכסה את התמונה הפיננסית כולה.
שאלות נפוצות
מה אפשר לעשות באפליקציית ישראכרט?
האפליקציה מרכזת כלים לניהול כרטיסי ישראכרט, בהתאם לסוג הכרטיס ולשירותים הזמינים בו. אפשר לבדוק עסקאות וחיובים, לעקוב אחר הוצאות, לצפות בפרטי הכרטיס ובמועד החיוב, ולנהל פעולות ושירותים מסוימים באופן דיגיטלי. בנוסף, האפליקציה עשויה להציג הטבות, הצעות ומידע על ארנקים דיגיטליים. האפשרויות המדויקות עשויות להשתנות בין לקוחות וכרטיסים, ולכן כדאי לבדוק באפליקציה אילו שירותים פתוחים עבורכם.
האם צריך להיות לקוח ישראכרט כדי להשתמש באפליקציה?
חלק מרכזי מהשירותים באפליקציה מיועד למחזיקי כרטיס ישראכרט, והצפייה במידע אישי כמו עסקאות וחיובים דורשת בדרך כלל התחברות ואימות זהות. ייתכן שחלק מהמידע על הטבות או שירותים יהיה נגיש גם לפני ההתחברות, אך אין להניח שכל התכונות זמינות לכל משתמש. אם יש לכם כרטיס של מנפיק אחר, בדקו מראש אם הוא נתמך ומה נדרש כדי לרשום אותו.
איך מתחברים לאפליקציה ומה כדאי לדעת על אבטחת החשבון?
ההתחברות עשויה לכלול פרטי זיהוי, סיסמה או קוד חד־פעמי, בהתאם לתהליך האימות העדכני של ישראכרט. מכיוון שהאפליקציה מציגה מידע פיננסי אישי, מומלץ להפעיל נעילת מסך במכשיר, לא לשתף קודי אימות ולהימנע מהתחברות דרך רשת ציבורית שאינה מאובטחת. אם החלפתם מכשיר או שאינכם מצליחים להיכנס, פעלו לפי הוראות השחזור באפליקציה או פנו לשירות הלקוחות.
אילו הטבות אפשר למצוא באפליקציה, והאם הן זמינות לכל המשתמשים?
האפליקציה עשויה להציג מבצעים, הטבות והצעות בתחומים שונים, אך הזכאות אינה בהכרח אחידה. תנאי ההטבה יכולים להיות תלויים בסוג הכרטיס, במועדון שאליו הוא משויך, בתקופת המבצע או בדרישות שימוש מסוימות. לפני שמסתמכים על הצעה, מומלץ לפתוח את פרטיה ולבדוק תוקף, תנאי מימוש, בתי עסק משתתפים והאם נדרשת הרשמה או פעולה מיוחדת. ההטבות עשויות להתעדכן מעת לעת.
האם אפשר להוסיף כרטיס ישראכרט לארנק דיגיטלי דרך האפליקציה?
האפליקציה עשויה לאפשר התחלה או ניהול של תהליך הוספת כרטיס לארנק דיגיטלי, אך התמיכה תלויה בסוג הכרטיס, במכשיר, במערכת ההפעלה ובשירות הארנק שבו משתמשים. כדי לשלם באמצעות הטלפון, ייתכן שתידרשו להשלים אימות ולהגדיר את הכרטיס גם באפליקציית הארנק המתאימה. לפני ההתקנה או ההגדרה, בדקו שהמכשיר תומך בתשלום ללא מגע ושהכרטיס שלכם עומד בתנאי השירות.