פייבוקס ארנק דיגיטלי - PayBox
4.2פיננסייםעודכן 7 באוקטובר 2026
צילומי מסך
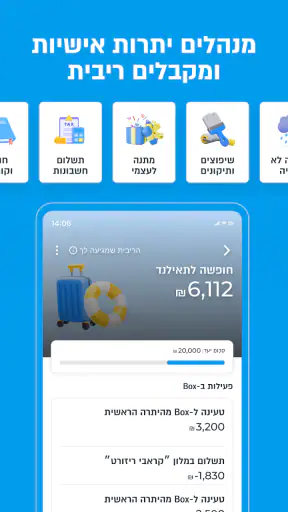
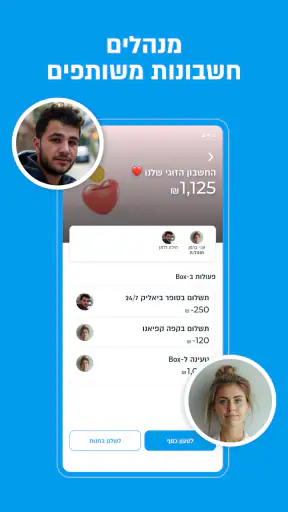
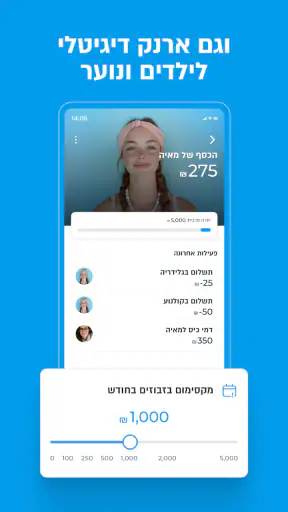
יתרונות
- אפשר להעביר כסף לאנשי קשר בקלות
- בלי להקליד פרטי חשבון בכל פעם.
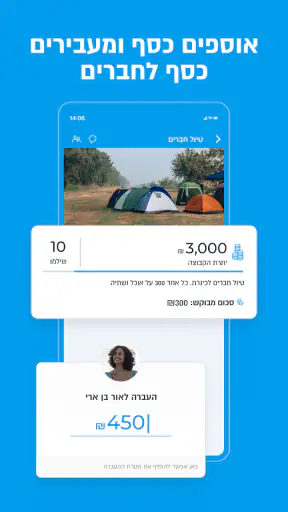
- מתאים לאיסוף כספים קבוצתי
- למשל למתנה או להוצאות משותפות.
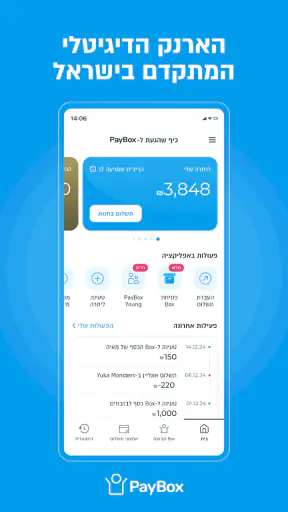
- היסטוריית הפעולות עוזרת לעקוב אחר העברות ותשלומים קודמים.
- אפשר להשתמש באפליקציה לתשלום בבתי עסק המשתתפים בשירות.
- ממשק בעברית מקל על ההתמצאות ועל ביצוע פעולות יומיומיות.
חסרונות
- השימוש תלוי בחיבור לאינטרנט ובזמינות השירות.
- חלק מהפעולות והשירותים עשויים להיות כפופים לתנאים או לעמלות.
- כדי להעביר כסף נדרש בדרך כלל שגם הנמען ישתמש בשירות.
- תקלות או עיכובים באימות עלולים להפריע להצטרפות ולשימוש.
- יש לבדוק היטב את פרטי הנמען לפני אישור העברה
- שכן תיקון טעות עשוי להיות מורכב.
 ניתוח מאת Mobexer
כשחבר מבקש ממני להשתתף במתנה, כשצריך לסגור חשבון אחרי ארוחה או כשמארגנים קנייה משותפת, העברה בנקאית רגילה מרגישה לעיתים כמו יותר מדי התעסקות. פייבוקס ארנק דיגיטלי נועדה להפוך בדיוק את המצבים האלה לפשוטים יותר דרך הטלפון. בעיניי, הערך שלה אינו בכך שהיא מחליפה כל דרך תשלום, אלא בכך שהיא מצמצמת את החיכוך סביב העברות ואיסוף כספים בין אנשים.
להחליט מראש למה משתמשים בה
לפני שמתקינים ארנק דיגיטלי, אני מציע לחשוב על המקרה שחוזר אצלכם: האם אתם שולחים מדי פעם כסף לאדם אחד, או שדווקא איסוף משתתפים לקנייה קבוצתית הוא העניין? ההבחנה הזאת עוזרת להבין אם פייבוקס צפויה להקל על שגרה קיימת, או להפוך לעוד אפליקציה שתופסת מקום בטלפון. השימוש שלה ברור במיוחד כשהמשימה היא נקודתית והאנשים המעורבים יודעים מה הם צריכים לשלם.
אפשר להתחיל מתרחיש קטן ולא רגיש במיוחד, כמו השתתפות במתנה או החזר הוצאה בין חברים, ולראות אם נוח לכם לבצע ולבדוק את הפעולה. כך מתרגלים לתהליך בלי להניח מראש שהאפליקציה מתאימה לכל סוג של התנהלות כספית. מבחינתי, ההתחלה הנכונה היא להבין מהו השימוש האישי, ולא להעביר אליה את כל ההרגלים הפיננסיים רק משום שהיא זמינה בטלפון.
העברה מהירה, בלי להפוך כל תשלום לפרויקט
כבר מהרעיון שמאחורי האפליקציה ברור למי היא עשויה להתאים: מי שרוצה לנהל תשלומים קטנים וחלוקת הוצאות בלי לפתוח בכל פעם תהליך בנקאי ארוך. היא מתמקדת בהעברת כסף, בתשלום ובאיסוף כספים באמצעות ארנק וירטואלי, ומפותחת על ידי PayBox. האפליקציה חינמית, והיא נמצאת בקטגוריית הפיננסים.
הציפייה שלי מאפליקציה כזאת היא לא למהירות דרמטית בכל מצב, אלא למסלול קצר וברור: לפתוח, לבחור את הפעולה המתאימה ולוודא שלא טעיתי בנמען או בסכום. בפעולות כספיות, מהירות טובה היא מהירות שלא באה על חשבון תשומת הלב. אם הממשק מאפשר להבין מה עומד להישלח לפני שמאשרים, זה חשוב יותר מאנימציה זריזה או ממסך שנפתח בשבריר שנייה.
במפגש יומיומי, למשל אחרי ארוחה שבה כמה אנשים שילמו בנפרד, אפשר להשתמש בה כדי לסדר את ההשתתפות בלי שאדם אחד יישאר לרדוף אחרי כולם בהודעות. גם איסוף סכום לקנייה משותפת או למתנה קבוצתית מתאים לרעיון הזה: במקום לנהל רשימה מאולתרת בצ'אט, מרכזים את ההתארגנות סביב תשלום אחד. זה לא מבטל את הצורך לתאם מי משתתף וכמה, אבל הוא עשוי להפוך את שלב הכסף למסודר יותר.
איפה החיסכון בזמן באמת מורגש
היתרון המעשי אינו רק במספר הלחיצות, אלא בכך שהכסף וההקשר החברתי נשארים באותו מכשיר. כשמישהו שולח בקשה להשתתפות בזמן שיחה על האירוע, קל יותר לעבור מהתיאום לביצוע בלי להחליף בין כמה ערוצים. זו נקודה קטנה, אבל היא משמעותית במיוחד עבור אנשים שמנהלים הוצאות משותפות לעיתים קרובות.
כדי שהקיצור הזה אכן יחסוך זמן, כדאי לנסח מראש הודעה שלמה ולא לשלוח סכום לבדו: להסביר למה אוספים, מה חלקו של כל אחד ועד מתי צריך להסדיר את ההשתתפות. זה לא שינוי באפליקציה אלא הרגל תיאום שמונע שאלות חוזרות. כשההקשר ברור, קל יותר למשתתפים להחליט אם הפעולה מתאימה להם, וגם למארגן קל יותר לעקוב אחרי מה שסוכם.
יש כאן גם פשרה: פעולה מהירה בטלפון יכולה לעודד אישור על אוטומט. אני ממליץ לעצור לרגע ולבדוק את שם האדם ואת הסכום לפני השליחה, במיוחד כשיש כמה אנשים עם שמות דומים בקבוצה או כשמשלמים על הוצאה שהשתנתה ברגע האחרון. באפליקציה פיננסית, בדיקה קצרה היא חלק מהשימוש הנכון, לא תקלה בדרך.
רגעים עמוסים: קבוצות, איסוף ותשלום
השימוש נעשה מאתגר יותר כשכמה אנשים משלמים או כשמארגנים אירוע עם משתתפים שלא כולם מכירים זה את זה. במצבים כאלה, הבעיה אינה בהכרח ביצוע העברה בודדת, אלא שמירה על סדר: מי כבר שילם, מי עדיין צריך להשתתף ומה בדיוק הסכום שסוכם. כדאי להגדיר מראש סכום ברור ולשלוח אותו יחד עם הסבר קצר, במקום להסתמך על כך שכל אחד יבין את אותו הדבר מהקשר השיחה.
טיפ שימושי הוא להפריד בין תיאום ההוצאה לבין אישור התשלום. קודם מסכמים בקבוצה מה קונים ומה חלקו של כל אדם; אחר כך משתמשים באפליקציה להעברה או לאיסוף. כך מצמצמים את הסיכוי שמישהו ישלם סכום שונה בגלל הודעה ישנה או שינוי שלא הגיע אליו. אם מדובר בקבוצה גדולה או באנשים שמעדיפים לא להתקין אפליקציות פיננסיות, כדאי להביא בחשבון מראש שהפתרון לא יהיה נוח לכולם.
במקרה של הוצאה שמשתנה, למשל אם מחיר המתנה מתעדכן או משתתף נוסף מצטרף, לא הייתי מניח שהסכום המקורי עדיין נכון. עדיף לכתוב עדכון מפורש ולוודא שכולם רואים אותו לפני שממשיכים. האפליקציה יכולה לעזור בביצוע הכספי, אבל היא אינה תחליף לתיאום ברור בין האנשים.
כשאני מארגן איסוף, אני גם משתדל לא לערבב בין כמה מטרות באותו סבב. אם אוספים כסף למתנה ובמקביל יש הוצאה אחרת, הודעה נפרדת לכל עניין מקלה על כולם להבין למה מיועד התשלום. זו עצה פשוטה, אך היא חשובה במיוחד כשמשתתפים עונים בזמנים שונים או חוזרים לשיחה אחרי שהצטברו בה הודעות. סדר בתקשורת מפחית את הסיכוי שאדם ישלם מתוך הבנה לא נכונה.
עוד מצב שכדאי לתכנן עבורו הוא משתתף שלא יכול להסדיר את חלקו באותו רגע. אני לא מסיק מכך שהוא שכח או מתעלם; במקום זאת, אני מעדכן את הרשימה האישית שלי בנפרד ומוודא איתו מה נוח לו. האפליקציה מסייעת בהעברות, אבל האחריות לזכור מי התחייב ומי רק ראה את ההודעה נשארת אצל המארגן. בקבוצה קטנה זה קל, ובקבוצה גדולה הרגלי מעקב חשובים עוד יותר.
זו גם הסיבה שפייבוקס אינה בהכרח האפשרות הטובה ביותר לכל תשלום. אם אני צריך לנהל תקציב אישי רחב, לעקוב אחר התחייבויות או לקבל תמונה כוללת של החשבון, האפליקציה הבנקאית עשויה להיות המקום המתאים יותר. אם הצד השני מעדיף מזומן או אינו משתמש בשירות, פתרון פשוט אחר יחסוך את הצורך לשכנע אותו להצטרף לתהליך.
יציבות ושימוש בכסף דורשים בדיקה רגועה
בתשלומים, אמינות מורגשת בעיקר ברגע שבו צריך להבין אם פעולה הושלמה ומה הצעד הבא. גם כשהאפליקציה נועדה לקצר את הדרך, כדאי לא ללחוץ שוב ושוב אם המסך מתעכב. קודם בודקים את מצב הפעולה באפליקציה, ורק אחר כך מחליטים אם לנסות שוב; ניסיון חוזר בלי לוודא עלול ליצור בלבול לגבי מה כבר בוצע.
זו המלצה כללית וזהירה לשימוש בכסף מהטלפון, ולא הבטחה לגבי אופן הטיפול בכל תקלה. אם חיבור האינטרנט אינו יציב או שהטלפון מגיב לאט, עדיף להמתין לרגע שבו אפשר לבדוק את הפרטים בנחת. אם יש ספק אם העברה הושלמה, לא כדאי להסתמך על זיכרון או על הודעה שנקראה במהירות: פותחים שוב את האפליקציה ומוודאים את המצב לפני פעולה נוספת.
ההרגל הזה מועיל גם כשממהרים לצאת ממפגש או נמצאים במקום רועש. במקום לאשר תוך כדי הליכה ולהניח שהכול הסתדר, אני מעדיף לעצור לכמה שניות, לוודא את הפעולה ולחזור לשיחה רק אחר כך. אם אין זמן לבדיקה, אפשר לדחות את התשלום לרגע רגוע יותר. נוחות דיגיטלית לא מחייבת שכל פעולה תיעשה מיד, ובכסף לעיתים המתנה קצרה עדיפה על ניסיון לתקן אי-הבנה.
באותו אופן, שימוש תכוף לא בהכרח אומר שהאפליקציה תרגיש כבדה, אבל אין סיבה להניח שכל מכשיר וכל מצב רשת יתנהגו אותו הדבר. המעבר בין מסכים, העומס על המכשיר והקליטה משפיעים על תחושת הזריזות. מבחינתי, אמת המידה הנכונה היא האם אפשר להשלים פעולה בלי להרגיש שנדרש מאמץ מיותר, והאם ברור מה נעשה בכל שלב.
למי היא מתאימה, ומתי לבחור בדרך אחרת
האפליקציה מתאימה במיוחד למי שמשתתף לעיתים קרובות בהוצאות חברתיות, מארגן איסופים או רוצה להעביר כסף לאנשים כחלק משגרה. היא יכולה להיות נוחה לסטודנטים שחולקים קניות, לחברים שמחלקים חשבון ולמשפחה שמתאמת הוצאה משותפת. האופי הישיר שלה מועיל כשצריך לסיים פעולה מסוימת, ולא לנהל מערכת פיננסית שלמה.
היא עשויה להתאים גם לאדם שבדרך כלל משלם עבור קבוצה ורוצה להימנע מהתחשבנות ממושכת לאחר מכן. למשל, אם אחד מבני המשפחה קונה מצרכים משותפים, אפשר להסכים מראש על חלוקה ולסדר את ההעברות לאחר הקנייה. היתרון אינו בכך שכל אחד חייב להשתמש בדיוק באותה צורה, אלא בכך שיש מסלול דיגיטלי מוכר למי שמעוניין בו. חשוב עדיין לקבוע מראש מי משלם בפועל ומה הסכום שכל אחד לוקח על עצמו.
לעומת העברה בנקאית רגילה, ארנק דיגיטלי עשוי להרגיש טבעי יותר כשמדובר בתשלום בין אנשים ובהתארגנות סביב הוצאה משותפת. מנגד, הבנק נשאר בחירה הגיונית כשאני רוצה לרכז פעולות בנקאיות או מעדיף לעבוד בכלים שאני כבר מכיר. מזומן עשוי להיות פשוט יותר עבור מי שאינו רוצה להשתמש בטלפון או אינו רוצה להסתמך על אפליקציה בזמן מפגש. אין כאן מנצחת אחת לכל מצב; הבחירה תלויה בשאלה אם חשובים לי נוחות קבוצתית, היכרות עם המערכת או עצמאות מחיבור ומכשיר.
גם מול אפליקציות תשלום אחרות, השאלה המעשית מבחינתי היא פחות איזו אפשרות נשמעת מתקדמת יותר ויותר באיזה כלי האנשים סביבי מוכנים להשתמש. אם חברים ומשפחה כבר מכירים דרך מסוימת, מעבר לכלי חדש עלול להוסיף הסברים במקום לחסוך אותם. אם כולם מוכנים להשתמש בפייבוקס, היא עשויה להיות דרך נוחה לרכז את שלב ההתחשבנות. כדאי לבחור לפי ההרגלים של הקבוצה ולא רק לפי העדפה אישית של מי שמארגן.
מי שמצפה שהאפליקציה תחליף את הבנק בכל שימוש פיננסי עלול להתאכזב מהיקף המטרה שלה. היא ממוקדת בהעברה, תשלום ואיסוף, ולכן כדאי לראות בה כלי משלים ולא מרכז בלעדי לניהול כסף. גם מי שלא אוהב לבצע פעולות כספיות מהטלפון, או מעדיף שכל משתתף ישלם באותה דרך מוכרת, עשוי להרגיש נוח יותר עם חלופה אחרת.
היא פחות מתאימה גם למי שמחפש בעיקר מעקב תקציבי רחב, תכנון הוצאות ארוך טווח או מקום אחד לכל הפעילות הפיננסית שלו. אם עיקר הצורך הוא להבין כמה הוצאתי לאורך זמן ולבחון תמונה כוללת, עדיף להתחיל בכלי שמכוון לכך ולא לצפות מארנק להעברות לפתור משימה אחרת. מנגד, אם הצורך הוא מדי פעם להעביר כסף לאדם מוכר, אין בהכרח סיבה להפוך פעולה פשוטה לפרויקט של בחירת מערכת חדשה.
דירוג, גיל ומכשיר
היקף השימוש מעיד שפייבוקס אינה שירות נישתי: היא הגיעה למיליון התקנות, והדירוג הממוצע שלה הוא 4.2 מתוך 5 על בסיס כ-78 אלף דירוגים. לצד זאת, כ-24 אלף ביקורות מראות שיש משתמשים רבים שבחרו לפרט את חווייתם. המספרים נותנים הקשר לפופולריות, אבל אינם מבטיחים שכל פעולה תתאים לכל אדם או מכשיר.
האפליקציה מסומנת PEGI 3, כלומר סיווג הגיל שלה מתאים לקהל רחב; אין פירוש הדבר שילדים צריכים לבצע בה פעולות כספיות ללא ליווי. הגרסה הנוכחית היא 5.7.8, והיא דורשת מערכת הפעלה 8.0 ומעלה. לפני התקנה כדאי לבדוק את גרסת מערכת ההפעלה במכשיר, ובטלפון ישן במיוחד גם לוודא שיש מקום פנוי ועדכוני מערכת בסיסיים. בדיקות כאלה עשויות לחסוך תסכול אם ההתקנה או השימוש מרגישים איטיים.
במכשיר ותיק, כדאי לבחון את החוויה בפועל ולא להסתמך רק על כך שהאפליקציה נפתחת. אם מסכים אחרים בטלפון מגיבים באיטיות או שהמכשיר מתקשה לעבור בין יישומים, גם פעולה פיננסית פשוטה עלולה להרגיש פחות חלקה. אני מעדיף לבצע תשלום כשיש זמן לבדוק את הפרטים, ולא בזמן שהטלפון כבר עמוס או כשהסוללה עומדת להיגמר. זה שיקול שימושי במיוחד למי שנוהג להסדיר את חלקו בדיוק בסוף מפגש.
אם האפליקציה נסגרת או אינה מגיבה, אני מתחיל בבדיקות פשוטות ולא חוזר מיד על תשלום: בודק את החיבור, סוגר ופותח מחדש, ואז מוודא אם הפעולה כבר מופיעה במצב הנוכחי. אם הטלפון עצמו איטי גם באפליקציות אחרות, ייתכן שהבעיה קשורה למכשיר ולא לשירות. בגישה הזאת אפשר להימנע מניסיונות כפולים ולברר אם התקלה נקודתית או חלק מחוויה כללית של המכשיר.
אם אחרי פתיחה מחדש עדיין לא ברור מה קרה, אני לא מנסה לפתור את הספק באמצעות שליחה נוספת. קודם מחפש סימן ברור למצב הפעולה בתוך האפליקציה, ואם נותר ספק ממשי, עוצר את ההתחשבנות ומברר מול האדם השני לפני שממשיכים. זו אינה הבטחה שכל תקלה נפתרת בדרך הזאת, אלא דרך זהירה להימנע מהכפלה שנובעת מחוסר ודאות. בתשלומים, לדעת מתי לעצור הוא חלק מהשימוש האחראי.
ההתרשמות שלי אחרי שקילה של היתרונות והגבולות
הבחירה בפייבוקס משתלמת בעיקר כשנוחות בין אנשים חשובה יותר מניהול פיננסי כולל. היא נותנת מענה ממוקד למצבים מוכרים: העברה, תשלום ואיסוף כספים דרך הטלפון. השימוש בה הגיוני במיוחד כשהצדדים כבר מסכימים על הסכום ועל אופן ההתחשבנות. היא פחות מתאימה כאשר המשתתפים אינם רוצים להצטרף, כשהפעולה דורשת ריכוז בנקאי רחב או כשהטלפון והחיבור אינם מאפשרים לבדוק כל שלב בביטחון.
למי שמסתפק בשימוש מזדמן, ההחלטה תלויה בכמה פעמים ההתחשבנות באמת מעכבת אותו. אם זה קורה לעיתים קרובות, כלי שמרכז תשלומים בין אנשים יכול לחסוך התעסקות חוזרת; אם מדובר במקרה נדיר, ייתכן שהרגלי התשלום הקיימים פשוטים מספיק. הייתי בוחן את ההתאמה לפי התנהלות אמיתית ולא לפי הבטחה כללית לנוחות: האם החברים מוכנים להשתמש בה, האם קל לכם לבדוק סכומים, והאם אתם רוצים כלי נקודתי ולא תחליף לבנק.
PayBox מציגה את עצמה כאפליקציה פיננסית ותיקה, שיצאה ב-16 באוגוסט 2014, והגישה שלה עדיין קלה להבנה: לסייע לאנשים להזיז כסף ולארגן תשלומים בלי להפוך כל הוצאה משותפת לסיפור. בעיניי, כדאי להתקין אותה אם יש לכם שימוש חוזר ונוח להעברות חברתיות, ולא רק מפני שארנק דיגיטלי נשמע שימושי באופן כללי. בשימוש שקול, עם בדיקה של הנמען והסכום לפני אישור, היא יכולה לפשט את החלק המעצבן של ההתחשבנות; כשנדרשת חלופה רחבה יותר או כזו שכולם כבר מכירים, אין סיבה להתעקש עליה.
שאלות נפוצות
מהי אפליקציית PayBox ומה אפשר לעשות באמצעותה?
PayBox היא אפליקציית ארנק דיגיטלי ושירות תשלומים בישראל. אפשר להשתמש בה להעברת כסף לאנשים אחרים, לקבלת תשלומים, לניהול תשלומים קבוצתיים ולביצוע פעולות נוספות בהתאם לשירותים הזמינים בחשבון. לפני שמתחילים, כדאי לבדוק באפליקציה אילו אפשרויות פעילות עבורכם, מהן המגבלות החלות על העברות, והאם נדרשים פרטי זיהוי או אמצעי תשלום מסוים.
איך נרשמים ל-PayBox ומה צריך כדי להשתמש בה?
כדי להתחיל, מורידים את האפליקציה מחנות האפליקציות, נרשמים ומבצעים את תהליך אימות הפרטים לפי ההנחיות שמופיעות במסך. בדרך כלל נדרש מספר טלפון ישראלי, וייתכן שתתבקשו למסור פרטים נוספים לצורך זיהוי או חיבור אמצעי תשלום. הדרישות עשויות להשתנות, לכן מומלץ לעיין בתנאי השירות ובהוראות העדכניות לפני ההרשמה ולוודא שהפרטים שהזנתם נכונים.
האם השימוש ב-PayBox כרוך בעמלות או במגבלות?
העמלות והמגבלות עשויות להשתנות לפי סוג הפעולה, אמצעי התשלום, מצב החשבון והמדיניות העדכנית של השירות. לכן לא כדאי להניח שכל העברה או משיכה הן ללא עלות או ללא תקרה. לפני ביצוע פעולה משמעותית, בדקו את פירוט העלויות והמגבלות בתוך האפליקציה או בתנאי השירות הרשמיים. שימו לב גם לכך שעשויות לחול מגבלות על סכומים, תדירות פעולות או יתרה בחשבון.
האם PayBox בטוחה לשימוש, ומה כדאי לעשות כדי להגן על החשבון?
PayBox מיועדת לטיפול בתשלומים, אך כמו בכל שירות פיננסי דיגיטלי, חשוב להקפיד על אבטחת החשבון. השתמשו בקוד נעילה או באמצעי הזיהוי הביומטרי של המכשיר, אל תשתפו סיסמאות או קודי אימות, והיזהרו מהודעות וקישורים חשודים המתיימרים להגיע מהשירות. לפני שליחת כסף, בדקו היטב את שם הנמען ואת פרטי הפעולה. במקרה של פעילות לא מוכרת, פנו לתמיכה דרך ערוץ רשמי.
האם אפשר לבטל העברה או לקבל החזר אחרי שליחת כסף ב-PayBox?
אפשרות הביטול או קבלת ההחזר תלויה במצב ההעברה, בפרטי העסקה ובמדיניות PayBox. לאחר שהכסף נשלח או התקבל, לא תמיד ניתן לבטל את הפעולה באופן עצמאי, ולכן חשוב לבדוק את פרטי הנמען והסכום לפני אישור התשלום. אם טעיתם או שאינכם מזהים פעולה, פנו בהקדם לתמיכת השירות דרך האפליקציה או האתר הרשמי. אל תסתמכו על הבטחה של אדם אחר שהעברה תבוטל אוטומטית.