כלל ביטוח ופיננסים
3.6פיננסייםעודכן 7 באוקטובר 2026
צילומי מסך
יתרונות
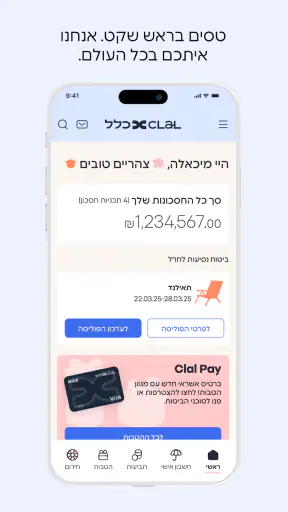
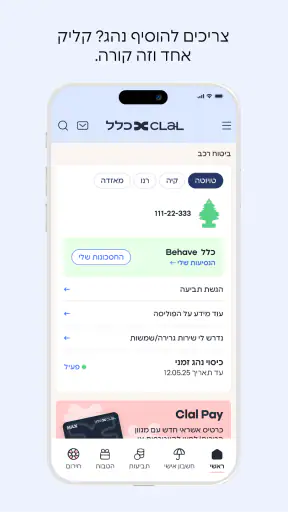
- מאפשרת לבצע פעולות ביטוח ופיננסים בלי להגיע לסניף.
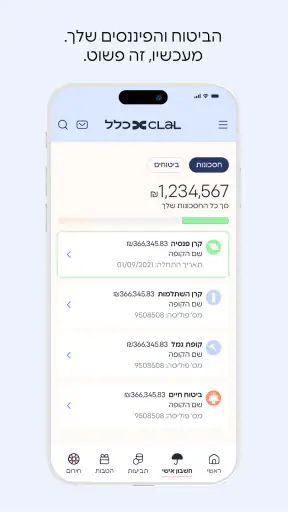
- ריכוז מידע על פוליסות ומוצרים במקום אחד.
- גישה נוחה למסמכים ולפרטי הביטוח דרך הטלפון.
- יכולה לחסוך זמן בבירורים ובניהול החשבון.
- מתאימה ללקוחות כלל שמעדיפים שירות דיגיטלי.
חסרונות
- חלק מהשירותים עשויים להיות זמינים רק ללקוחות כלל.
- נדרשת התחברות
- ולעיתים תהליך הזיהוי עלול להכביד.
- החוויה תלויה בחיבור אינטרנט זמין ויציב.
- היקף האפשרויות עשוי להשתנות לפי סוג הפוליסה.
- תקלות או עיכובים באפליקציה עלולים להקשות על טיפול דחוף.
 ניתוח מאת Mobexer
כשאני מנהל ענייני ביטוח ופיננסים, אני לא צריך אפליקציה שתעסיק אותי; אני רוצה להגיע למידע הרלוונטי בלי להסתבך, ואז לחזור ליום שלי. כלל ביטוח ופיננסים מיועדת בדיוק לסוג הקשר הזה: שירות דיגיטלי של כלל ביטוח ופיננסים, שמרכז את ההתנהלות מול החברה במקום נגיש אחד. היא מוצעת בחינם, ונראית לי שימושית בעיקר למי שכבר מטפל במוצרים או בעניינים מול כלל ורוצה לבדוק אותם מהטלפון, ולא למי שמחפש כלי פיננסי כללי לניהול חשבון, תקציב או השקעות.
מה מרגישים כשנכנסים כדי לטפל בעניין
אפליקציות פיננסיות נבחנות ברגעים קטנים: האם אפשר להתקדם כשיש כמה דקות פנויות, והאם צריך לזכור איפה נמצא כל דבר. כאן הציפייה הסבירה היא לשירות מול כלל, לא למערכת שמחליפה את כל הכלים הפיננסיים האחרים שלי. ההבדל חשוב: היא עשויה לצמצם את הצורך לחפש מידע בערוצים שונים, אבל התועלת שלה קשורה לכך שהנושא שבו אני מטפל אכן נמצא במסגרת השירות של החברה.
מבחינת מהירות, אני מעדיף להעריך אותה לפי אופי השימוש ולא להבטיח זמן טעינה או תגובה. בדיקה קצרה של עניין מסוים אמורה להיות החוויה המרכזית באפליקציה מהסוג הזה, אך מהירות בפועל יכולה להשתנות לפי המכשיר, החיבור והשלב שבו נמצא הטיפול. לכן, אם אני צריך לבצע פעולה חשובה או לבדוק פרט לקראת שיחה, אני לא מסתמך על עצם פתיחת האפליקציה כתחליף לווידוא שהמידע המוצג מתאים לצורך שלי.
ההחלטה של כלל ביטוח ופיננסים להשקיע באפליקציית שירות משודרגת היא נקודת פתיחה טובה, אבל המילה “משודרגת” לבדה אינה אומרת לי כיצד כל פעולה מרגישה. בעיניי, המדד המעשי הוא אם אפשר להבין לאן לפנות ומה נדרש ממני, בלי ללכת לאיבוד בין מסכים. למי שמבקר לעיתים רחוקות, בהירות חשובה יותר ממראה נוצץ; בשימוש חוזר, גם חיסכון בכמה שלבי ניווט יכול להיות משמעותי.
למי היא מתאימה, ולמי פחות
הקהל המתאים ביותר הוא לקוח של כלל שרוצה לרכז בדיקות וטיפול בענייניו דרך הטלפון, במיוחד אם נוח לו לבצע מטלות מנהלתיות באופן עצמאי. היא עשויה להתאים גם למי שמעדיף לבדוק דברים בזמן שמתאים לו, במקום להקדיש כל בירור לשיחת טלפון. מצד שני, אם אין לי עניין פעיל מול החברה, או שאני מחפש תמונה מאוחדת של חשבונות, הוצאות ושירותים ממספר גופים, אפליקציה ייעודית של חברה אחת לא תהיה הפתרון המרכזי שלי.
בקטגוריית האפליקציות הפיננסיות, החלופה הרגילה תלויה במטרה: אפליקציית הבנק מתאימה להתנהלות שוטפת בחשבון, כלי תקציב מתאים למעקב אחר הוצאות, וערוץ שירות של חברת ביטוח נועד לקשר מול אותה חברה. לא הייתי מצפה מכלל להחליף את שתי האפשרויות הראשונות. יתרונה הפוטנציאלי הוא הרלוונטיות ללקוחותיה, והפשרה היא שהשימוש בה מצומצם יותר מזה של כלי שמאגד את כל הפעילות הפיננסית שלי.
כשהשימוש נעשה עמוס יותר
הבדיקה הפשוטה ביותר היא בדרך כלל זו שבה אני נכנס כדי למצוא פרט אחד ויוצא. השימוש נעשה מאתגר יותר כשיש כמה נושאים פתוחים, כשצריך לעבור בין מידע קיים לבין פעולה חדשה, או כשאני מנסה לטפל בדבר תוך כדי נסיעה או הפסקה קצרה. במצבים כאלה אני לא בודק רק אם האפליקציה נפתחת, אלא גם אם קל לשמור על רצף: להבין באיזה עניין אני נמצא, להבחין בין מידע לבין שלב שמצריך פעולה, ולזכור מה עוד נשאר לעשות.
תרחיש יומיומי מועיל הוא להכין את עצמי לשיחה או לפגישה: אני יכול לפתוח את האפליקציה מראש, לבדוק מה כבר זמין לי מול החברה, ולרשום לעצמי את השאלה המדויקת שנותרה. כך השימוש הדיגיטלי משלים את השירות האנושי במקום להתחרות בו. אם התהליך דורש הסבר, החלטה או בירור מורכב, לא כדאי להמשיך ללחוץ רק כדי לסיים מהר; עדיף לעצור, להבין מה חסר, ולבחור בערוץ המתאים להמשך.
טיפ נוסף הוא להשתמש באפליקציה כחלק משגרה מסודרת ולא רק כשיש לחץ: כשאני פנוי, קל יותר לקרוא את המסך ולוודא שאני מטפל בנושא הנכון. אם אני פותח אותה רק ברגע האחרון, למשל לפני מועד חשוב, כל עיכוב או צורך לחפש פרטים עלולים להפוך למטרד. זו לא תכונה נסתרת, אלא דרך שימוש שמקטינה את הסיכון שאבלבל בין בדיקה מהירה לבין השלמת טיפול.
במקרים שבהם כמה בני משפחה מעורבים בהחלטה, כדאי גם להפריד בין מי שמבצע פעולה לבין מי שרק רוצה להבין את התמונה. אפליקציה אישית אינה בהכרח הדרך הנוחה לשתף מידע, ולכן לא הייתי מניח שאפשר להעביר דרכה הרשאות או לנהל בה חשבון משותף. הדרך הזהירה היא שכל אדם יבדוק את המידע והגישה הרלוונטיים לו, ולברר מול החברה כיצד נכון לפעול כאשר נדרשת מעורבות של אדם נוסף.
יציבות, רציפות ומה לעשות כשמשהו נתקע
ביישום פיננסי, אמינות אינה רק היעדר קריסות. מבחינתי היא גם היכולת להבין אם פעולה הסתיימה, אם אני עדיין באמצע תהליך, ומה כדאי לעשות כשחיבור חלש קוטע את הרצף. איני מניח שכל תקלה זמנית פירושה שהמידע אבד, וגם לא מניח שפעולה נשלחה בהצלחה רק משום שהקשתי על כפתור. כשמדובר בפעולה משמעותית, אני מחפש סימן ברור להשלמה לפני שאני מנסה שוב, כדי לא ליצור כפילות.
אם מסך מפסיק להגיב או שהמידע לא נטען, הגישה הנכונה בעיניי היא לעצור, לבדוק את החיבור, לצאת ולהיכנס מחדש רק אם ברור שלא מתבצעת פעולה, ואז לבדוק שוב את המצב. במקרה של ספק, עדיף לוודא מול שירות הלקוחות ולא לחזור על אותה בקשה באופן עיוור. זו המלצה כללית לשימוש זהיר בשירות פיננסי, ולא הבטחה לגבי אופן ההתאוששות של כל מסך באפליקציה.
גם תחושת היציבות יכולה להיות שונה בין ביקור קצר לבין טיפול ממושך. פעולה נקודתית מאפשרת לי לזהות במהירות אם אני מקבל את מה שחיפשתי; תהליך ארוך יותר מצריך סבלנות והקפדה על כל שלב. לכן הייתי נמנע מלהתחיל טיפול מורכב כשאין לי זמן לקרוא את ההנחיות או כשאני נמצא במקום שבו החיבור אינו יציב. אם אפשר, עדיף להכין מראש את הפרטים הנחוצים ולבצע את הבדיקה כשאני יכול להתרכז.
התאמה למכשיר ולציפיות ביצועים
האפליקציה פועלת במכשירי Android עם מערכת הפעלה מגרסה 8.0 ומעלה. זהו תנאי שימוש שכדאי לבדוק לפני ההתקנה, במיוחד אם אני מחזיק טלפון ישן או מערכת שלא עודכנה זמן רב. העובדה שהיא זמינה לקהל רחב אינה אומרת שכל מכשיר ישן ירגיש זריז באותה מידה; עומס במכשיר, מקום פנוי וחיבור הרשת עשויים להשפיע על החוויה של כל יישום.
אין לי סיבה לצפות מאפליקציית שירות כזו לדרוש שימוש כבד ומתמשך במשאבי המכשיר, אבל גם לא נכון להסיק מכך שהיא קלה בכל מצב. אם הטלפון כבר איטי, פתיחת כמה יישומים במקביל או חיבור חלש יכולים להשפיע על תגובתיות. בדיקה מעשית היא לנסות אותה כשהמכשיר מעודכן ופנוי יחסית, ואז להחליט אם נוח להשתמש בה. מי שמעדיף לבצע הכול בדפדפן או לא להתקין אפליקציות של ספקים רבים עשוי להעדיף ערוץ אחר, אם הוא זמין ומתאים לצורך שלו.
למשתמשי iPhone, כדאי לבדוק את הזמינות והדרישות בחנות המתאימה לפני שמסתמכים על השירות, ולא להניח שכל גרסת מערכת מתנהגת כמו Android. בכל מקרה, חוויית שימוש טובה אינה רק עניין של תאימות: גודל המסך, נוחות ההקלדה והיכולת לקרוא פרטים בלי למהר חשובים במיוחד כשמטפלים בנושא פיננסי. בטלפון קטן או ישן, ייתכן שיהיה לי נוח יותר לבצע בירור מורכב ממסך גדול או בעזרת נציג.
המוניטין והיקף השימוש נותנים הקשר
לכלל ביטוח ופיננסים יש כלל ביטוח ופיננסים כאפליקציה חינמית עם דירוג ממוצע של 3.6 מתוך 5, המבוסס על כמות משמעותית של משובים. היא צברה כחצי מיליון התקנות, כך שלא מדובר בכלי נישתי לחלוטין. המספרים האלה עוזרים להבין שיש לה נוכחות בקרב משתמשים, אך אינם מנבאים אם היא תעבוד היטב על המכשיר שלי או אם תענה על הצורך הספציפי שלי. דירוג בינוני הוא סיבה לקרוא את החוויה בזהירות, לא הוכחה שהשירות אינו שימושי.
האפליקציה יצאה ב־8 בפברואר 2020, והגרסה הנוכחית שלה היא 10.3. היא מסומנת בדירוג גיל PEGI 3, כלומר אינה מיועדת לתוכן בוגר. הנתונים האלה נותנים מסגרת כללית למוצר, אבל לא מחליפים בדיקה של התאמה אישית: האם אני לקוח של החברה, האם השירות שאני צריך נגיש לי שם, והאם נוח לי לנהל את העניין דרך הטלפון.
פסק הדין שלי על הביצועים והשימושיות
אני רואה ביישום הזה ערוץ שירות ממוקד ללקוחות כלל, ולא ארנק דיגיטלי או מנהל פיננסי כולל. אם אני צריך לבצע בדיקות שגרתיות מול החברה, והטלפון שלי תואם, יש היגיון להתקין אותו ולראות אם הוא מקצר את הדרך לעומת מעבר בין ערוצים. אם אני צריך לנהל כמה גופים במקום אחד, להפיק תמונה רחבה של התקציב או לקבל עזרה אנושית לאורך כל התהליך, כדאי לי לבחור כלי או ערוץ שמותאם לכך.
בשורה התחתונה, הציפיות הנכונות הן המפתח: שימוש ממוקד, בדיקה רגועה של הפרטים, ואימות של השלמת פעולות חשובות. כלל ביטוח ופיננסים עשויה להיות נוחה כשכבר יש לי סיבה ברורה להיכנס אליה; היא פחות מתאימה למי שמחפש אפליקציה כללית שתפתור כל צורך פיננסי. אני ממליץ ללקוחות החברה לנסות אותה עבור משימה פשוטה תחילה, להתרשם מהזרימה במכשיר שלהם, ורק אז להחליט אם היא מתאימה גם לטיפולים מורכבים יותר.
שאלות נפוצות
מה אפשר לעשות באפליקציית כלל ביטוח ופיננסים?
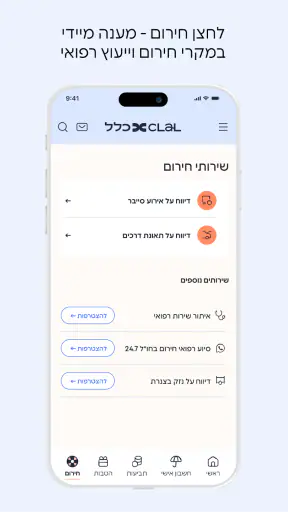
האפליקציה מיועדת ללקוחות כלל ומאפשרת לגשת לשירותים ולמידע הנוגעים למוצרים ולחשבונות שלהם, בהתאם לסוג המוצר ולשירותים הזמינים בחשבון. בין היתר, ניתן לבדוק פרטים אישיים ופוליסות, לעקוב אחר מידע פיננסי או ביטוחי ולטפל בפעולות שירות מסוימות. היצע האפשרויות עשוי להשתנות, ולכן כדאי לבדוק באפליקציה אם הפעולה המסוימת שאתם צריכים זמינה בה.
האם צריך להיות לקוח של כלל כדי להשתמש באפליקציה?
רבות מהפעולות באפליקציה קשורות למידע אישי, לפוליסות או למוצרים פיננסיים של כלל, ולכן הן מיועדות ללקוחות החברה ומחייבות הזדהות. ייתכן שחלק מהמידע או השירותים הכלליים יהיו נגישים גם בלי להתחבר, אך אין להניח שכל הפונקציות פתוחות למשתמשים שאינם לקוחות. לפני ההורדה, בדקו את תיאור האפליקציה בחנות ואת דרישות ההרשמה והזיהוי העדכניות.
איך מתחברים לאפליקציה, ומה לעשות אם שכחתי את פרטי ההזדהות?
הגישה למידע האישי מחייבת בדרך כלל תהליך הזדהות, שעשוי לכלול פרטים מזהים ואימות נוסף. לאחר התחברות ראשונה ייתכן שתוכלו להפעיל אפשרויות כניסה מהירות, בהתאם למכשיר ולהגדרות האבטחה. אם שכחתם סיסמה או שאינכם מצליחים להשלים את הזיהוי, השתמשו באפשרות השחזור או העזרה שמופיעה באפליקציה, ובמידת הצורך פנו לשירות הלקוחות של כלל. אל תשתפו קודי אימות עם אחרים.
האם אפשר להגיש תביעה או לבצע פעולות ביטוחיות דרך האפליקציה?
האפליקציה עשויה להציע כלים דיגיטליים לטיפול בנושאים ביטוחיים, כגון צפייה בפרטי כיסוי או התחלת תהליך שירות, אך הפעולות הזמינות משתנות לפי סוג הפוליסה והמקרה. הגשת תביעה, צירוף מסמכים או מעקב אחר טיפול אינם בהכרח אפשריים בכל מוצר או בכל מצב. כדאי לעיין באפשרויות המוצגות בחשבון ולבדוק את רשימת המסמכים והשלבים הנדרשים. במקרים דחופים, פנו ישירות לכלל.
האם השימוש באפליקציה בטוח, ואילו הרשאות או פרטים היא עשויה לדרוש?
מכיוון שהאפליקציה עשויה להציג מידע אישי וביטוחי או פיננסי, חשוב להוריד אותה רק מחנות האפליקציות הרשמית ולוודא שהמפתחת היא כלל. במהלך השימוש היא עשויה לבקש פרטי זיהוי, אימות והרשאות הנחוצות לתכונות מסוימות; הבקשות יכולות להשתנות לפי המכשיר והגרסה. קראו את מדיניות הפרטיות ואת פירוט ההרשאות, עדכנו את האפליקציה, והימנעו מהתחברות דרך רשתות ציבוריות שאינכם סומכים עליהן.