LAYA - ארנק דיגיטלי למטיילים
4.7פיננסייםעודכן 7 באוקטובר 2026
צילומי מסך
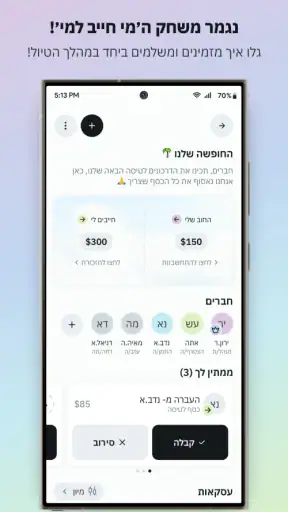
יתרונות
- מאפשרת לשמור כרטיסי טיסה ומסמכי נסיעה במקום מרוכז ונוח.
- גישה מהירה לפרטי הנסיעה בלי לחפש בין הודעות וקבצים.
- יכולה לסייע בהתארגנות לקראת נסיעה ובמהלכה.
- מתאימה למטיילים שמעדיפים לנהל מידע דיגיטלי במקום ניירת.
- ממשק בעברית מקל על משתמשים ישראלים.
חסרונות
- המידע בארנק תלוי בכך שהמשתמש יזין או יוסיף אותו מראש.
- ללא חיבור לאינטרנט
- ייתכן שחלק מהשירותים לא יהיו זמינים.
- אובדן גישה לחשבון עלול להקשות על הצגת פרטי הנסיעה.
- התועלת מוגבלת למי שאינו שומר מסמכי נסיעה באופן דיגיטלי.
- כדאי לבדוק אילו הרשאות ופרטים אישיים נדרשים בעת ההרשמה.
 ניתוח מאת Mobexer
כשטסים לחו״ל, תשלום קטן בבית קפה או קנייה בדרך למלון יכולים להפוך לתרגיל בחישובי שערי המרה ועמלות. LAYA נועדה למטיילים שרוצים לצמצם את החיכוך הזה באמצעות כרטיס נטען שמיועד לשימוש מעבר לים. בעיניי, הערך שלה אינו בכך שהיא מחליפה כל אמצעי תשלום אחר, אלא בכך שהיא יכולה להפוך הוצאות נסיעה מסוימות לפשוטות וצפויות יותר.
מה מקבלים כשמתחילים להשתמש
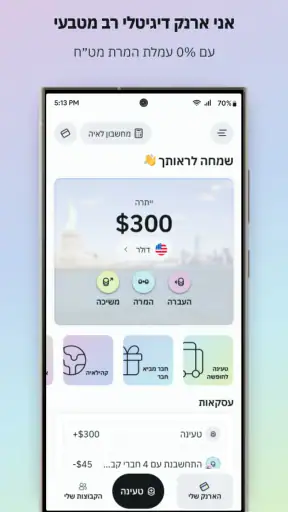
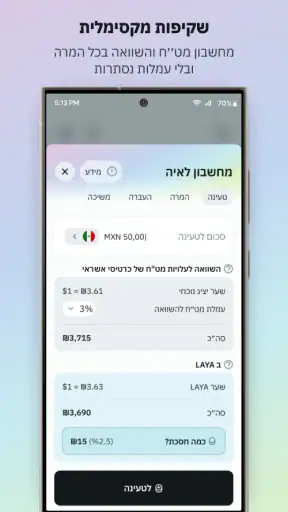
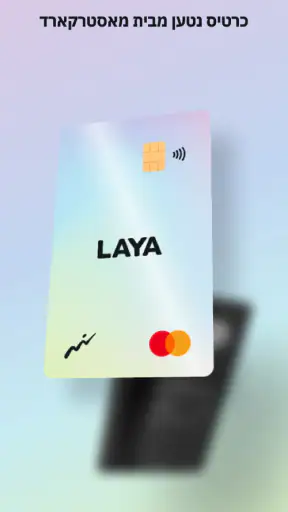
זו אפליקציה פיננסית של LAYA, שמחברת בין ניהול דרך הטלפון לבין כרטיס נטען לשימוש בנסיעות. היא מיועדת בעיקר למי שרוצה לשלם במהלך הטיול בלי להסתמך בכל פעם על כרטיס האשראי הרגיל שלו ועל תנאי ההמרה שלו. ההבטחה המרכזית היא המרת מט״ח ללא עמלה, אבל כדאי להבין אותה כחלק מתכנון התשלום ולא כתחליף לבדיקת שערים ותנאים.
ההבדל מול ארנק דיגיטלי כללי הוא המיקוד בנסיעות. אפליקציות תשלום רבות נוחות להעברות או לרכישות יומיומיות, וכרטיס אשראי רגיל עובד במקומות רבים, אך LAYA מכוונת לשימוש בכסף שהוקצה מראש להוצאות בחו״ל. זה עשוי לעזור למי שרוצה להפריד בין תקציב הטיול לבין ההוצאות השוטפות בבית, וגם למי שמעדיף לא להשתמש באותו כרטיס לכל דבר.
היישום מוצע בחינם, מדורג בממוצע 4.7 על סמך כ־1.3 אלף דירוגים, וצבר כ־50 אלף התקנות. הדירוג מעודד, אך מבחינתי הוא לא סיבה לוותר על בדיקה אישית: בחירה באמצעי תשלום תלויה בהרגלי הנסיעה, ביעד ובאופן שבו נוח לכם לנהל כסף. האפליקציה מיועדת לכל הגילים לפי סיווג PEGI 3, אך השימוש בכרטיס ובכספים עדיין דורש שיקול דעת של המבוגר האחראי.
למי הכרטיס עשוי להתאים במיוחד
אני רואה כאן התאמה טובה למטיילים שרוצים להקצות מראש סכום להוצאות בחו״ל, למי שמבצע הרבה רכישות קטנות, ולמי שמעדיף לא לערבב אותן עם חיובים אחרים בכרטיס המרכזי. גם בטיול משפחתי, הפרדה של תקציב מסוים יכולה להקל על מעקב אחר ההוצאות, כל עוד ברור למי יש גישה לכרטיס ואיך מתנהלים במקרה של תקלה.
לעומת זאת, אם אתם נוסעים לעיתים רחוקות, משלמים כמעט הכול בכרטיס שכבר מציע לכם תנאים טובים, או מעדיפים לצמצם את מספר האפליקציות והכרטיסים, ייתכן שאין לכם צורך אמיתי באמצעי נוסף. גם מי שמסתמך בעיקר על מזומן צריך לזכור שכרטיס נטען לא פותר את הצורך לבדוק מראש איך מתנהלים ביעד שבו תשלום בכרטיס אינו תמיד מעשי.
ההכנה הראשונה: להגדיר מטרה לפני הטעינה
אחרי ההתקנה, כדאי להתחיל בשאלה פשוטה: לאילו הוצאות אתם רוצים להשתמש בכרטיס? אפשר לחשוב על קניות, תחבורה או ארוחות, ולבחור סכום שמתאים לתכנית הנסיעה שלכם. זו לא המלצה לטעון סכום מסוים, אלא דרך למנוע מצב שבו הכרטיס הופך ל״כסף נוסף״ שאין לכם מושג כמה ממנו כבר הוצאתם.
לפני שמסתמכים על LAYA, עברו באפליקציה על שלבי ההצטרפות והכנת הכרטיס, וודאו שאתם מבינים מה נדרש כדי להתחיל להשתמש בו. מכיוון שמדובר בכרטיס נטען, נקודת ההתחלה החשובה היא לוודא שהוא מוכן לשימוש ושיש בו יתרה מתאימה לפני שאתם יוצאים לקניות. אל תחכו לרגע שבו אתם כבר עומדים בקופה כדי לברר איך מתבצעת הטעינה או מהו הצעד הבא בתהליך.
אם אתם מתכננים להשתמש בכרטיס בנסיעה קרובה, נסו להשלים את ההכנה בבית ובזמן רגוע. השאירו לעצמכם מרווח לבדוק שהכול מוכן, במקום להניח שהתקנה בלבד מספיקה. לצד זאת, שמרו את כרטיס התשלום הרגיל או אמצעי גיבוי שאתם רגילים אליו. זו לא סתירה לרעיון של שימוש בכרטיס נטען; זו דרך סבירה להימנע מתלות באמצעי יחיד בזמן נסיעה.
הצלחה ראשונה: תשלום קטן ומתוכנן
הבדיקה המעשית הראשונה שלי עם פתרון כזה לא תהיה רכישה חשובה או תשלום גדול, אלא הוצאה פשוטה שאפשר להתמודד איתה אם משהו לא מסתדר. למשל, אחרי ההגעה ליעד אפשר לנסות לשלם על קפה או על קנייה קטנה בחנות, במקום לגלות לראשונה בזמן ארוחה יקרה שהכרטיס לא מוכן או שהקופה פועלת אחרת ממה שציפיתם.
אחרי התשלום, בדקו באפליקציה את המידע שמופיע על הפעולה ואת היתרה. כך תוכלו להבין אם דרך המעקב מתאימה לכם, ולגלות מוקדם אם נדרש שינוי בתכנון התקציב. הטיפ הזה מועיל במיוחד בנסיעות ארוכות: במקום לחכות לסוף היום ולנסות לזכור כל הוצאה, אפשר לעצור מדי פעם ולבחון אם ההוצאות הקטנות מצטברות מהר מהצפוי.
כדאי גם להשוות את החיוב למה שציפיתם לראות, בלי להניח שהכיתוב ״ללא עמלת המרת מט״ח״ מבטיח שכל רכיב בעסקה זהה לשער שראיתם במקום אחר. אם מסוף התשלום מציע לבחור בין חיוב במטבע המקומי לבין המרה למטבע הבית, קראו את האפשרויות לפני אישור העסקה. הבחירה במסך הקופה עשויה להשפיע על אופן ההמרה, ולכן עדיף להבין מה מוצג ולא ללחוץ אוטומטית על האפשרות הראשונה.
איפה עלול להיווצר בלבול
הנקודה שהכי קל לפספס היא ההבדל בין כרטיס נטען לבין כרטיס אשראי רגיל. עם כרטיס נטען, הסכום הזמין קשור למה שטענתם, ולכן כדאי לחשוב על יתרה לפני רכישה ולא רק על מסגרת אשראי. מי שרגיל שכרטיס האשראי ממשיך לעבוד גם כשהוצאה גבוהה מהתכנון עשוי לגלות שההרגל הזה לא מתאים כאן.
בלבול נוסף יכול להופיע כשמנסים להבין את ההבטחה לגבי עמלת ההמרה. היא מתייחסת לעמלת המרת מט״ח, ולא כדאי לקרוא אותה כהבטחה שאין עלויות אפשריות מכל סוג בכל מצב. אם מחיר העסקה או אופן ההמרה נראים שונים ממה שציפיתם, בדקו את פרטי התשלום ואת האפשרויות שמוצגות לכם במקום להסיק מיד שכל חיוב במטבע זר צריך להיות זהה לחישוב שעשיתם בראש.
יש גם הבדל בין יתרה זמינה לבין תכנון הוצאות כולל. לדוגמה, מטייל שמטעין סכום שמיועד לארוחות עלול להשתמש בו בטעות לקניות אחרות אם אינו בודק את ההוצאות לאורך הדרך. אני ממליץ להחליט מראש מה הכרטיס אמור לכסות, ואולי לרשום לעצמכם את המסגרת שתכננתם, במיוחד אם אתם משתמשים בעוד כרטיסים במקביל.
לא להסתמך על אמצעי אחד בלבד
כרטיס ייעודי יכול להיות שימושי, אבל הוא אינו מבטל את הצורך לחשוב על תרחישים פשוטים: מסוף שלא מקבל את הכרטיס, קנייה שלא תכננתם, או צורך בתשלום שאינו מתאים לכרטיס. בטיול, נוח יותר להחזיק חלופה מוכרת ולא להניח שכל מקום יקבל את אותו אמצעי תשלום. אם אתם מעדיפים לצאת עם ארנק מינימלי, שקלו את הנוחות מול הסיכון של תלות בכרטיס יחיד.
ההשוואה לכרטיס אשראי רגיל תלויה בתנאים האישיים שלכם. אם הכרטיס הקיים שלכם כבר מאפשר תשלומים בחו״ל בתנאים נוחים, ייתכן ש-LAYA תוסיף בעיקר הפרדה ומעקב, ולא בהכרח חיסכון משמעותי עבורכם. אם תנאי ההמרה בכרטיס הרגיל פחות מתאימים לכם, האפשרות להשתמש בכרטיס נטען עם המרת מט״ח ללא עמלה עשויה להיות סיבה טובה לבדוק את השירות, אך עדיין כדאי להשוות את התמונה הכוללת ולא להסתפק בכותרת אחת.
איך להפוך אותו לכלי שימושי במהלך הטיול
דרך מועילה להשתמש בכרטיס היא לקבוע לו תפקיד מוגדר. למשל, להחליט שהוא משמש רק להוצאות יומיומיות מסוימות, בעוד שהכרטיס הרגיל נשאר לגיבוי או לרכישות אחרות. כך קל יותר להבין אם התקציב שהקציתם לטיול מתאים למציאות. אם אתם נוסעים עם אדם נוסף, הסכימו מראש מי משתמש בכרטיס ואיך מעדכנים זה את זה על הוצאות, כדי שלא תגלו שהיתרה ירדה בעקבות רכישה שאחד מכם לא ידע עליה.
במהלך הטיול, בדיקה קצרה אחרי יום עמוס יכולה לעזור יותר ממעקב אובססיבי אחרי כל עסקה. הסתכלו על הפעולות, ודאו שאין הוצאה שאינכם מזהים, והשוו את המצב לתכנית שלכם. זהו שימוש מעשי באפליקציה מעבר לפעולת התשלום עצמה: היא יכולה לעזור לכם לשמור על תמונה ברורה של הכסף שהקציתם, אם אתם מקפידים לבדוק אותה.
אם אתם עומדים בפני קנייה יקרה, אל תתייחסו לכך כמו לתשלום קטן ומוכר. ודאו מראש שהיתרה מספיקה ושאתם מבינים את הסכום שיופיע בקופה. כך הכרטיס נשאר אמצעי נוח לנסיעה ולא מקור להפתעה באמצע הטיול.
בחירת אמצעי התשלום שמתאים לכם
היתרון המרכזי של LAYA בעיניי הוא שילוב ממוקד: כרטיס נטען למטיילים והדגש על הימנעות מעמלת המרת מט״ח. השילוב הזה עשוי להיות שימושי יותר למי שמנהל תקציב נסיעה באופן מודע מאשר למי שרוצה אפליקציה כללית לכל התשלומים. מנגד, הוא דורש מעט יותר תכנון מכרטיס שבו פשוט משלמים ומקבלים חיוב מאוחר יותר.
גרסה 2.8.3 פועלת במכשירים עם Android 7.0 ומעלה. למי שכבר מעדיף לנהל נסיעות דרך הטלפון, זה מקל על בדיקת התאימות לפני שמתחילים; ועדיין, חשוב לוודא שהמכשיר שעליו אתם מסתמכים זמין לכם בנסיעה ושאתם יודעים איך להתנהל אם אינכם יכולים לפתוח את האפליקציה ברגע מסוים.
הייתי בוחר באפליקציה אם המטרה שלי הייתה להפריד הוצאות חו״ל, להשתמש בכרטיס נטען ולבחון מקרוב את ההוצאות במהלך הטיול. הייתי שוקל חלופה אם הכרטיס הקיים שלי כבר נותן מענה מספק, אם איני רוצה לטעון ולנהל יתרה נפרדת, או אם אני מעדיף להחזיק אמצעי תשלום אחד בלבד.
השורה התחתונה למי שמתקין בפעם הראשונה
LAYA נראית לי כמו כלי ממוקד שיכול להפוך תשלום בחו״ל למאורגן יותר, בעיקר בזכות ההפרדה בין כסף לנסיעה לבין אמצעי התשלום הרגיל. הדרך הבטוחה להתחיל היא להכין את הכרטיס מראש, להחליט אילו הוצאות הוא יכסה, לנסות תשלום קטן, ואז לבדוק את הפעולה ואת היתרה. כך מקבלים ניסיון אמיתי בלי להפוך את הכרטיס לאמצעי היחיד שעליו נשענים.
אם השיטה הזאת מתאימה להרגלים שלכם, LAYA עשויה להיות תוספת שימושית לארנק הנסיעות. היא פחות מתאימה למי שמחפש פתרון בלי התעסקות עם יתרה או למי שכבר מרוצה מתנאי הכרטיס שלו. ההמלצה שלי היא להתייחס אליה כאל אפשרות ממוקדת לניהול הוצאות בחו״ל: לבדוק אותה לפני היציאה, להשתמש בה בהדרגה, ולהשאיר חלופה זמינה למקרים שבהם תשלום בכרטיס הנטען אינו הבחירה הנוחה.
שאלות נפוצות
מהו LAYA, ולמי מתאים להשתמש בו?
LAYA הוא ארנק דיגיטלי שמיועד למטיילים ומרכז במקום אחד אפשרויות הקשורות לניהול כספים במהלך נסיעה. הוא עשוי להתאים למי שרוצה לעקוב אחר הוצאות, להשתמש באמצעי תשלום דיגיטליים או לצמצם את הצורך בנשיאת מזומן. לפני ההורדה כדאי לבדוק אילו שירותים זמינים במדינתכם, באילו מטבעות ניתן להשתמש ומהם תנאי הזכאות לפתיחת חשבון.
איך נרשמים ל-LAYA ומה צריך להכין מראש?
תהליך ההרשמה עשוי לכלול יצירת חשבון, מסירת פרטים אישיים ואימות זהות, בהתאם לדרישות השירות ולמדינה שבה אתם מתגוררים. לכן מומלץ להכין כתובת דוא״ל פעילה, מספר טלפון ומסמך זיהוי תקף, אם תתבקשו לספק אותם. בדקו מראש את תנאי השימוש ואת מדיניות הפרטיות, וודאו שהאפליקציה זמינה במדינתכם לפני מסירת פרטים אישיים.
האם אפשר להשתמש ב-LAYA בכל יעד ובכל מטבע?
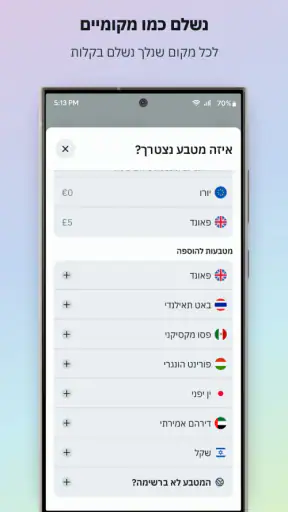
לא בהכרח. התמיכה במדינות, במטבעות ובבתי עסק עשויה להשתנות בהתאם להסכמים, לרגולציה ולסוג השירות שמציע הארנק. לפני נסיעה כדאי לבדוק באפליקציה או באתר הרשמי אילו יעדים ואמצעי תשלום נתמכים, האם נדרשת המרת מטבע ומה עשויות להיות העמלות. גם במקום שבו תשלום דיגיטלי זמין, מומלץ להחזיק אמצעי תשלום חלופי למקרה של תקלה או חוסר קליטה.
אילו עמלות או עלויות עשויות להיות כרוכות בשימוש ב-LAYA?
עלות השימוש תלויה בתנאים העדכניים של LAYA ובפעולות שתבצעו. ייתכן שיש הבדלים בין טעינת הארנק, המרת מטבע, משיכת מזומן, תשלומים בחו״ל או שימוש בכרטיס, אם מוצע כזה. אל תניחו שכל הפעולות ללא עלות: עיינו בתעריפון ובמסכי האישור לפני ביצוע עסקה, ובדקו גם אם הבנק או ספק התשלום שלכם גובים עמלה נוספת.
איך שומרים על החשבון והכסף ב-LAYA, ומה עושים אם הטלפון אבד?
השתמשו בסיסמה ייחודית, הפעילו אימות נוסף אם הוא זמין, והימנעו משיתוף קודי כניסה או פרטי חשבון. כדאי להגן על הטלפון באמצעות נעילת מסך ולעדכן את האפליקציה ממקור רשמי. אם המכשיר אבד או שאתם חושדים בגישה לא מורשית, פנו בהקדם לתמיכת LAYA דרך ערוץ רשמי ובדקו כיצד לחסום את החשבון או אמצעי התשלום. מומלץ לוודא מראש מהו נוהל שחזור הגישה.