ONE ZERO
3.1פיננסייםעודכן 7 באוקטובר 2026
צילומי מסך
יתרונות
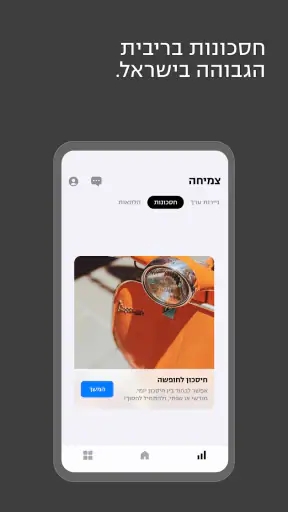
- פתיחת חשבון וניהולו מתבצעים באופן דיגיטלי
- בלי צורך להגיע לסניף.
- אפשר לעקוב באפליקציה אחר יתרות
- תנועות והוצאות בחשבון.
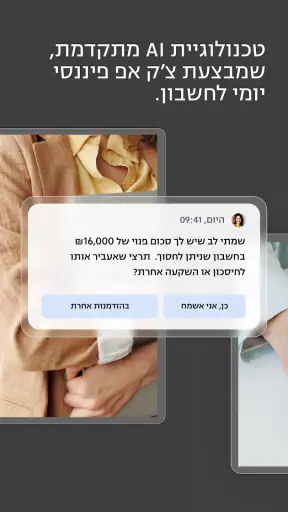
- התראות על פעילות בחשבון יכולות לעזור לזהות חיובים בזמן.
- ממשק בעברית מקל על השימוש ללקוחות בישראל.
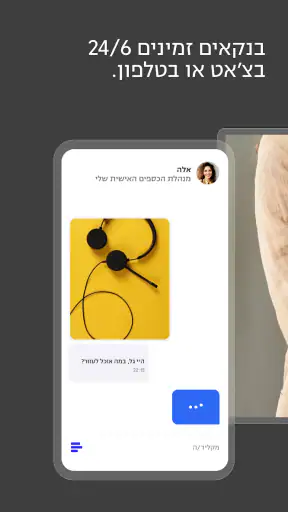
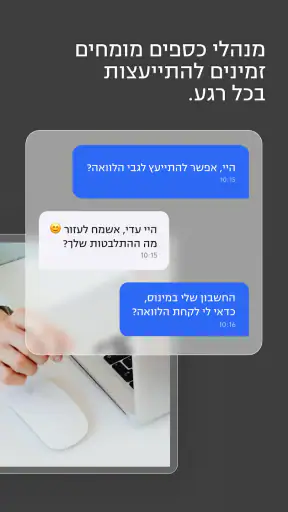
- ניתן לפנות לשירות הלקוחות מתוך האפליקציה.
חסרונות
- פתיחת חשבון עשויה לדרוש אימות זהות וצילום מסמכים.
- חלק מהפעולות והשירותים תלויים בזמינות האפליקציה והאינטרנט.
- משתמשים שמעדיפים שירות פנים אל פנים לא ימצאו סניפים רגילים.
- העברת פעילות בנקאית לחשבון חדש עשויה להיות כרוכה בכמה שלבי הגדרה.
- היצע השירותים והתנאים עשויים להשתנות לפי סוג החשבון והזכאות.
 ניתוח מאת Mobexer
כשאני בוחן אפליקציה בנקאית, השאלה המרכזית שלי אינה כמה מסכים יש בה, אלא האם היא יכולה להפוך פעולות כספיות יומיומיות לברורות ופחות מסורבלות. ONE ZERO בנויה סביב האפשרות לפתוח חשבון ולנהל בנקאות דרך הטלפון. זה רעיון נוח במיוחד למי שמעדיף להתחיל ולבצע פעולות בלי שהסניף יהיה נקודת המוצא. בעיניי, היתרון המעניין כאן הוא לא עצם היותה דיגיטלית, אלא השינוי שהיא מציעה בדרך שבה ניגשים לבנק: מהמסך שבכיס, בזמן שמתאים לכם.
החשבון בטלפון: מה משתנה בשימוש היומיומי
היכולת המרכזית היא להתחיל בלי ביקור בסניף
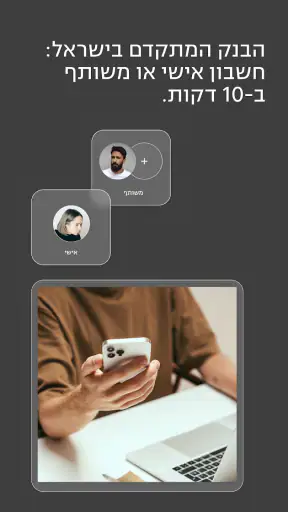
האפליקציה של ONE ZERO Digital Bank שייכת לתחום הפיננסי, והרעיון המובנה בה פשוט: לפתוח חשבון דרך הטלפון, בתהליך שמתואר ככזה שנמשך דקות, ואז להשתמש באפליקציה כנקודת הגישה לבנק. זה מתאים למי שמעדיף להתחיל את הקשר עם הבנק באופן עצמאי ולא לתאם הגעה או לבנות את היום סביב טיפול בנקאי.
בפועל, עצם האפשרות להתחיל דיגיטלית משנה את רף הכניסה. כשצריך לפתוח חשבון, קל לדחות את העניין אם נדמה שהוא ידרוש התארגנות. פתיחה מהנייד עשויה להפוך אותו למשימה שאפשר להתחיל כשיש זמן פנוי. עם זאת, חשוב להבחין בין נוחות ההתחלה לבין החלטה פיננסית שלמה: פתיחת חשבון היא רק תחילת הקשר, ולא סיבה להעביר מיד את כל הפעילות הכספית לבנק חדש.
אני רואה כאן בחירה שמתאימה לאנשים שמרגישים בנוח לבצע פעולות חשובות דרך אפליקציה. מי שמסתמך על שיחה אישית כדי להבין כל שלב, או רוצה שסניף יהיה חלק קבוע מהשגרה שלו, עשוי להעדיף בנק מסורתי או להשתמש בשירות דיגיטלי רק לצד הקשר הקיים שלו. בנקאות בטלפון נוחה כשאופי השירות תואם את ההרגלים שלכם, לא רק מפני שהממשק נמצא בכיס.
איך לגשת לפתיחת חשבון בלי למהר להחליף הכול
הדרך המעשית בעיניי היא להתייחס לפתיחת החשבון כאל בדיקת התאמה, ולא כאל התחייבות להעברת כל ההתנהלות בבת אחת. לפני שמתחילים, כדאי לחשוב אילו משימות אתם רוצים לפתור באמצעותו: ניהול חשבון נוסף, מעבר הדרגתי לשירות דיגיטלי, או בחינה של חלופה לבנק שבו אתם משתמשים כעת. הגדרה כזאת עוזרת לבדוק את האפליקציה מול צורך אמיתי, במקום להתרשם רק מהרעיון הכללי של בנקאות חדשה.
אחרי שמתחילים להשתמש בחשבון, אפשר לבחון לאורך זמן אם הדרך הדיגיטלית מתאימה להרגלי היום שלכם. האם נוח לכם לטפל בענייני הבנק בטלפון? האם אתם יודעים אילו פעולות עדיין תרצו לבצע בדרך אחרת? אלה שאלות שכדאי לענות עליהן לפני שריכוז הפעילות במקום אחד הופך להרגל. המעבר המדורג גם מקל לזהות אם חסרה לכם צורת שירות שאתם רגילים לקבל במקום אחר.
עוד עצה שימושית היא להפריד בין נוחות הממשק לבין התאמת הבנק לצרכים הפיננסיים שלכם. קל לפתוח אפליקציה, אבל חשבון בנק צריך להתאים גם לאופן שבו אתם מקבלים כסף, משלמים, עוקבים אחרי התחייבויות ומבקשים עזרה בעת הצורך. אל תסיקו מהתחלה קצרה שכל ההמשך יהיה פשוט באותה מידה; בחנו את השירות בפעולות שבאמת חשובות לכם לפני שאתם משנים שגרה קיימת.
תרחיש יומיומי שבו הגישה הדיגיטלית מועילה
נניח שאתם רוצים לפתוח חשבון חדש, אבל בין עבודה, סידורים ומשפחה קשה למצוא זמן לטיפול מחוץ לבית. במקרה כזה, היכולת להתחיל דרך הנייד יכולה להוריד את המחסום הראשוני. אתם יכולים להקדיש זמן לתהליך כשנוח לכם, בלי להפוך את עצם הפתיחה ליום שלם של תיאומים. לאחר מכן, אם החשבון מתאים לכם, אפשר לשלב אותו בהדרגה בהתנהלות במקום לבצע שינוי חד מתוך ציפייה שהכול יסתדר מיד.
התרחיש הזה מתאים גם למי שרוצה לבדוק שירות חדש בלי לנתק מיד את הקשר עם הבנק הרגיל. אפשר להחליט מראש איזו משימה תעבירו קודם, ולבדוק אם האפליקציה משתלבת בה היטב. כך ההחלטה מבוססת על שימוש ממשי ועל תחושת נוחות אישית, ולא על הנחה שכל שירות דיגיטלי עדיף בכל מצב.
יש גם גבול ברור לנוחות הזאת: אם פעולה מסוימת דחופה או מורכבת, אל תניחו שהעובדה שהחשבון מתנהל דרך אפליקציה מבטיחה מענה שמתאים לכל מצב. לפני שמסתמכים על חשבון חדש כערוץ היחיד שלכם, כדאי להבין כיצד אתם מעדיפים לקבל תמיכה ולוודא שהדרך הזאת מתאימה לציפיות שלכם. מי שרוצה קשר אנושי זמין כחלק מרכזי מהשירות עשוי להרגיש נוח יותר עם חלופה מסורתית, או עם שילוב של כמה ערוצים.
היתרון לעומת בנק רגיל הוא גם פשרה
בהשוואה לבנק שבו פותחים חשבון כחלק מביקור בסניף, כאן נקודת הכובד היא הגישה הדיגיטלית. היתרון ברור: אפשר להתחיל מהטלפון ולנהל את הקשר עם הבנק בלי להפוך הגעה פיזית לברירת המחדל. עבור מי שמבצע כמעט הכול דרך הנייד, זה עשוי להרגיש טבעי יותר מאשר שירות שמתחיל בפגישה או בהגעה למקום מסוים.
אבל ההשוואה אינה חד-צדדית. בנק מסורתי עשוי להתאים יותר למי שמעדיף להסביר מצב מורכב פנים אל פנים, למי שזקוק לתחושת ליווי אישית, או למי שכבר מקבל שירות שמתאים לו ואינו מחפש סיבה לעבור. גם משתמשים שמעדיפים לרכז את כל ההחלטות הפיננסיות בשיחה עם אדם עשויים לגלות שאפליקציה, מוצלחת ככל שתהיה בגישה, אינה מחליפה את סוג העזרה שהם מחפשים.
יש גם הבדל בין אפליקציה שמאפשרת לפתוח חשבון לבין כלים פיננסיים אחרים, כמו אפליקציות לתקציב או למעקב אחר הוצאות. מי שמחפש רק תמונה מסודרת של הוצאות ממקורות שונים צריך לבדוק אם שירות בנקאי הוא בכלל הפתרון המתאים לו. ONE ZERO מיועדת לקשר בנקאי, ולכן הערך שלה למשתמש תלוי בכך שהוא רוצה חשבון ושירות בנק, ולא רק כלי עזר שעוקב אחרי כסף.
מה כדאי לבדוק לפני שמסתמכים על האפליקציה
היישום חינמי להורדה, אבל אין להסיק מכך שכל תנאי החשבון או השירותים הבנקאיים הם ללא עלות. אלה שני דברים שונים, וחשוב לבדוק את התנאים העדכניים לפני שמקבלים החלטה פיננסית. כך גם לגבי התאמה אישית: כדאי לוודא שהשירות עונה על הפעולות שאתם מבצעים בפועל, ולא להסתפק בתחושה שהכניסה הדיגיטלית נוחה.
נתוני החנות מציגים ממוצע של 3.1 מתוך 5, על סמך כ־3,100 דירוגים וכ־1,600 ביקורות. הייתי מתייחס למספר הזה כרמז שכדאי לקרוא חוויות של משתמשים ולבדוק מה חשוב לכם, לא כהוכחה חד-משמעית שהשירות יתאים או לא יתאים. חוויית בנקאות מושפעת מהצרכים האישיים ומהאופן שבו משתמשים באפליקציה, ולכן כדאי להתרכז בפרטים שנוגעים לשימוש שאתם מתכננים.
האפליקציה הגיעה לכ־500 אלף התקנות, היא ללא תשלום להורדה, מסווגת לגיל PEGI 3, והושקה ב־24 בפברואר 2022. הגרסה הנוכחית היא 4.6.0, והיא דורשת מערכת הפעלה 9 ומעלה. אלה פרטים מעשיים שכדאי לבדוק מול המכשיר שלכם לפני ההתקנה. המספרים לבדם אינם אומרים אם חוויית השימוש תתאים לכם; ההחלטה החשובה יותר היא האם בנקאות שמתחילה וממשיכה דרך הטלפון מתאימה לצורת ההתנהלות שלכם.
למי המעבר הדיגיטלי משתלם במיוחד
ONE ZERO יכולה להתאים במיוחד למי שמעדיף לבצע פעולות בנקאיות מהנייד, רוצה להתחיל לפתוח חשבון בלי לבסס את התהליך על ביקור בסניף, ומוכן לבדוק שירות חדש בהדרגה. היא עשויה להיות בחירה סבירה גם למי שמחפש חלופה דיגיטלית לבנק הקיים, בתנאי שהוא בוחן את השירות בפעולות החשובות לו ולא מסתמך רק על הנוחות של ההרשמה.
לעומת זאת, הייתי מציע לשקול אפשרות אחרת למי שרוצה שירות אישי פנים אל פנים כחלק קבוע מההתנהלות, למי שאינו מרגיש בנוח לטפל בענייני כסף דרך הטלפון, או למי שמבקש בעיקר כלי לניהול תקציב ולא חשבון בנק נוסף. אם יש לכם סידורים פיננסיים מורכבים, כדאי לוודא מראש שהדרך שבה אתם מעדיפים לקבל עזרה תואמת את אופן השימוש שלכם בשירות.
בסיכום, הרעיון החזק של האפליקציה הוא להעמיד את פתיחת החשבון והגישה לבנקאות על מסלול דיגיטלי ונוח יותר. מבחינתי, זה יתרון אמיתי כאשר הוא פותר בעיה מוגדרת: חוסר זמן, רצון להימנע מהתחלה שמחייבת ביקור, או העדפה לנהל עניינים דרך הנייד. הוא פחות משכנע כטיעון יחיד להעברת כל הכספים שלכם. התחילו בצורך ברור, בדקו שהמכשיר מתאים ושקראו את תנאי השירות, ואז החליטו אם צורת הבנקאות הזאת עובדת בשבילכם. כך תוכלו ליהנות מהנוחות בלי לבלבל בין פתיחה קלה לבין התאמה מלאה.
שאלות נפוצות
מהו ONE ZERO ומה אפשר לעשות באמצעות האפליקציה?
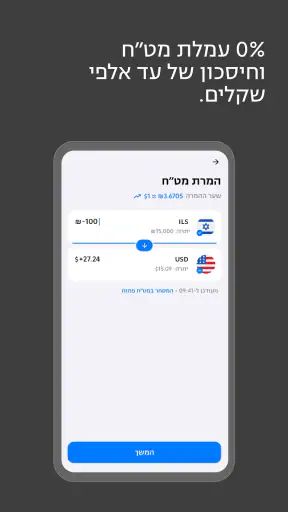
ONE ZERO הוא בנק דיגיטלי ישראלי, והאפליקציה שלו מיועדת לניהול חשבון בנק דרך הטלפון. משתמשים יכולים לבדוק יתרות ותנועות, לעקוב אחר הוצאות, לבצע העברות ולנהל שירותים בנקאיים נוספים, בהתאם לסוג החשבון ולתנאים העדכניים של הבנק. לפני ההצטרפות כדאי לבדוק באתר הרשמי אילו מסלולים ושירותים זמינים, ומהן העמלות או דרישות הזכאות הרלוונטיות.
איך פותחים חשבון ONE ZERO דרך האפליקציה?
פתיחת חשבון מתבצעת בדרך כלל באופן מקוון מתוך האפליקציה, וכוללת הזנת פרטים אישיים והשלמת תהליך זיהוי. ייתכן שתידרשו לצלם מסמך מזהה, לבצע אימות נוסף ולספק מידע הנדרש לפי כללי הבנק. משך האישור עשוי להשתנות בהתאם לפרטים שנמסרו ולבדיקות הנדרשות. מומלץ להוריד את האפליקציה רק מחנות האפליקציות הרשמית ולוודא מראש שאתם עומדים בתנאי ההצטרפות.
האם השימוש ב-ONE ZERO כרוך בעמלות או בתשלום חודשי?
העלות תלויה במסלול ובתנאים התקפים במועד ההצטרפות, ולכן אין להניח שכל השירותים ניתנים ללא תשלום. ייתכנו מסלולים שונים, תנאים להטבות ועמלות עבור פעולות או שירותים מסוימים. לפני פתיחת חשבון, כדאי לעיין בתעריפון ובמסמכי התנאים הרשמיים, לבדוק אם קיימת עלות חודשית ומה היא כוללת, ולברר אילו חיובים עשויים לחול על פעולות שתבצעו בפועל.
האם אפליקציית ONE ZERO בטוחה לשימוש ולניהול חשבון בנק?
האפליקציה נועדה לספק גישה מאובטחת לשירותי הבנק, אך חשוב שגם המשתמש יקפיד על אמצעי זהירות. הורידו אותה ממקור רשמי, השתמשו בסיסמה ייחודית ונעילת מסך, ואל תשתפו קודי אימות או פרטי התחברות עם אדם אחר. במקרה של טלפון שאבד או חשד לפעילות לא מוכרת, פנו מיד לבנק דרך ערוץ רשמי. מומלץ לבדוק את מדיניות הפרטיות והרשאות האפליקציה לפני השימוש.
האם ONE ZERO מתאים לכל אחד, ומה כדאי לבדוק לפני ההורדה?
ONE ZERO עשוי להתאים למי שמעדיפים לבצע פעולות בנקאיות דיגיטליות ולנהל את החשבון דרך הטלפון, אך הוא לא בהכרח הבחירה הנכונה לכל משתמש. בדקו אילו שירותים ניתנים באפליקציה, כיצד מקבלים תמיכה, האם יש מגבלות או תנאי זכאות, ומהן העלויות הרלוונטיות לצרכים שלכם. אם אתם מסתמכים על שירות מסוים, כגון מזומן, סניף או פעולה בנקאית מיוחדת, ודאו מראש שהוא זמין ובאילו תנאים.