Robin Pay
3.6פיננסייםעודכן 7 באוקטובר 2026
צילומי מסך
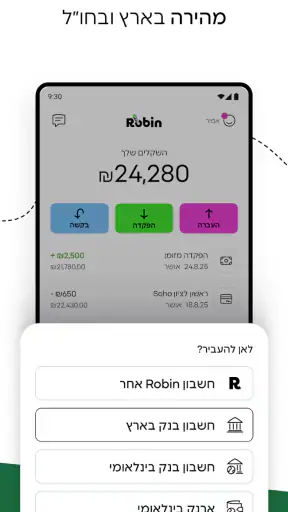
יתרונות
- מאפשרת לבצע תשלומים דיגיטליים בלי להסתמך על מזומן.
- ממשק פשוט שמקל על משתמשים חדשים להתמצא.
- עשויה לחסוך זמן בתשלומים ובניהול הוצאות יומיומיות.
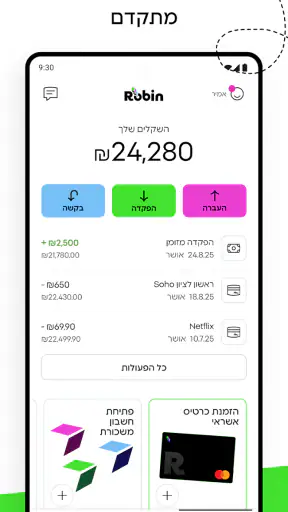
- גישה נוחה לפרטי החשבון ולפעולות שבוצעו באפליקציה.
- אפשר להשתמש בה בדרכים
- כל עוד יש חיבור לאינטרנט.
חסרונות
- נדרשים סמארטפון וחיבור לאינטרנט כדי להשתמש בשירות.
- לא כל בתי העסק או השירותים בהכרח תומכים בתשלום דרך Robin Pay.
- תקלות טכניות עלולות לעכב תשלום ברגע לא נוח.
- יש לבדוק מראש אילו עמלות ותנאים חלים על הפעולות.
- שמירת פרטי תשלום בטלפון מחייבת הקפדה על אבטחת המכשיר.
 ניתוח מאת Mobexer
כשאני בוחן אפליקציה פיננסית, השאלה הראשונה שלי היא לא כמה מסכים יש בה, אלא אם היא פותרת בעיה בלי ליצור חדשה. Robin Pay מיועדת למי שרוצה לנהל כסף דרך אפליקציה בלי לפתוח חשבון בנק, ולכן היא עשויה להתאים למי שמחפש דרך נוספת להתנהל ביום־יום ולא תחליף אוטומטי לכל השירותים הבנקאיים שלו. בעיניי, ההבחנה הזאת חשובה: כדאי להיכנס אליה עם משימה ברורה, כמו להבין איך מתחילים או לבדוק אם שיטת העבודה שלה מתאימה להרגלים שלכם, ולא לצפות מראש לכלי פיננסי שמכסה כל צורך.
האפליקציה שייכת לתחום הפיננסי ומפותחת בידי Robin Pay LTD. היא חינמית להורדה, מיועדת לכל הגילים לפי דירוג PEGI 3, והגרסה הנוכחית שלה היא 4.2.2. היא זמינה מאז ינואר 2022, פועלת במכשירים עם Android 9 ומעלה, ומספר ההתקנות שלה עבר את רף עשרת אלפים. הציון הממוצע שלה הוא 3.6 מתוך 5, על סמך קצת יותר ממאה ושבעים דירוגים; לצד זאת פורסמו שמונים ושמונה ביקורות. המספרים האלה לא אומרים לי אם היא מתאימה דווקא לכם, אבל הם כן מזכירים שכדאי לבדוק את ההתאמה בשימוש אישי ולא להניח שהחוויה תהיה זהה אצל כל אחד.
איפה קל להיתקע, ומה כדאי לבדוק קודם
החיכוך הראשון באפליקציה פיננסית אינו תמיד באפליקציה עצמה: לפעמים מגיעים אליה בלי להבין איזה תפקיד רוצים לתת לה. לפני ההתקנה, אני מציע לנסח לעצמכם במשפט אחד למה אתם צריכים אותה. האם אתם רוצים דרך נוספת לנהל כסף, או שאתם מחפשים חשבון בנק מלא, עם כל השירותים שאתם כבר מקבלים במקום אחר? Robin Pay מתמקדת באפשרות לנהל כסף בלי חשבון בנק, אבל לא כדאי להסיק מכך שהיא מחליפה כל מוצר או פעולה בנקאית.
אם אתם מורידים אותה כדי לפתור צורך מוגדר, ההתחלה תהיה ברורה יותר. למשל, במקום לנסות מיד להעביר אליה את כל ההתנהלות הכספית, אפשר לבדוק תחילה אם תהליך ההצטרפות והמסכים מובנים לכם, ואם ברור לכם איך להשתמש בה למטרה שלשמה התקנתם אותה. העיקרון המועיל הוא לבדוק התאמה בהדרגה, לפני שמשנים הרגלים או מסתמכים על שירות חדש. כך אפשר לזהות מוקדם אם האפליקציה משתלבת בשגרה שלכם, בלי להפוך ניסיון קצר להחלטה רחבה.
בשלב ההתקנה, כדאי לבדוק שהמכשיר פועל עם Android 9 או גרסה חדשה יותר. אם האפליקציה אינה נפתחת או שההתקנה לא מסתיימת, בדקו תחילה שהגרסה של מערכת ההפעלה עומדת בדרישה, שיש חיבור יציב ושיש מקום פנוי במכשיר. אלה בדיקות בסיסיות, אבל הן עוזרות להפריד בין תקלה בהתקנה לבין קושי שנובע מאופן השימוש. אם הכול תקין ועדיין יש בעיה, אל תנסו לנחש פרטי חשבון או לבצע שוב ושוב פעולה שאינכם בטוחים בתוצאתה.
גם ציפיות משפיעות על ההרגשה בתחילת הדרך. אפליקציה שמציעה ניהול כסף בלי חשבון בנק מושכת במיוחד משתמשים שרוצים להתרחק ממסגרת בנקאית מסוימת או להוסיף ערוץ לניהול הכסף. עם זאת, אני לא הייתי מניח שהיעדר חשבון בנק פירושו היעדר כל תנאי הצטרפות, מגבלות שימוש או צעדים שצריך להשלים. אם מסך כלשהו מבקש מכם פעולה שאינכם מבינים, עצרו וקראו אותו שוב במקום לאשר מתוך הרגל.
בדיקות קטנות לפני שימוש שוטף
לאחר ההתקנה, הקדישו כמה דקות לקריאת המידע שמוצג בתוך האפליקציה ולבדיקת האפשרויות שאתם באמת צריכים. אל תתחילו מכניסה של כסף או מהסתמכות על השירות לצורך תשלום חשוב לפני שהבנתם מה האפליקציה מבקשת מכם ואיך היא מציגה את מצב הפעולה. זו אינה ביקורת על Robin Pay דווקא; זה הרגל זהיר שנכון לכל כלי פיננסי חדש, ובמיוחד כשאופן הפעולה שונה מחשבון הבנק הרגיל.
בדקו גם אם אתם מבינים את המונחים שבהם משתמשים המסכים. אם ניסוח מסוים אינו ברור, אל תסיקו ממנו משמעות פיננסית על דעת עצמכם. חפשו הסבר באפליקציה, ואם לא מצאתם אותו, פנו לתמיכה המתאימה לפני פעולה בעלת השלכות. ההמלצה הזאת שימושית במיוחד למי שמתקין אפליקציה פיננסית בפעם הראשונה: ההבדל בין פעולה שנראית פשוטה לבין פעולה שאתם מבינים באמת עשוי להיות משמעותי.
עוד בדיקה מועילה היא לחשוב מראש כיצד תדעו שהפעולה שביצעתם הושלמה. האם קיבלתם אישור ברור? האם המסך מציג מצב שאפשר לפרש? אם אינכם בטוחים, המתינו ובדקו את המצב לפני ניסיון חוזר. כך אפשר לצמצם בלבול, למשל במקרה שבו המשתמש לוחץ פעמיים מפני שלא ראה שינוי מיידי. זו עצה מעשית, לא טענה על התנהגות מסוימת של Robin Pay: באפליקציות פיננסיות, המתנה ובדיקה עדיפות על פעולה חוזרת מתוך לחץ.
שימוש יומיומי: להתחיל בקטן ולשמור על תמונת מצב
אחד השימושים הסבירים ביותר בעיניי הוא להיעזר באפליקציה כערוץ נוסף ומוגדר, במקום להעביר אליה מיד את כל ההתנהלות שלכם. נניח שאתם רוצים לבדוק אם ניהול כסף בלי חשבון בנק מתאים לכם. התחילו במשימה קטנה שאתם יכולים לעקוב אחריה, בדקו שהבנתם את השלבים, ושמרו תיעוד עצמאי של מה שעשיתם עד שתהיו בטוחים בתהליך. כך תוכלו להעריך את הנוחות והבהירות בלי לסכן את הסדר שכבר עובד לכם.
כשעובדים עם יותר מכלי פיננסי אחד, קל לאבד את תחושת התמונה הכוללת. אם אתם משתמשים גם בחשבון בנק, בארנק דיגיטלי או בשירות אחר, כדאי לרשום לעצמכם איזה כלי משמש לכל מטרה. לדוגמה, אפשר להחליט מראש ש-Robin Pay משמשת אתכם לצורך מוגדר, בעוד שהבנק נשאר המקום שבו אתם בודקים את יתר הפעולות שלכם. חלוקה כזאת מונעת את הטעות הנפוצה של חיפוש פעולה במקום הלא נכון, ועוזרת להבין אם האפליקציה באמת מפשטת את השגרה או רק מוסיפה עוד מסך לבדוק.
טיפ נוסף הוא לקבוע זמן קבוע לבדיקה, במקום לפתוח את האפליקציה שוב ושוב אחרי כל פעולה. פעם אחת אחרי השימוש, בדקו שהמצב ברור לכם; בהמשך, חזרו אליה בזמן שמתאים לשגרה שלכם. זה מועיל במיוחד אם אתם עדיין לומדים את הממשק. המטרה אינה להפחית את מידת הזהירות, אלא למנוע בדיקות תכופות שמייצרות יותר בלבול מאשר מידע. אם משהו אינו תואם למה שציפיתם, בדיקה מסודרת אחת עדיפה על כמה ניסיונות רצופים.
כדאי גם להפריד בין נוחות לבין התאמה פיננסית. ממשק שנוח להשתמש בו אינו בהכרח הסיבה הנכונה לבחור שירות, כשם שמוצר שאינו בנקאי אינו בהכרח פתרון לכל מצב. שאלו את עצמכם אם האפליקציה חוסכת לכם צעד ממשי, אם אתם מבינים את אופן העבודה שלה ואם אתם מרגישים בנוח להסתמך עליה לצורך שבחרתם. אם התשובות אינן ברורות, השאירו אותה בשלב הבדיקה ואל תמהרו לשנות את הדרך שבה אתם מנהלים את הכסף.
כיצד להתאושש מבלבול או מפעולה שלא ברורה
אם משהו השתבש, התחילו בשחזור פשוט של מה שקרה: איזו פעולה ניסיתם לבצע, מה הופיע על המסך, והאם קיבלתם הודעה כלשהי. כתבו לעצמכם את הפרטים לפני שסוגרים את האפליקציה. זה שימושי גם כשפונים לתמיכה, משום שתיאור מדויק של רצף הפעולות עוזר יותר מאמירה כללית ש״האפליקציה לא עובדת״. שמרו את המידע החשוב באופן בטוח, ואל תשלחו פרטים רגישים בערוץ שאינכם בטוחים שהוא רשמי.
לאחר מכן, בדקו חיבור לאינטרנט ועדכנו את האפליקציה אם גרסה חדשה זמינה לכם. אם המכשיר עומד בדרישות והבעיה נמשכת, נסו להפעיל מחדש את האפליקציה או את המכשיר, ואז בדקו שוב אם מצב הפעולה ברור. אל תבצעו מחדש העברה או פעולה פיננסית רק מפני שלא ראיתם תוצאה מידית; קודם ודאו אם הפעולה הקודמת הושלמה. זו אחת ההבחנות החשובות בשימוש זהיר: תקלה בתצוגה או בעיכוב אינה הוכחה שהפעולה נכשלה.
אם ההודעה שקיבלתם קשורה לפרטי משתמש, לאימות או לתנאי שימוש, פעלו לפי ההסבר שמוצג באפליקציה ופנו לערוץ התמיכה של Robin Pay אם עדיין אינכם מבינים מה נדרש. אין טעם לנסות לעקוף בדיקה או להזין פרטים שגויים כדי להתקדם. עצירה קצרה ובירור הם בדרך כלל הדרך הנבונה יותר, במיוחד כשמדובר במידע פיננסי או בגישה לחשבון.
מתי התקלה כנראה אינה באפליקציה
לא כל חוויה לא מוצלחת מצביעה על תקלה ב-Robin Pay. מכשיר ישן שאינו עומד בדרישת מערכת ההפעלה, חיבור אינטרנט לא יציב או אחסון מלא יכולים להשפיע על התקנה ושימוש. גם ציפייה למצוא שירות שמוכר לכם מאפליקציית הבנק עלולה ליצור תחושת חוסר, אף שהמוצר נועד לעבוד בדרך אחרת. לכן כדאי להבחין בין בעיה טכנית, חוסר הבנה של תהליך, והבדל אמיתי בין השירותים שאתם משווים.
ההשוואה ההוגנת אינה רק מול הבנק שבו אתם משתמשים, אלא מול הצורך הספציפי שלכם. חשבון בנק רגיל עשוי להיות בחירה טובה יותר למי שזקוק לשירותים בנקאיים מוכרים ולתמונה מרוכזת של הפעילות. ארנק דיגיטלי עשוי להתאים למי שמחפש בעיקר כלי תשלום מהיר. לעומת זאת, Robin Pay עשויה לעניין מי שמבקש לנהל כסף באפליקציה בלי חשבון בנק. אלה פתרונות בעלי מטרות שונות; בחירה נכונה מתחילה בזיהוי המטרה ולא בהנחה שכל אחד מהם אמור לעשות הכול.
אם האפליקציה אינה ברורה לכם, אם אינכם בטוחים איך לבדוק את מצב הפעולות או אם אתם מעדיפים שכל ההתנהלות תישאר במקום אחד, ייתכן שהחלופה הבנקאית הרגילה תהיה נוחה יותר. גם מי שמנהל כספים מורכבים בכמה מקומות עשוי להעדיף מערכת שהוא כבר מכיר, כל עוד היא נותנת לו את המידע הדרוש. אין יתרון בעצם השימוש באפליקציה נוספת אם היא מוסיפה עומס ולא פותרת בעיה קונקרטית.
למי היא מתאימה, ומה דעתי בסוף
Robin Pay מתאימה לבדיקה למי שרוצה דרך דיגיטלית לנהל כסף בלי חשבון בנק, ומוכן ללמוד תהליך חדש בקצב זהיר. היא עשויה להיות מעניינת במיוחד למי שמחפש אפשרות נוספת ולא מתעקש שכל הפתרונות הפיננסיים יהיו באותו מקום. כדאי להגיע עם שאלה מעשית, לבדוק את הממשק ואת תהליך השימוש, ורק אז להחליט אם היא משתלבת בחיים שלכם.
לעומת זאת, הייתי ממליץ לדלג עליה אם אתם מחפשים תחליף ודאי לכל פעולות הבנק, אם אתם צריכים לראות את כל החשבונות שלכם יחד, או אם אי־בהירות במסכים פיננסיים מלחיצה אתכם. במקרה כזה, שירות בנקאי מוכר עשוי להעניק לכם תחושת שליטה טובה יותר. גם מי שמתקשה להבחין בין כסף שמנוהל בכלים שונים צריך לתכנן את החלוקה מראש, ולא להוסיף עוד אפליקציה בתקווה שהיא תפתור לבדה בעיית סדר.
הציון הממוצע של 3.6 משקף תמונה מעורבת, ולא הייתי קורא אותו כהוכחה לכך שהאפליקציה טובה או לא טובה לכל משתמש. בשבילי, הוא סיבה לבוא עם ציפיות מדודות ולבדוק בעצמי אם התהליך ברור. העובדה שהאפליקציה חינמית להתקנה מקלה לנסות אותה, אך ההחלטה אם להשתמש בה באופן קבוע צריכה להתבסס על ההתאמה לצורך שלכם ועל מידת הביטחון שאתם מרגישים בתפעול.
השורה התחתונה שלי פשוטה: זו אפשרות ששווה לבדוק אם הרעיון של ניהול כסף בלי חשבון בנק רלוונטי לכם, אבל כדאי להתחיל בהדרגה, לקרוא כל מסך ולא לבצע פעולה נוספת כשמצב הפעולה הקודמת אינו ברור. במבחן היומיומי, הערך שלה תלוי פחות בהבטחה כללית לנוחות ויותר בשאלה אם היא מפשטת עבורכם משימה מסוימת. אם כן, יש היגיון להמשיך להשתמש בה; אם היא מוסיפה סימני שאלה או כפילות, כלי אחר שמוכר לכם עשוי להיות הבחירה הנכונה יותר.
שאלות נפוצות
מהו Robin Pay ואיך השירות עובד?
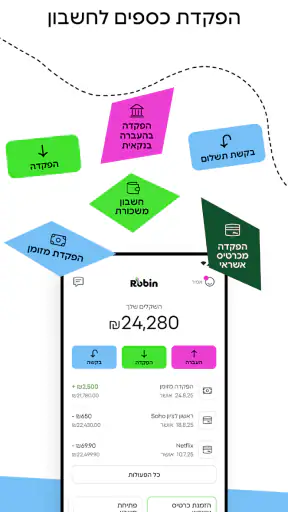
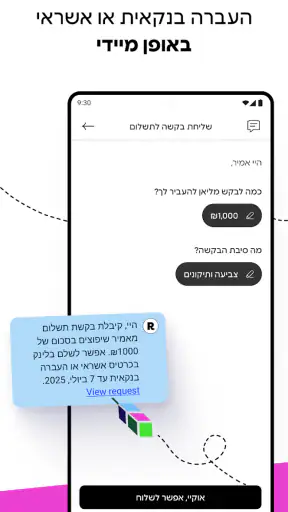
Robin Pay הוא שירות תשלומים דיגיטלי שמיועד לסייע למשתמשים לבצע ולנהל תשלומים דרך מכשיר נייד. לפני שמתחילים, כדאי לבדוק אילו פעולות זמינות במדינה שלכם, כגון שליחת כסף, קבלת תשלומים או תשלום לעסקים, משום שהאפשרויות עשויות להשתנות לפי האזור והחשבון. מומלץ לעיין בתיאור העדכני בחנות האפליקציות ובתנאי השירות כדי להבין בדיוק מה כלול.
האם Robin Pay בטוח לשימוש ומה כדאי לבדוק לפני ההרשמה?
אפליקציות תשלום עשויות לטפל בפרטים אישיים ובנתונים פיננסיים, ולכן חשוב לבדוק כיצד Robin Pay מאמתת משתמשים ומגינה על החשבון. חפשו מידע על אמצעי אבטחה, כגון אימות נוסף, התראות על פעילות ומנגנון לדיווח על שימוש לא מורשה, אך אל תניחו שכל אפשרות זמינה בכל מכשיר. הורידו את האפליקציה רק ממקור רשמי, השתמשו בסיסמה ייחודית וקראו את מדיניות הפרטיות לפני מסירת מידע.
אילו עמלות, מגבלות ועלויות עשויות להיות בשימוש ב-Robin Pay?
העלות תלויה בסוג הפעולה, באמצעי התשלום, במדינה ובתנאי החשבון. ייתכנו עמלות על העברות מסוימות, המרת מטבע או שירותים נוספים, לצד מגבלות על סכומים או תדירות. אין להסתמך על הנחות כלליות או על מידע ישן: בדקו באפליקציה או באתר הרשמי את לוח העמלות, את זמני העיבוד ואת המגבלות העדכניות לפני ביצוע עסקה, במיוחד כשמדובר בסכום משמעותי.
האם Robin Pay זמינה בכל המדינות ובכל המכשירים?
הזמינות של Robin Pay עשויה להשתנות לפי מדינה, מערכת הפעלה, גרסת מכשיר ודרישות מקומיות. גם אם האפליקציה מופיעה בחנות, לא בהכרח כל השירותים יהיו זמינים באזור שלכם או לחשבון שלכם. לפני ההורדה, בדקו את דרישות התאימות ואת פרטי המפתח בחנות הרשמית, ולאחר ההתקנה ודאו שהרשמה ואימות חשבון נתמכים במקום מגוריכם. אם השירות אינו מופיע בחנות המקומית, הימנעו מהורדת קובץ ממקור לא מוכר.
מה לעשות אם תשלום נכשל או אם מתעוררת בעיה בחשבון Robin Pay?
אם תשלום נכשל, בדקו תחילה את החיבור לאינטרנט, את פרטי אמצעי התשלום ואת מצב העסקה, כדי להימנע מניסיון חוזר שעלול ליצור חיוב כפול. שמרו את אישור העסקה או צילום מסך שאינו חושף פרטים רגישים, ופנו לתמיכה דרך הערוצים הרשמיים של Robin Pay. במקרה של פעילות לא מוכרת, פעלו מיד לפי הוראות השירות לאבטחת החשבון ופנו גם לבנק או לספק אמצעי התשלום, אם הדבר נדרש.